

医学影像设备通过X射线、电磁场、超声波等介质与人体相互作用,将内部组织器官的结构与密度以影像形式呈现,辅助医师进行健康评估。其中,超声影像设备(US)凭借实时、无创、无辐射及低成本等优势,成为临床诊断的核心工具,广泛应用于体检、筛查、精准诊断及介入治疗引导。
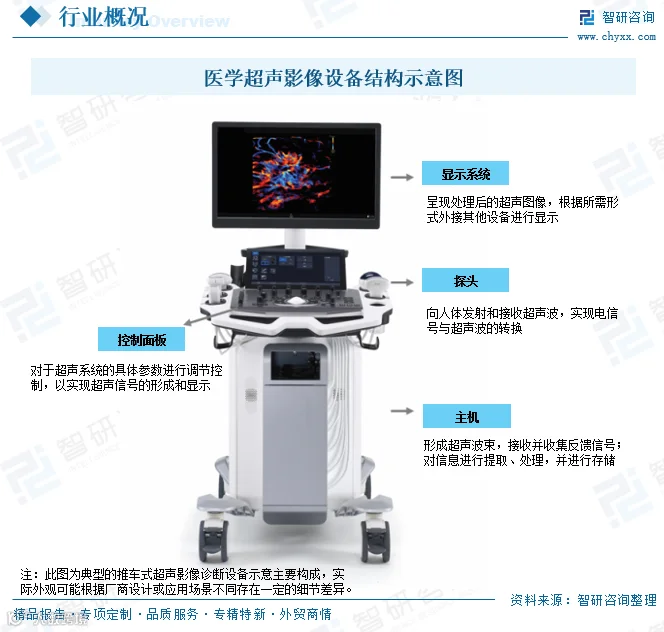
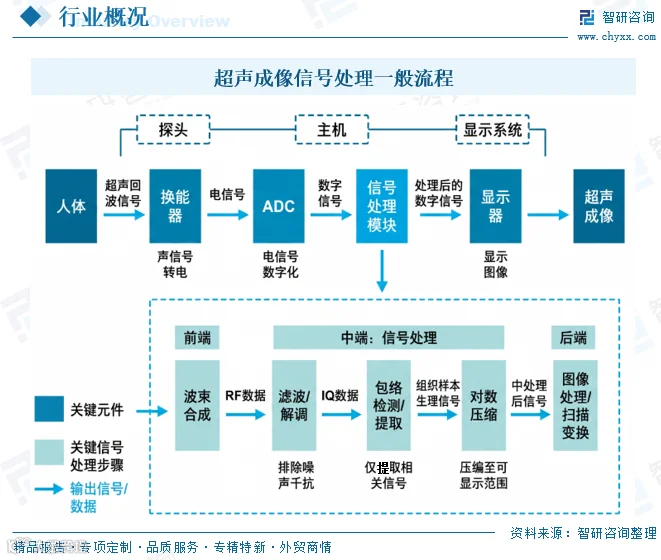
超声影像设备主要由主机、探头、显示系统及控制面板组成。主机负责信号收发、处理及图像重建;探头作为电声转换关键部件,分为线阵、凸阵、相控阵及矩阵探头等,适配不同临床场景;显示系统高清呈现图像,控制面板供操作者调节参数。各部件协同工作,完成成像过程。
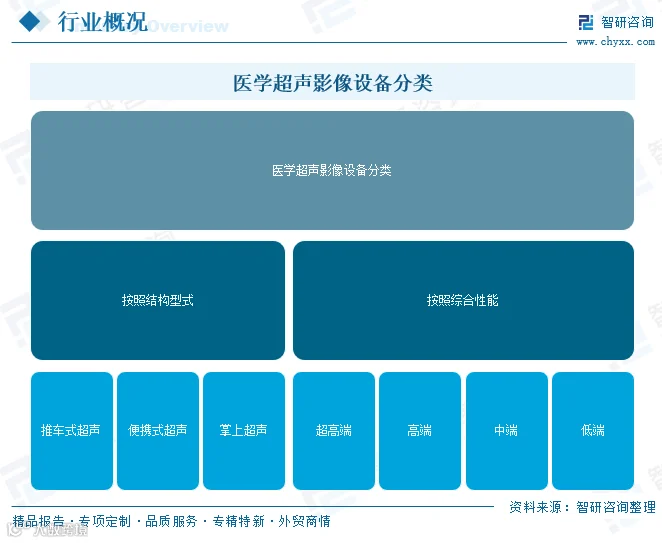
按结构型式分类,超声设备分为推车式、便携式和掌上式。推车式功能丰富,适用于超声科、心内科等精准诊断场景;便携式和掌上式便于移动,主要应用于急诊、社区医疗及院外急救。按性能分类,分为超高端、高端、中端及低端。超高端机型具备超分辨显微成像、动态AI、2D矩阵探头等前沿技术,支持复杂疑难病例诊断;高端机型具备部分超高端特性;中低端机型则侧重满足常规诊疗和基础筛查需求。
行业进入壁垒

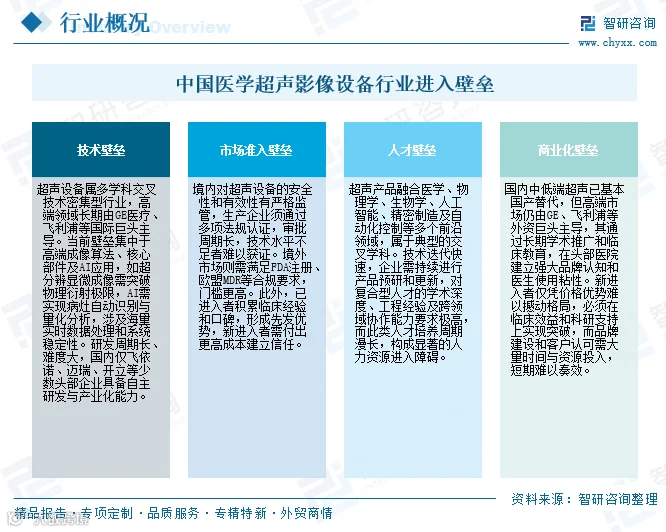
我国医学超声影像设备行业存在技术、准入、人才与商业化四重高壁垒:
1. 技术壁垒:高端成像算法与核心部件研发需长期积累,仅少数头部企业具备突破能力。
2. 准入壁垒:境内外注册审批严苛,周期长,先发者的临床口碑提高了后来者的信任成本。
3. 人才壁垒:多学科交叉属性导致复合型团队稀缺,制约企业持续创新。
4. 商业化壁垒:外资巨头凭借品牌深耕和医生使用粘性,在高端市场构筑护城河。
后发企业需在技术研发、合规建设、人才梯队与品牌价值上同步投入,方能在国产替代的“攻坚深水区”中争得一席之地。
产业链分析
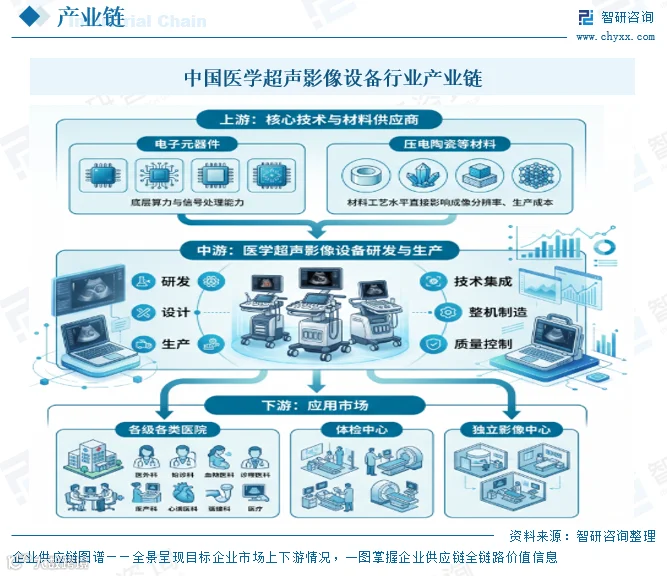
上游主要包括电子元器件、压电陶瓷等材料供应商,其工艺水平直接影响成像分辨率、信号处理能力及生产成本;中游为设备的研发、设计与生产;下游涵盖各级医院、体检中心及独立影像中心。
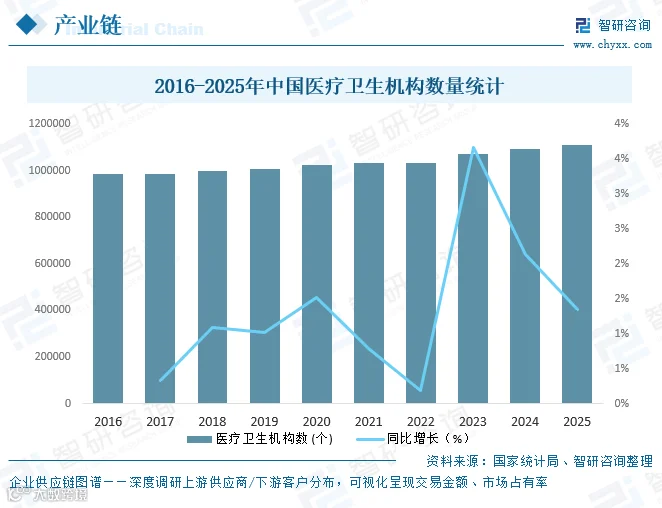
医院是核心下游市场。2025年全国医疗卫生机构总量达110.83万个,同比增长1.3%,供给规模扩张直接拉动设备需求。同时,分级诊疗深化带动基层应用扩容,超声技术向麻醉、ICU等专科渗透,叠加精准医疗需求升级,共同驱动市场规模增长。
发展现状
全球市场稳步增长
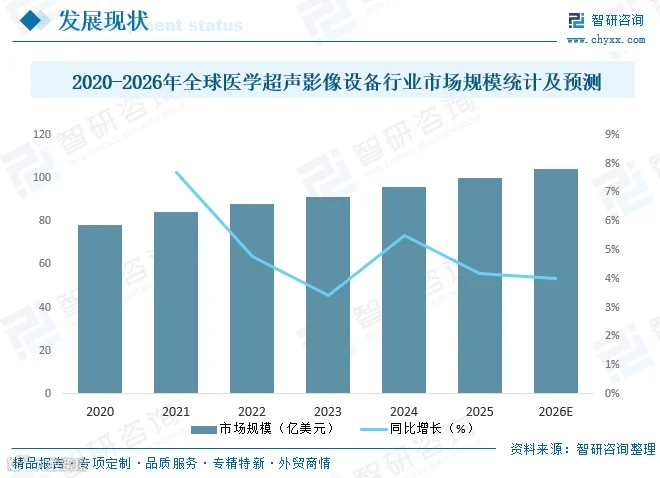
全球人口老龄化加速,慢性病发病率上升,推高早期筛查与精准诊断需求。超声凭借无创、便捷等优势成为首选工具。加上全球医疗保健支出增长及新兴市场基础设施完善,2025年全球医学超声影像设备市场规模达100亿美元,同比增长4.2%。
国内市场快速扩容
受国产替代政策、临床应用深化及技术创新驱动,我国超声设备市场快速发展。2025年国内市场规模达139亿元,同比增长7.8%。

出口规模稳步扩张
依托成熟的产业链及制造业综合优势,中国已成为全球超声设备核心生产基地。在国产头部企业创新与外资本土化布局的双轮驱动下,2025年我国医学超声影像设备出口市场规模达87亿元,同比增长2.4%。

竞争格局
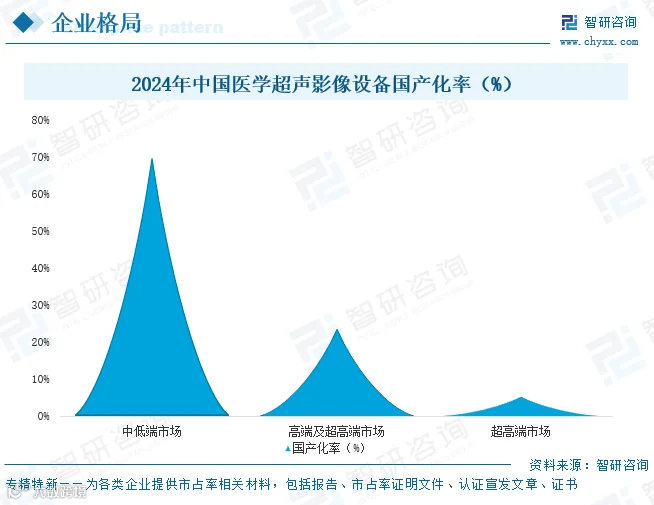
我国超声市场呈现显著的结构性分化:
1. 中低端市场:已基本实现自主可控,2024年国产化率超70%。
2. 高端及超高端市场:仍由进口品牌主导。2024年高端领域国产化率仅23.7%,超高端细分赛道仅为5.3%。
突破高端技术壁垒、提升市场份额是行业未来的核心成长主线。
从企业格局看,GE医疗、飞利浦等外资厂商凭借技术积淀和品牌粘性,在头部医疗机构占据主导。近年来,迈瑞医疗、开立医疗、飞依诺等国产头部品牌在政策红利与技术突破驱动下,进入加速扩张周期,市场份额具备长期提升空间。

发展趋势

底层技术架构向软硬件融合演进
超声成像机制从聚焦波向平面波升级,帧率大幅提升。底层架构由传统硬件波束合成向基于CPU/GPU的通用可编程计算平台演进,支持海量数据无损采集与实时处理,并通过软件升级部署新型成像模式。
成像分辨率向微米级突破
超分辨显微成像技术结合微泡造影剂与先进算法,突破物理衍射极限,将血管成像分辨率提升至微米量级,可精准重构肿瘤新生血管网络,是全球工程前沿技术之一。
人工智能深度赋能智能化转型
AI技术优化图像质量,实现病灶自动识别、分割与量化,降低主观误差,推动诊断标准化。同时,AI助力多模态数据互联与远程诊断,缓解基层资源匮乏问题,提升诊断效率与准确率。
应用从“被动观测”向“诊疗一体化”延伸
超声技术从解剖结构成像向功能性诊断延伸,并探索利用声学生物效应实现诊疗一体化。应用场景突破传统超声科,向妇产科、心内科、麻醉科、ICU及动物医疗等领域拓展,构筑行业增长新空间。
● 以上数据及信息可参考智研咨询(www.chyxx.com)发布的《中国医学超声影像设备行业市场全景调研及前景战略研判报告》。