

近期,航空产业网更新发布《大飞机产业链龙头企业全景图(2026版)》及《大飞机产业链龙头企业年度动态报告(2026版)》。报告系统梳理了全球大飞机产业链龙头企业在2025年的重要动态,重点关注实质交易、明确合作、核心产品定点、重大产能布局、关键技术节点以及国产大飞机供应链配套进展。
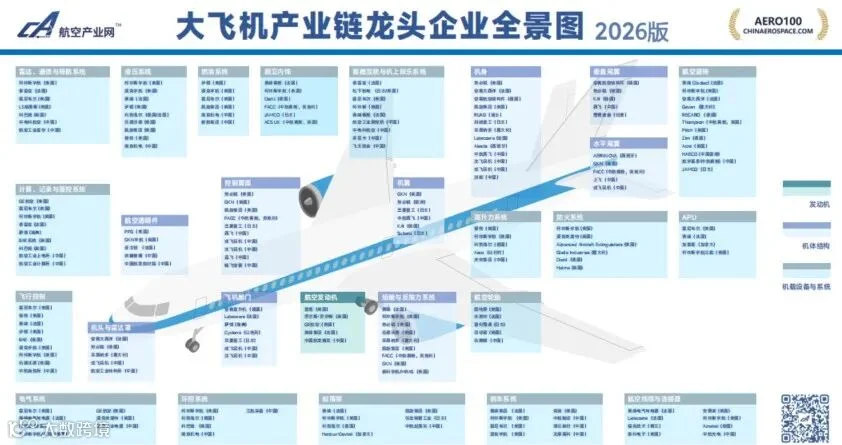
自2021年首次发布以来,《大飞机产业链龙头企业全景图》凭借系统化的产业梳理、精细化的企业分类与深度的专业洞察,持续获得行业关注。其权威数据不仅为产业链企业提供业务发展研究支持,更成为多家头部券商研报的核心引用依据,并被多地政府纳入航空产业集群招商引资的关键工具。
2026版全景图延续既有框架,覆盖全球大飞机产业链27个子分类、近三百家行业核心企业,涉及雷达通信与导航、机体结构、航空发动机、起落架、刹车系统、航电系统、客舱内饰、航空座椅、航空透明件等关键环节。
从年度动态看大飞机产业链的六大变化
近一年,全球大飞机产业链龙头企业的年度动态呈现出以下几个清晰方向:
一、供应链重构加速,头部企业整合关键资源
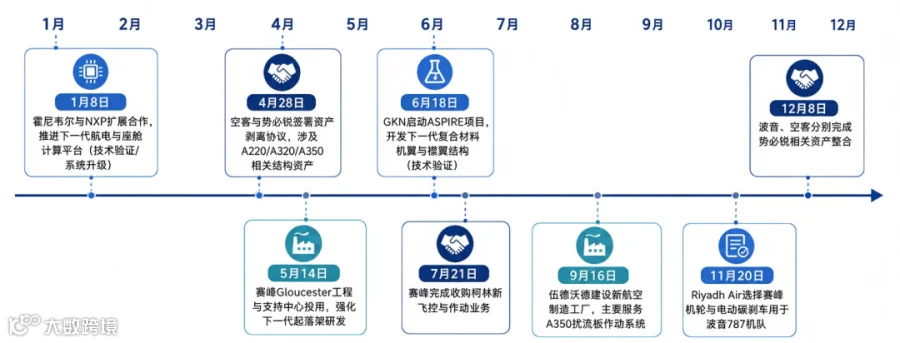
供应链重构成为显著的产业特征。波音完成对Spirit AeroSystems的整合,空客同步接收相关机体结构资产,这是2025年全球大飞机结构件供应链的重要事件。围绕A220、A320、A350、737等主力机型,主制造商对关键结构件供应稳定性、质量一致性和产能爬坡节奏的关注度显著提升。
系统级供应商之间也发生类似变化:赛峰完成收购柯林斯飞控与作动业务,伍德沃德完成收购赛峰北美机电作动业务,TRIUMPH、Héroux-Devtek等企业完成私有化,JAMCO围绕客舱系统连续收购ATG和Iacobucci HF Aerospace。这些事件表明,高安全等级系统、关键作动系统、客舱系统和高壁垒零部件,仍是全球龙头企业资源配置的重点。
二、主力机型产能爬坡带动核心系统需求
主力机型产能爬坡继续带动结构件、动力系统和机载系统需求。沈飞民机A220项目交付节点推进、成飞民机支撑AG600取证与批产、中航起落架C919主起落架关键部件交付等事件,显示中国企业在国际转包、国产大飞机和特种飞机配套中的工程能力正在持续积累。
动力系统方面,普惠GTF Advantage获得认证进展,罗尔斯·罗伊斯Trent XWB-97继续获得A350-1000相关订单,GE航空推进CFM RISE核心机测试和吞砂试验,CFM LEAP交付恢复。这表明发动机产业链同时面临两类机会:一是现役主流窄体机和宽体机交付恢复带来的当期需求,二是面向下一代单通道飞机的技术储备。
三、航电与显控系统向智能化、开放式架构延伸
航电、通信与显控系统正逐步向开放式架构、智能化和数据化方向演进。霍尼韦尔与NXP扩大合作,推进下一代Honeywell Anthem航电与座舱计算平台;GE航空与Merlin启动Autonomy Core先进航空自主能力项目;泰雷兹围绕TopSky空管系统、FlytOptim飞行优化方案持续推进;柯林斯、L3Harris、昂际航电等企业也在通信、导航、飞控和模块化航电方向形成新的年度动态。
这些变化说明,大飞机产业链的竞争已不再局限于硬件设备供给,而是延伸至软件、算法、数据、任务计算、人机交互和系统集成能力。未来,飞行管理、机载网络、智能座舱、航电软件适航和运行数据应用,将成为航空电子企业持续投入的重点。
四、电气化与高端客舱升级改变产品形态
更多电飞机、智能客舱和高端客舱升级正在改变部分机载系统的产品形态。柯林斯在欧洲扩展elecTRAS电动反推作动系统能力,赛峰电气与电源获得A380电气设备维护合同,GE与BETA推进混合电推进合作,均显示电气化正从技术概念逐步进入工程验证和运行保障环节。
在客舱领域,赛峰、柯林斯、Diehl、泰雷兹、松下航电、RECARO、Thompson、航宇嘉泰等企业围绕智能厨房、数字客舱、机上娱乐、客舱互联和座椅升级展开布局。尤其是航空座椅环节,宽体机高端舱、窄体机远程化、高级经济舱、无障碍出行和轻量化改装成为较为活跃的方向。
五、售后服务与全寿命周期保障重要性提升
售后服务和全寿命周期保障的重要性日益凸显。霍尼韦尔与越捷航空签署A330机队APU维护协议,加普惠与新加坡航空签署APS5000 APU长期维护协议,柯林斯与阿联酋航空扩大A380主起落架维修服务,利勃海尔与SkyWest签订E175起落架大修协议,HAECO延长A380重维修合作至2030年,均体现出装机后市场在龙头企业业务布局中的战略地位。
相比新机制造,售后市场通常具有周期更长、客户黏性更强、现金流更稳定等特点。发动机、APU、起落架、刹车、轮胎、电气系统、客舱设备和透明件等部件,在飞机全生命周期内都会产生维修、翻修、备件和数据服务需求。掌握原始设计资料、维修手册、备件渠道和全球服务网络的企业,更容易在产业链后端形成持续收益。
六、中国企业在多场景中积累工程与服务能力
中国企业在国产大飞机批产、国际转包和新型航空器技术外溢中不断积累能力。沈飞民机A220项目交付节点推进、成飞民机AG600配套、中航起落架C919主起落架关键件交付、昂际航电将C919航电集成经验延伸至新型低空航空器、航宇嘉泰JT220E轻量化座椅用于南航窄体机改装、中国航发航材院完成AE200-100全机透明件首发配套,均显示国内企业的能力积累正在从单一型号配套向多平台、多场景延伸。

对国内大飞机产业链而言,后续重点不仅是“能否配套”,更在于能否稳定批产、持续交付、形成运行保障闭环,并在航空公司真实运营场景中获得长期认可。随着C919持续运营、国产大飞机供应链进入批产阶段,国内供应商需要同步补齐质量一致性、适航体系、航材支援、故障诊断、客户响应和维修服务能力。

整体来看,2025年大飞机产业链龙头企业的年度动态显示,全球航空产业链正在围绕高壁垒系统、核心结构件、主力机型产能、智能航电、电气化系统、客舱升级和售后服务持续调整。国际龙头企业通过并购、订单、产能扩建和长期服务协议强化关键环节;中国企业则在国产大飞机批产和国际合作项目中积累工程化、批产化和服务化能力。