

以犯罪立场看待真相,以人性角度分析本质
解卡领域商业模式创始人,专注100%交付
咨询心态:执行力与付费意识决定解决效率
以下案例源于凌晨的一位付费咨询。为了清晰展示解题逻辑,特将核心思路整理成文。若具备相应的执行力与学习能力,参照此流程即可有效解决问题。
在深入案情前,先探讨一个普遍现象:当个人预算不足或缺乏经济能力时,多数人的反应并非通过学习或行动来解决问题,而是转向情绪宣泄,甚至攻击提供解决方案的人。

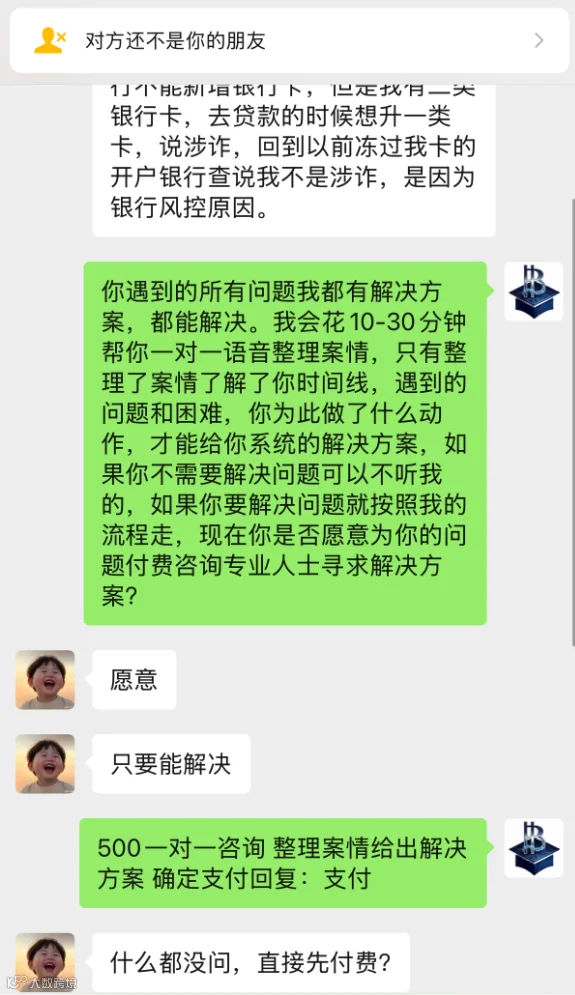
反观该咨询者的沟通路径,极具参考价值。其沟通要点包括:礼貌问询、明确付费意愿(虽自认冻卡原因非他人之过)、确定金额、提出初步方案。全程无废话,直击解决方案。
设立付费门槛的目的,在于拦截无效流量。许多人因不舍得小额投入或缺乏支付能力,转而通过辱骂来掩饰自身的无力感,却忽略了寻求专业帮助才是解决问题的正道。情绪无法替代逻辑,承认困难并寻求协助,才是破局的关键。
案情复盘:冻卡到期未续冻,取款仍受限
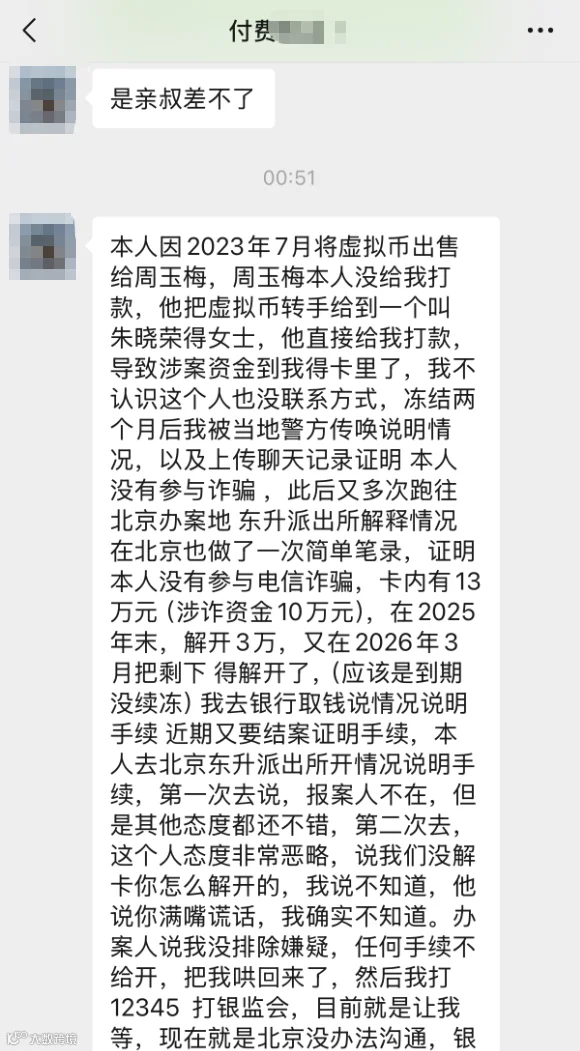
基本案情:
- 2023年7月,因出售虚拟币非实名收款导致银行卡冻结,涉案资金10万元。
- 2个月后在本地完成笔录并提交聊天记录。
- 冻结两年后转为限额冻结,2026年3月到期未续冻,自动解卡。
- 前往银行取现时被拒,要求提供“不涉案证明”或“结案证明”。
- 冻结地公安机关表示未主动解卡,因未排除涉案嫌疑;事主自查发现已列入“两卡”管控及高危名单,属红码管控。
核心诉求:实现账户取现并解除“两卡”名单管控。
解题思路:打破闭环,锁定关键突破口
针对取现需求,常规途径存在以下局限:
- 前往冻结地开具不涉案证明:成本较高(约1万元),且警方可能因未排除嫌疑而拒绝。
- 起诉银行限制取款自由:诉讼成本低,但时间成本高。
- 申请辖区反诈中心盖章:反诈部门通常不为此类情况背书,因系“两卡”名单问题。
上述环节形成了一个死循环:冻结地不开证明,银行不放款,反诈不盖章。破解这一闭环的唯一突破口在于银行。依据法律法规,银行可管控账户功能,但无权非法限制公民合法的取款自由。既然警方已到期未续冻,说明现有证据不足以认定犯罪事实,银行以“反诈管控”为由拒绝取款缺乏充分法律依据。
解决问题的核心关键在于:排除涉案嫌疑的书面确认。
虽然账户已解冻,但嫌疑状态“久悬未决”,导致无法申诉移除“两卡”标签。此时,应要求公安机关出具“为何解冻”的情况说明,即确认“暂未发现涉案嫌疑”或“现有证据无法确定涉诈”。
实操指南:书面申诉材料的撰写与应用
此前沟通失败的主要原因在于未走正规申诉途径。口头询问极易被敷衍,而正式的书面材料是迫使相关部门做出回应的高效手段。
建议提交《关于银行账户已解冻但嫌疑问题仍“久悬未决”的申诉》,内容提纲如下:
1. 事实陈述:注明账户因何交易被冻,已被标记为“两卡人员”,现申请解冻需公安机关出具“排除涉案嫌疑情况说明”。
2. 理由阐述:强调本人无刑事犯罪记录,无出租出借账户行为。账户既已到期解冻,理应视为已排除涉案嫌疑。然而,嫌疑状态至今未清除,导致无法向国家反诈大数据平台申请移除标签,严重影响正常生活。
3. 具体诉求:请求公安机关出具书面说明,明确解冻理由(如“证据不足”或“暂未发现犯罪嫌疑”)。
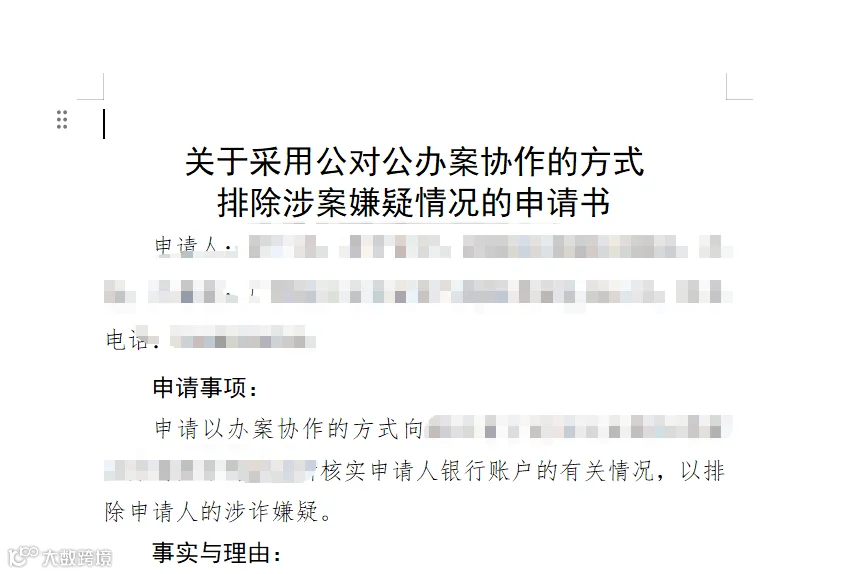
若对方拒绝个人出具文书,可提前准备协作申请,列明有权机构联系方式。通过正式书面渠道递交,对方必须做出书面回复。相较于协助解决问题的行政成本,无理拒绝的法律与行政风险更高,因此合规的书面申诉往往能有效推动问题解决。
拥有方案仅是第一步,严格执行才是解决问题的根本。缺乏执行力者,即便获得方案也难以见效。