

随着社保入税、数据联网及基数夯实等征管措施的推进,社保合规已成为企业必须面对的必答题。在金税四期背景下,工资、个税、社保与银行流水若存在差异,系统将自动预警。本文旨在梳理社保申报的核心要点,帮助财务与HR实现合规操作。
一、底层逻辑:为何社保申报会被预警?
社保基数夯实的本质,是税务机关利用大数据自动比对社保缴费基数与工资个税数据的浮动情况。尽管两者口径存在天然差异,但若浮动幅度超过设定临界值,则大概率被判定为不合规。
实现合规缴纳的核心在于:按规定准确计算员工社保缴费基数,并按合规基数计提缴纳。只要基数准确、人员分类清晰、操作规范且证据留存完整,即可有效应对系统比对。
合规核心可概括为四点:
- 缴费基数要准确;
- 人员范围要分清;
- 申报操作要规范;
- 佐证材料要留存。
基于此,下文将重点解析缴费基数确定与人员范围判断两大核心变量。
二、缴费基数确定:先算准,再申报
1. 老员工与新职工基数确定
(1)老员工:一般以上年度本人月平均工资作为个人缴费工资基数。
(2)新招职工:包括研究生、大学生及大中专毕业生等,以起薪当月工资收入作为缴费工资基数;从第二年起,按上一年月平均工资作为基数。
2. 缴费基数上下限

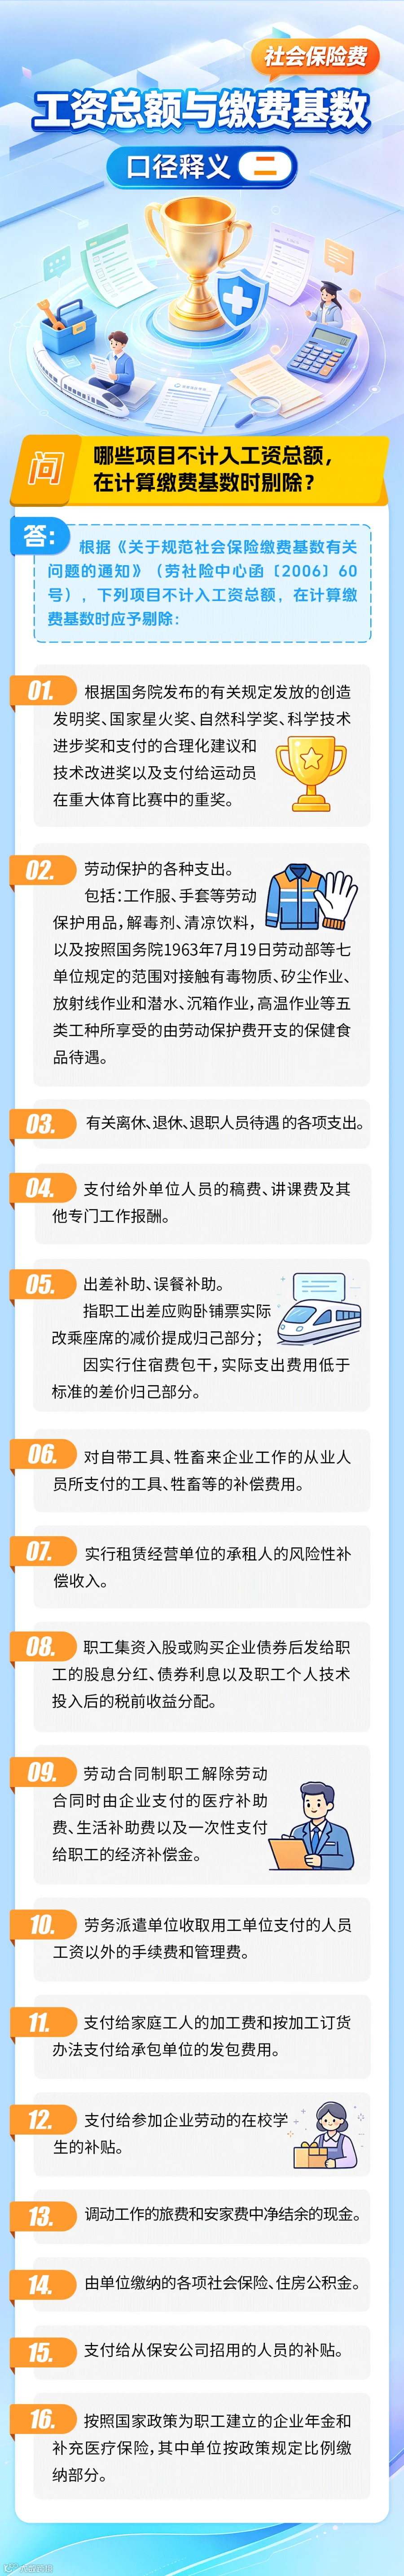
3. 计入与剔除项目明细
以下为税务官方整理的社保基数口径,建议在实际申报时直接比对参考。

基数确定后,需进一步厘清人员范围,明确哪些人员需缴纳社保,哪些符合免缴条件。
三、人员范围界定:9类人员可不纳入社保缴纳
以下9类人员在符合条件时依法可不纳入企业社保缴纳范围。合理运用可避免“多缴误缴”,但每类情形均有严格认定条件,企业必须留存完备佐证材料,切勿随意套用。

特别提醒:以上情形均需满足严格认定条件,不能仅凭名称直接套用。只有人员范围划分清晰、佐证材料留存齐全,才是真正的合规。
明确人员范围后,最后环节是在电子税务局进行具体操作。以下分为“缴费工资调整”和“增员填报缴费工资”两部分进行说明。
四、电子税务局申报缴费操作指引
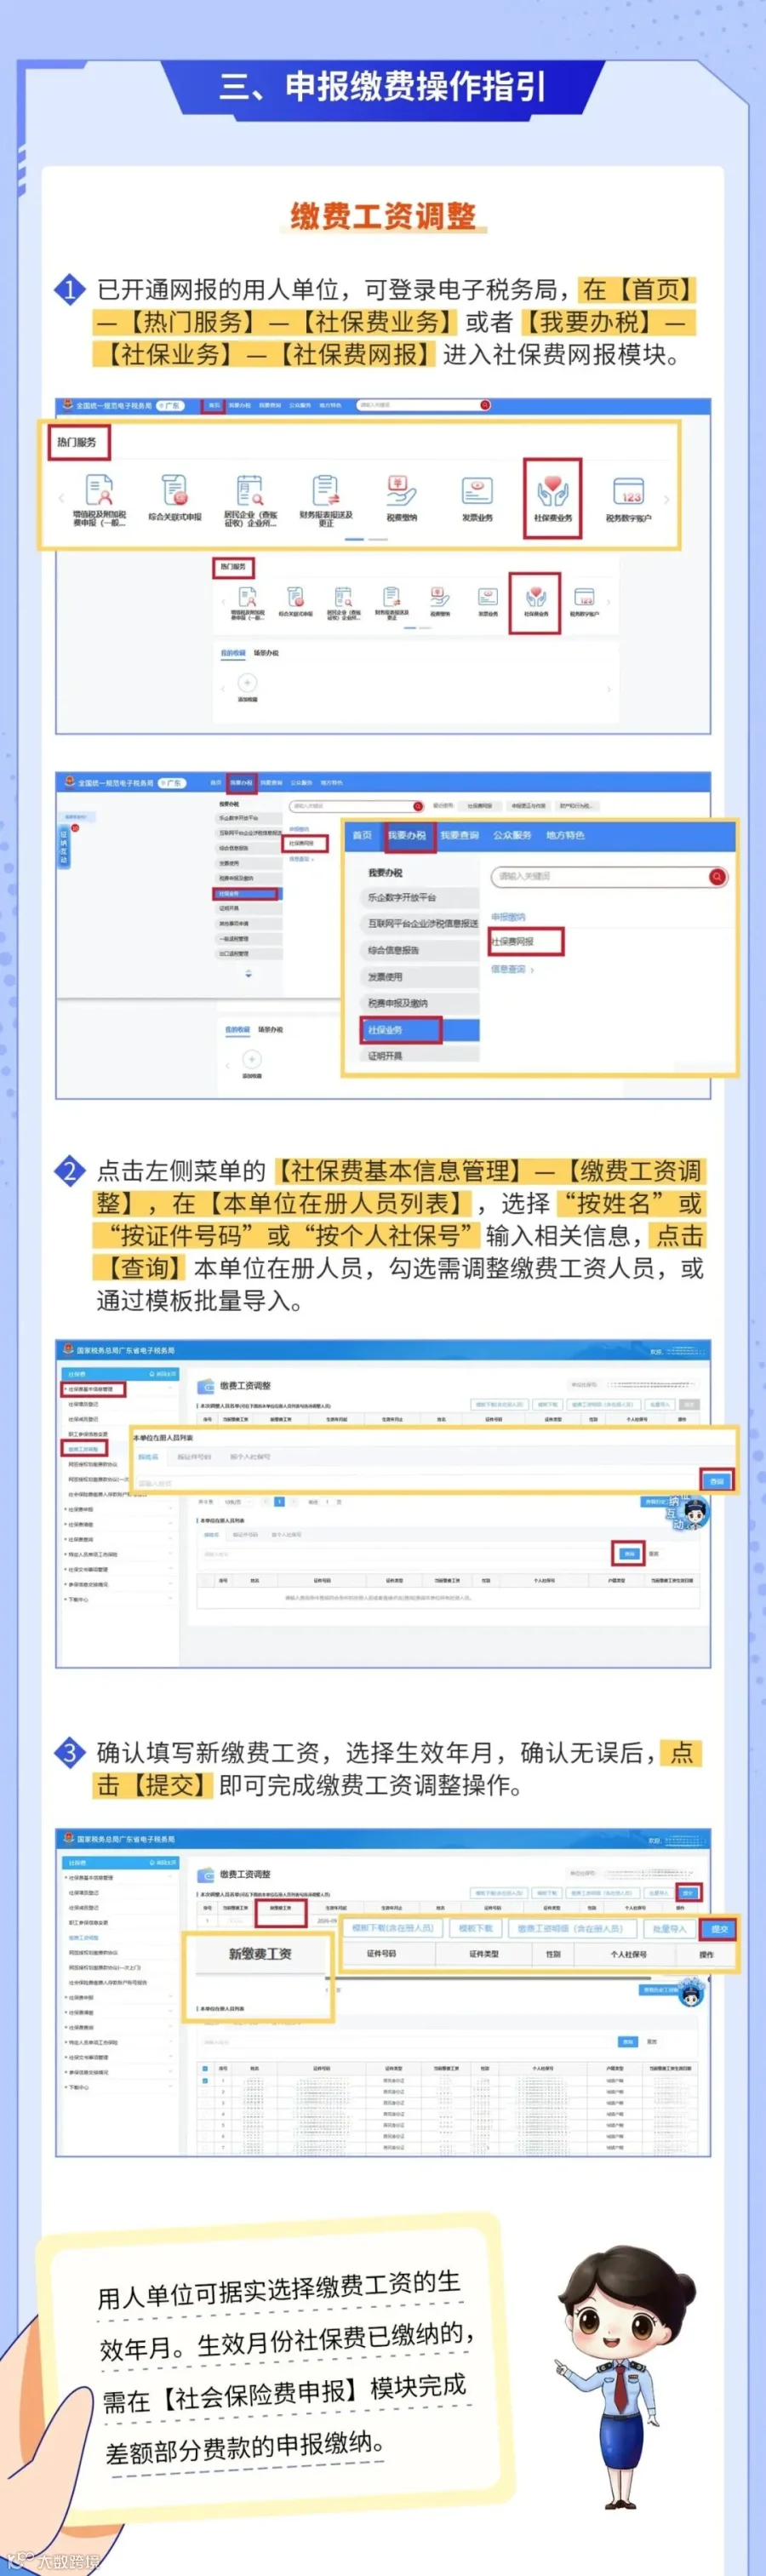
(一)缴费工资调整
已开通网报的用人单位,可按以下步骤操作:
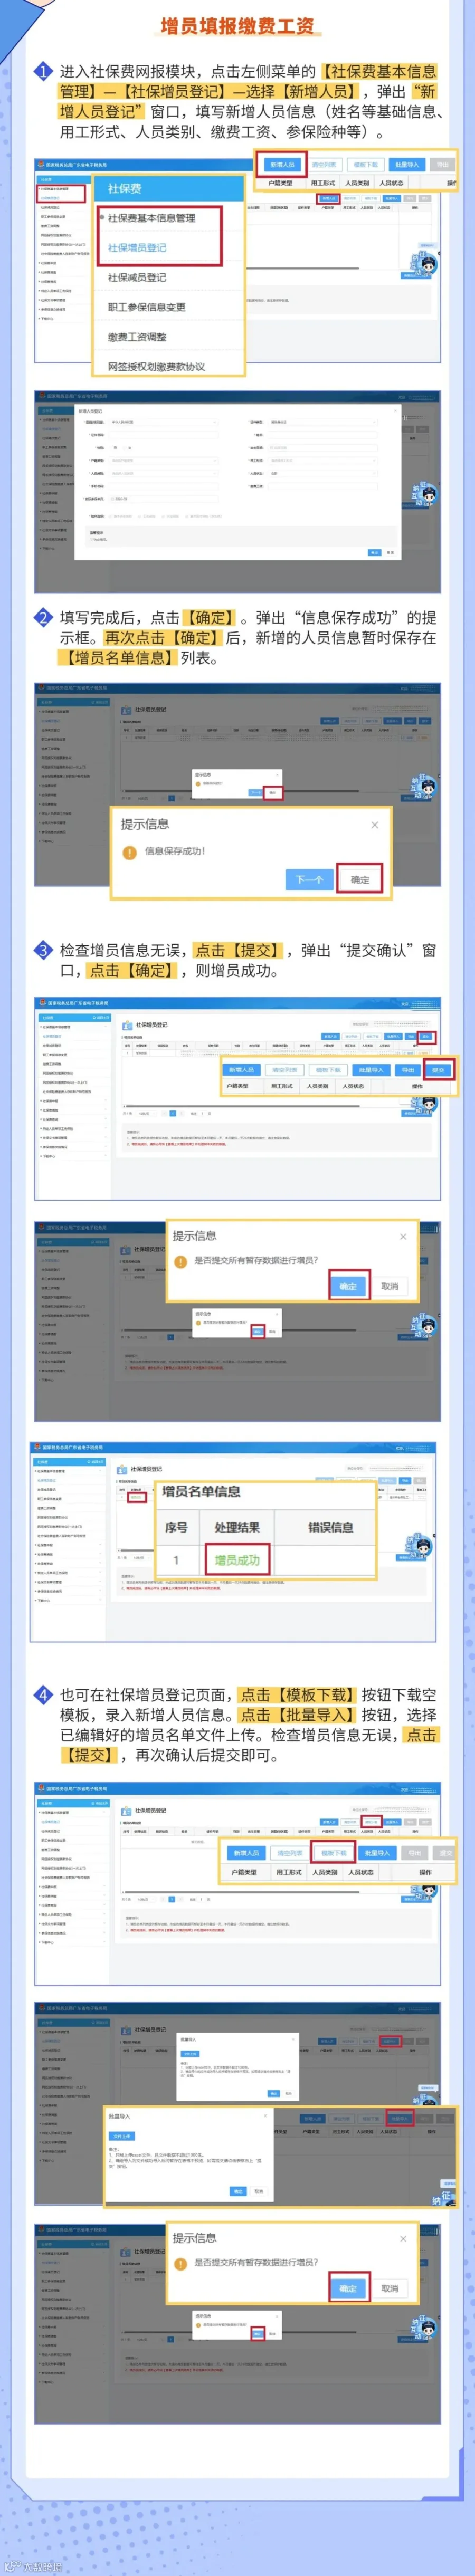
(二)增员填报缴费工资
五、结语:构建社保合规闭环
社保合规是企业发展的必经之路。在金税四期环境下,真正能让税务机关认可的不是单一的申报技巧,而是完整的合规闭环:
- 缴费基数要准确;
- 人员范围要分清;
- 申报操作要规范;
- 佐证材料要留存。
做到基数准、人员清、操作规范、证据全,系统预警自然减少,企业也能从容应对税务稽查。
来源:税务经理人,税务大讲堂,梅松讲税