

主营业务:磁材+器件、光伏+锂电
发展战略:“磁”创美好生活,“光”助能源转型。公司坚持“长期主义、稳中求进”,围绕“磁材+新能源”双轮驱动定位,推进“扎根横店,面向全国,深度国际化”布局。深耕磁材、光伏和锂电产业链核心环节,提供一站式技术解决方案,致力于成为全球领先的磁材和光伏产品制造企业、国内领先的圆柱电池制造企业。
01 营收与财务概况
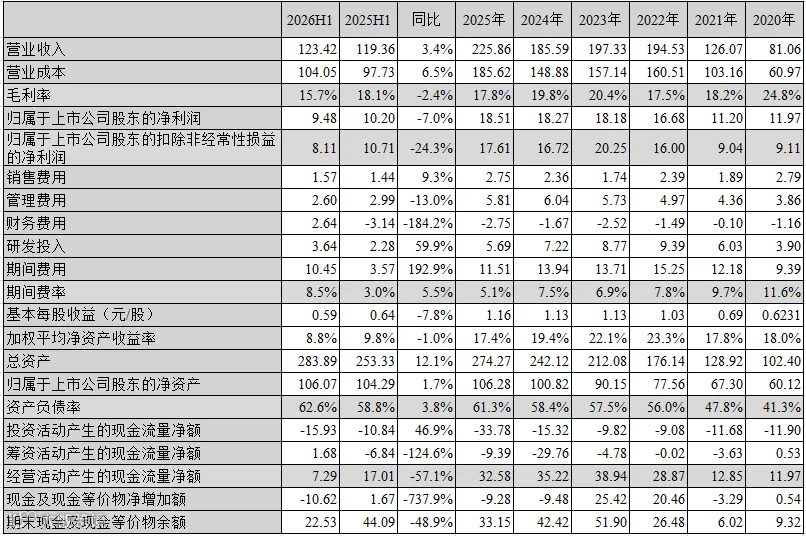
横店东磁2026上半年实现营业收入123.42亿元,同比增长3.4%;毛利率15.7%,同比下降2.4个百分点;扣非净利润8.11亿元,同比下降24.3%。
期间费用:合计10.45亿元,同比增长192.9%。其中销售费用1.57亿元,同比增长9.3%;财务费用2.64亿元(主要为汇兑损失3.49亿元);研发投入3.64亿元,同比增长59.9%,重回增长态势。
季度营收表现
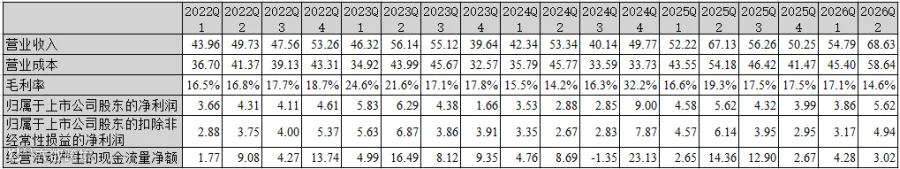
2026Q2营收68.63亿元,创历史新高,同比增长2.2%;毛利率14.6%,同比下降4.7个百分点;扣非净利润4.94亿元;经营活动产生的现金流量净额3.02亿元。
业务板块营收拆解

区域市场分布
02 锂电池业务分析
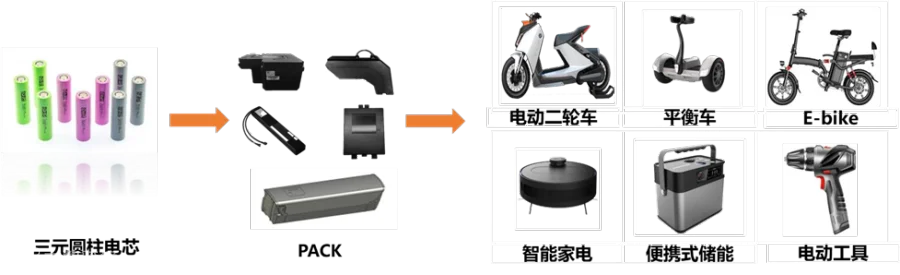
公司具备年产8.5GWh锂电池产能,产品涵盖18650和21700三元圆柱电池,广泛应用于电动二轮车、智能家电、电动工具、便携式储能等领域,并积极拓展无人机等新兴市场。同时布局户储产品,开拓工商业储能市场。
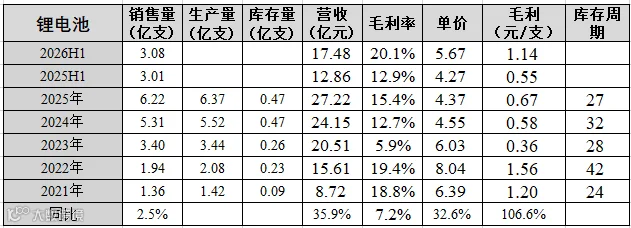
2026上半年锂电池出货约3.1亿支,同比增长2%-3%;平均销售单价约5.67元/支,同比增长32.6%;单支毛利1.14元,创2023年以来新高。
产能建设方面,全极耳中试线已正式投产。总投资19.02亿元的10GWh全极耳圆柱锂电项目落地浙江东阳横店高新产业园,于2026年9月完成环评公示。目前全极耳产能建设进度较亿纬锂能、天鹏电源和新能安等企业仍有差距。
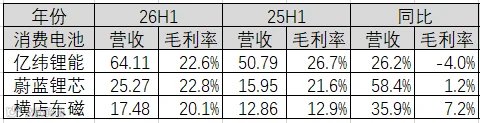
同业竞争对比
横店东磁产品毛利率已接近亿纬锂能和蔚蓝锂芯,但产品单价及单只毛利仍低于蔚蓝锂芯。
03 光伏业务分析
产能规模:具备年产23GW电池和21GW组件生产能力。
产品矩阵:涵盖标准电池、组件及全黑组件、温室系统、防眩光、海上、高透光、抗冰雹、防积灰、安装友好、轻质等差异化产品,为全球户用分布式、工商业分布式及集中式电站提供系统解决方案,并参与EPC业务。
2026上半年光伏业务收入73.69亿元,同比下降8.5%;出货量超12GW,同比下降约10%;销售均价约0.61元/W,毛利0.07元/W,毛利率降至11.2%。

04 磁性材料+器件业务
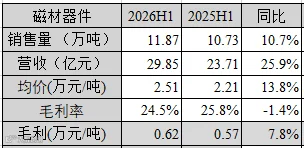
磁材器件出货11.87万吨,同比增长10.7%;销售均价2.51万元/吨,同比增长13.8%;单吨毛利0.62万元,同比增长7.8%,毛利增长主要源于器件板块。
永磁板块聚焦高性能车规磁瓦等高端产品,把握新能源汽车微特电机、高效工业伺服、变频家电等领域机遇,推动高端产品放量。粘结永磁持续拓展热管理业务,新产品与新客户助力营收稳步增长。软磁着力拓展AI服务器及数据中心市场,芯片供电用铜铁共烧电感产能利用率保持高位,整体收入稳健增长。
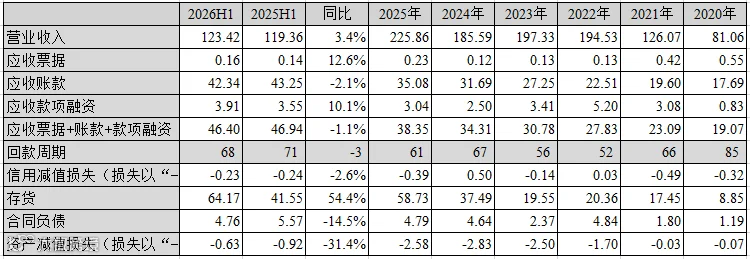
05 应收账款及存货状况
06 主要风险提示
全球产业政策风险
海外业务及汇率风险
市场拓展风险
技术升级迭代风险
原材料价格波动风险