

10月8日,“小米市值缩水9600亿港元”引发市场关注。需明确的是,这一数据是将2025年6月附近的市值高点与近期市值对比得出的累计跌幅,并非单日亏损或现金流失。受交易时段及统计口径影响,市值波动属正常现象。当前核心议题在于:尽管汽车交付量持续增长,资本市场为何仍在重新评估小米的估值逻辑?

手机业务:均价创新高,出货量承压
智能手机仍是小米的基本盘。2026年中报显示,上半年小米智能手机收入864亿元,同比下降10.1%;出货量为6500万部,同比大幅下滑22.9%。与此同时,手机平均售价提升至约1330元,同比增长16.5%,创下历史新高。
这一数据反映出小米产品结构的主动调整:通过削减部分中低端机型,推动品牌向高端化转型。然而,出货量的降幅超过均价涨幅,导致整体收入下滑。对消费者而言,这意味着小米手机将更侧重高端体验;对投资者而言,关键在于高端化战略能否持续转化为稳定的利润增长。
其他硬件板块同样面临挑战。上半年IoT与生活消费产品收入560亿元,同比下降21.2%,主要受国内补贴退坡等因素影响;互联网服务收入185亿元,虽同比增长1.9%,但暂不足以抵消硬件端的下滑压力。曾协同增长的业务引擎,目前增速出现分化。
汽车业务:交付提速,盈利挑战加剧
汽车业务成为新的增长极。上半年小米汽车交付18.51万辆,同比增长17.7%;汽车收入429亿元,同比增长10.9%。值得注意的是,交付增速高于收入增速,主要因单车平均售价从约24.62万元降至约23.18万元。销量的提升是实质性进展,但规模扩张并不直接等同于利润增加。
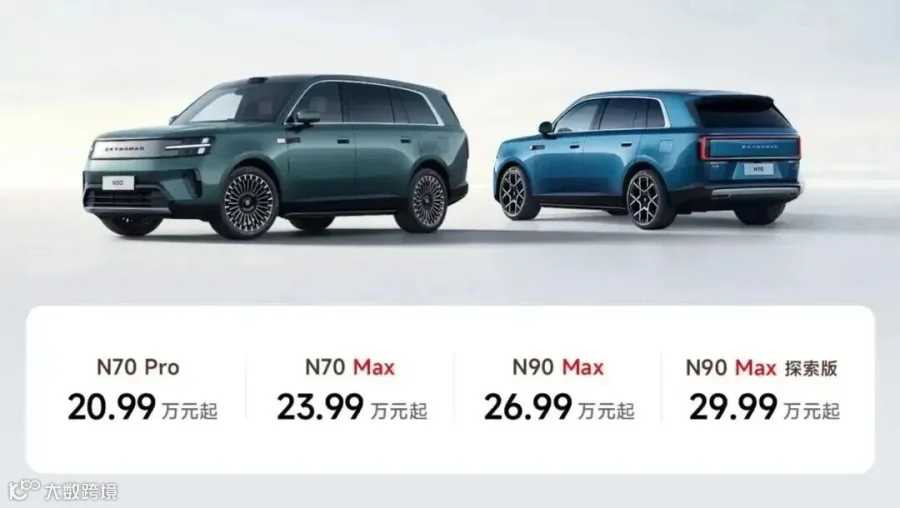
10月1日公布的数据显示,9月小米汽车交付量超4万辆,新推出的澎程系列首月交付破万。新车丰富了产品线,证明小米具备将关注度转化为交付的能力。但新品热度的持续性、产能爬坡及售后服务体系的完善,仍需后续月份的数据验证。
利润表现更为关键。上半年“智能电动汽车及AI等创新业务”总收入448亿元,同比增长12.3%,但该分部毛利率从24.9%降至19.6%。据财报测算,该分部上半年经营亏损约57亿元。需特别指出,此为包含汽车、AI等业务在内的合并分部数据,并非小米汽车单独亏损额。
市值重估:聚焦盈利质量与长期确定性
市值反映的是市场对公司未来现金流的预期,而非当前存款余额。此前的高估值包含了市场对手机高端化、汽车扩张及“人车家”生态的高溢价预期。随着手机收入调整、汽车投入加大及毛利率承压,市场正在重新计算这份溢价。这是基于整体基本面变化的估值修正,而非单一业务所致。
尽管面临估值调整,小米上半年总收入仍达2081亿元,经调整净利润123亿元,手机、IoT和互联网服务依旧贡献重要现金流。小米当前面临的考验是增长质量:既要稳住传统基本盘,又要证明新业务在规模扩大后能改善利润结构。
未来需重点关注三个指标:手机出货量能否止跌回稳、汽车新增交付能否保持强劲势头、汽车及AI分部的毛利率与经营亏损能否改善。9月超4万辆的交付成绩证明了销售能力,但尚未完全验证新业务的稳定盈利能力。市值短期波动难免,真正扭转市场预期的,将是连续几个季度扎实的经营成果。