

商场B1的“复制粘贴”:新鲜零食赛道同质化困局
商场B1层正涌现一种新景象:透明盒装的橙黄脆条、瑞士卷、牙签牛肉、坚果卤味及现制饮品陈列其中,开放式操作区香气四溢,门口试吃盘不断吸引客流。然而,走过一家再行数十米,往往能见到商品、包装乃至动线几乎一致的店铺。
金粒门、几多全、一栗等打着“新鲜零食”旗号的新品牌,正将同一套门店模型快速铺进购物中心。行业预计,2026年该市场规模将达400亿至500亿元。资金与客流涌入并未带来百花齐放,反而呈现出高度的“复制粘贴”特征。
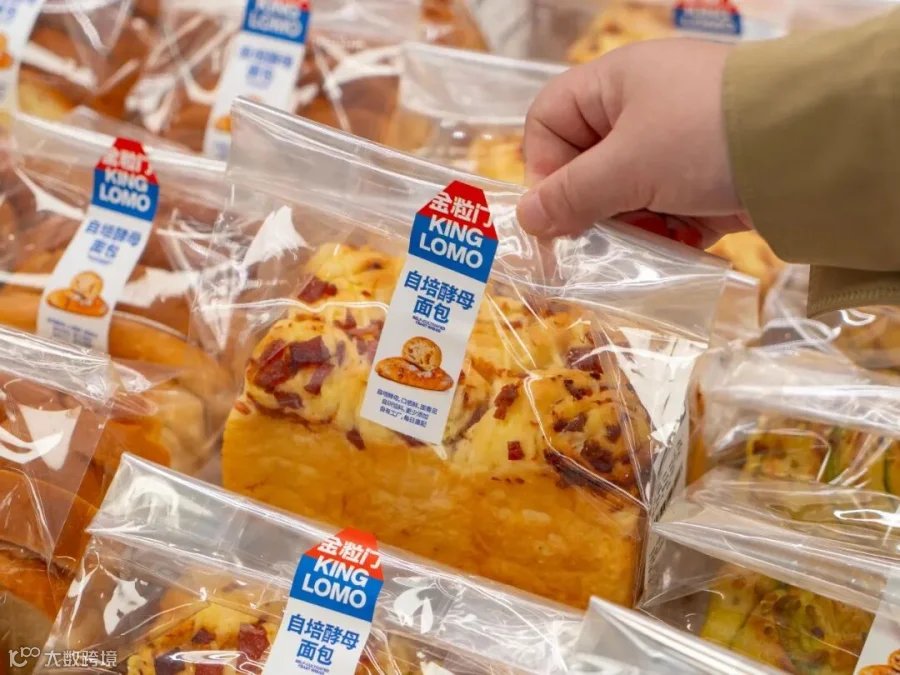
这一现象并不意外。“新鲜零食”目前更像是一种零售包装形式的创新,而非建立了壁垒的全新品类。相较于传统袋装零食和强调低价的量贩店,新鲜零食通过透明盒、小包装、短保质期、现场试吃及开放厨房,营造出介于超市、烘焙店和熟食店之间的独特逛店体验。
这种模式极具吸引力:单价十余元门槛低,包装精致利于社交传播,试吃转化率高且决策成本低。然而,一旦模式被验证有效,极速复制便随之而来。
产品趋同:爆款并非创新,而是供应链的复用
单店近200个SKU看似丰富,但支撑销量的仍是少数大众口味。瑞士卷、魔芋、米酥、坚果、肉脯和卤味等均拥有成熟供应链。品牌无需重新发明零食,只需调整口味、克重和包装即可迅速上架。
所谓“爆款”,往往是选中已被市场验证的产品。当一家店的牙签牛肉排队时,其他品牌很快会推出相似版本。供应商具备生产能力,消费者有购买意愿,品牌自然不愿放弃这一捷径。
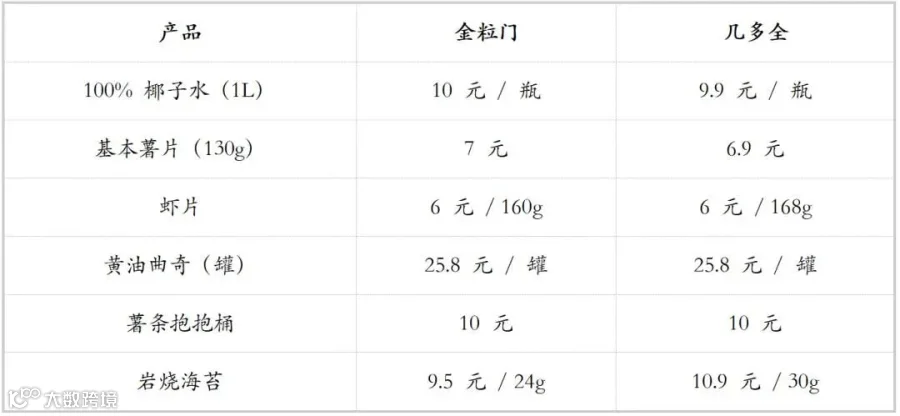
门店趋同:体验创新易被模仿,模板化成为主流
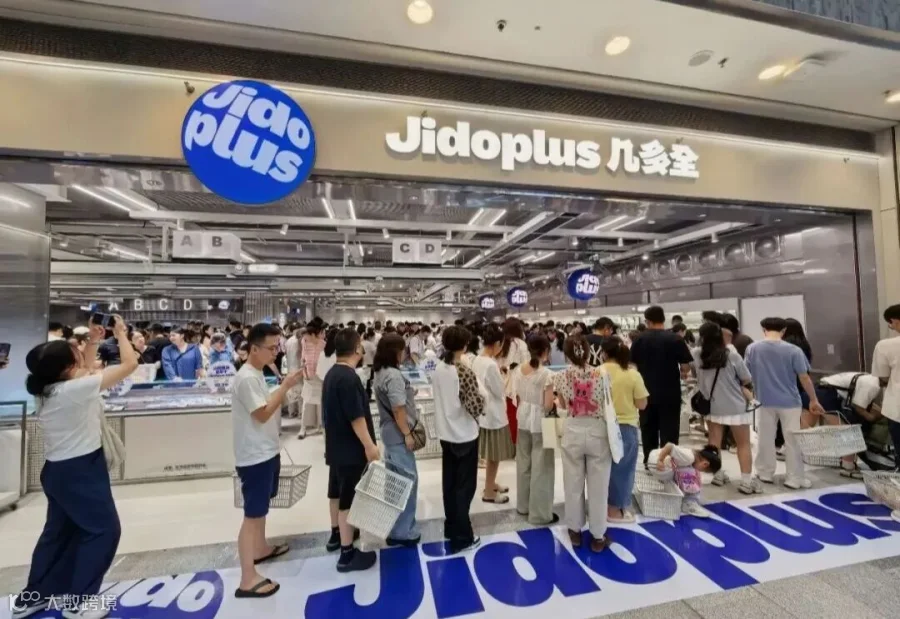
新鲜零食依赖高客流和冲动消费,商场B1层成为首选阵地。为让顾客在几秒钟内感知“新鲜”,透明包装、明亮灯光、开放操作区和大面积试吃已成为行业标准配置。从装修风格到服务话术,整个行业共用一套模板。
此轮热潮的核心创新,在于将传统零食转化为商场内的体验型生意,赋予老品类年轻化的表达。但体验创新最容易被看见,也最容易被复制。
淘汰赛开启:后台供应链能力决定生死
随着同质化加剧,新鲜零食行业即将进入残酷的淘汰赛。真正的挑战不在于开店速度,而在于每日的备货预测。与传统长保零食不同,短保烘焙、鲜卤和现制产品一旦预判失误,将直接转化为当日损耗。备货不足导致货架空置、影响新鲜感;备货过多则直接侵蚀利润。
这门生意表面售卖“新鲜感”,后台考验的却是精准的预测与调度能力。不同商圈、天气、节假日的销量波动,补货时机,当日清库策略,以及区域工厂的覆盖半径,任何环节解决不力,门店规模越大,损耗风险越高。
直营与加盟模式在此面临分化。直营有利于统一品控和库存管理,但资金与管理压力巨大;加盟虽扩张迅速,却难以保证每家门店严格执行标准。当“新鲜”高度依赖店员经验和现场管理时,其复制难度远高于标准化袋装商品。
回归本质:复购率才是最终竞争力
当前的门店数量不代表最终竞争力。排队效应、首店光环和网红单品能制造声量,却无法替代复购。消费者可能因透明包装和试吃首次进店,但长期留存仅取决于产品口味、价格合理性及品质稳定性。
尽管团体标准正在尝试定义“新鲜零食”,但行业缺乏的不仅是名称,更是消费者可感知的差异化。若所有品牌销售相同的瑞士卷、脆条和卤味,再精美的门店也只是换了颜色的货架。
下一阶段,品牌必须回答三个核心问题:是否拥有独占性产品?能否在短保条件下有效控制损耗?脱离试吃和开业热度后,顾客为何持续回购?
目前看来,前台呈现确实高度相似。但最终拉开差距的,并非包装的透明度,而是货架背后那套无法被轻易复制的供应链体系与精细化经营能力。当热度退去,消费者记住的不会是谁最先摆出透明盒,而是哪一家值得再次购买。