


每周亮点
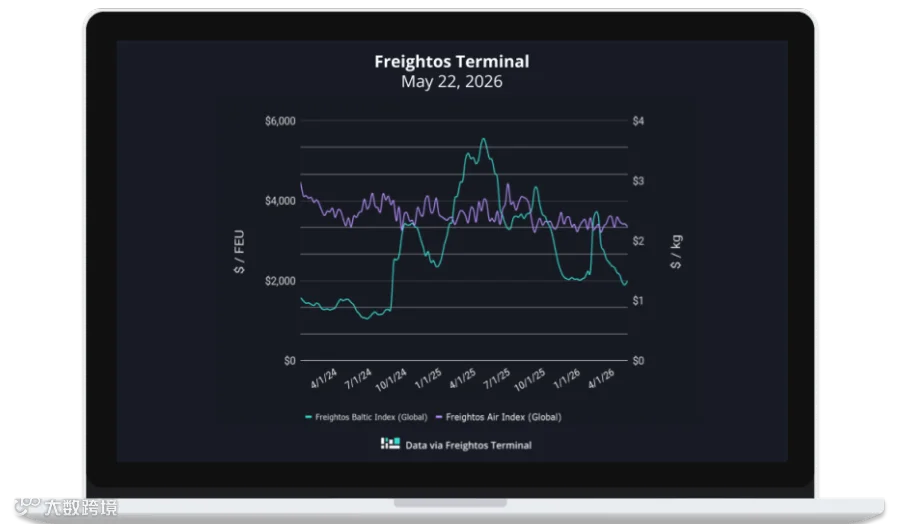
海运运价 – Freightos波罗的海指数
- 亚洲至美国西海岸(FBX01周线):价格上涨13%。
- 亚洲至美国东海岸(FBX03周线):价格上涨14%。
- 亚洲至北欧(FBX11周线):价格上涨3%。
- 亚洲至地中海(FBX13周线):价格上涨20%。
空运运价 – Freightos空运指数
市场分析:地缘局势与旺季需求推高运价
霍尔木兹海峡局势影响航运恢复节奏
尽管伊朗战争谈判仍在继续且军事打击未止,已有船只尝试靠近霍尔木兹海峡波斯湾一侧,期待航道重开。然而,即便海峡恢复通行,出于对再次封锁的担忧,承运人短期内可能不会急于恢复海湾港口挂靠,直至确认地区局势稳定及航行安全。
海峡重开后,计划外船舶集中抵达或导致远东港口出现拥堵。虽然石油运输恢复将带动油价下行,但供应链及价格回归战前水平预计仍需数月,船用燃料油和航空煤油等成品油的价格修复周期或将更长。
亚欧及跨太平洋航线旺季提前启动
随着亚欧和跨太平洋航线旺季需求释放,主要东西向航线集装箱运价在高燃油成本基准上持续攀升。受5月综合费率调整(GRI)影响,亚洲至北欧航线运价上涨300美元/FEU至约2,900美元/FEU,重回3月底战时高点;亚洲至地中海航线上周飙升20%至近4,400美元/FEU,较3月高点高出100美元/FEU。
红海改道延长了欧洲进口商交货期,加之货主为规避7月生效的新燃油附加费(BAF)而提前出货,共同推动了旺季提前到来。承运人已宣布额外GRI及600-1,000美元/FEU不等的旺季附加费(PSS),旨在进一步推高运价至6月中旬。
跨太平洋航线方面,5月中旬GRI顺利实施推动两条航线运价周涨幅均超10%,标志旺季提前开启。亚马逊Prime Day提前至6月及即将到来的BAF更新是重要驱动因素。马士基已增加岸桥设备应对预期需求,并宣布6月适用2,000美元/FEU的旺季附加费。
空运市场供需趋稳,中美航线逆势上涨
航空煤油价格在3月底达到峰值后,因海湾以外炼油厂增产及航班取消缓解需求,供应虽低于正常水平但整体保持稳定。目前航油价格较高点下跌近25%,部分承运人已下调燃油附加费。叠加中东进出港运力逐步恢复,空运运价大部分已度过4月中旬至5月初的高峰期,但仍高于战前水平。
具体来看,上周中国至欧洲航线价格回落3%至5.00美元/公斤以下;南亚至欧洲微涨3%至4.50美元/公斤以上,仍远低于4月高点;东南亚至欧洲上涨超10%至5.20美元/公斤,但较5月初高点低10%。相比之下,中国至北美航线过去两周持续攀升,上周涨幅达12%至6.16美元/公斤,主要受Prime Day临近及人工智能相关硬件强劲需求推动。