

深度简报:
Wayfair盈利能力仍承压,Q1净亏损1.05亿美元同比微降;但在消费者追求性价比趋势下,正持续抢占市场份额。
截至3月31日,活跃客户达2140万,同比增长超1%;毛利率同比下降70个基点至30%。
总净收入增长超7%至29亿美元,主要来自美国市场。分析师认为,在当前品类困境下该表现令人印象深刻。
潜水洞察:
尽管后疫情时代家具家居零售低迷,Wayfair仍实现销售与份额双增。
据美国商务部数据,该品类近六个月中有五个月销售下滑,十月增幅仅0.7%。Wayfair联合创始人兼CEO Niraj Shah表示,预计Q1家居品类降幅为个位数低位,而公司表现优于市场个位数高位区间。
家居品类仍处于后疫情时代的低迷状态
过去六个月中部分零售销售品类的未调整同比销售额变化。
William Blair分析师Phillip Blee和Olivia Witte指出,虽毛利率走势堪忧,但在行业持续下滑背景下,7.4%的销售增长凸显了Wayfair具有长期结构性的市场份额增长潜力。
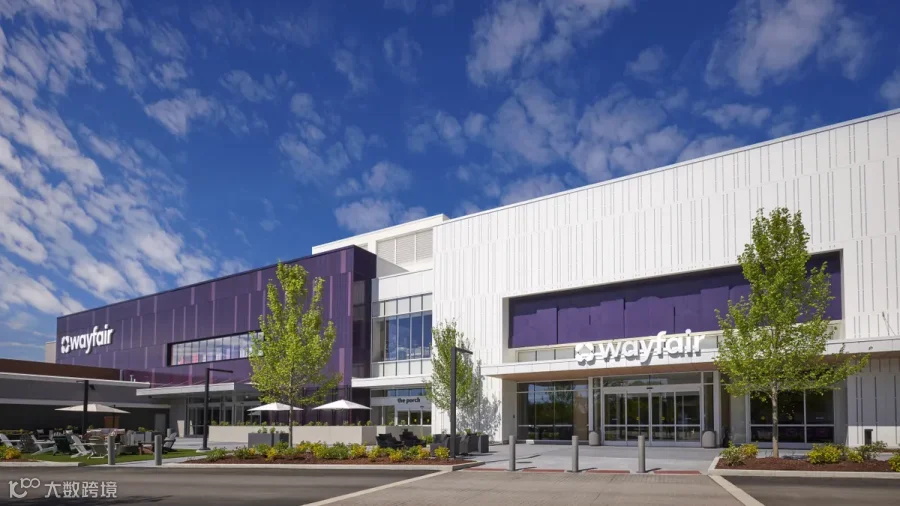
Shah预计份额增长将持续,忠诚计划与实体门店是关键驱动力。Wayfair计划年底前拥有四家门店,明年继续扩张。
GlobalData董事总经理Neil Saunders认为,Wayfair在消费者关注性价比时期提供价值优势显著。其丰富的产品范围和强大的价格分层成为吸引消费者的关键。
盈利能力仍是Wayfair自成立以来的痛点。公司Q1非GAAP调整后EBITDA为1.51亿美元,Saunders肯定该数据“无疑更强”,但强调净亏损依然巨大且资产负债表缩水。除重组和债务清偿外,业务盈利仍需大量工作。
Saunders指出,公司转向强调客户留存而非获客是迈向盈利的重要一步,但距离最终目标仍有相当长的路要走。