


Himalaya(ヒマラヤ)于10月10日宣布下调以2026年8月期为最终年度的中期经营计划。销售额目标从690亿日元下调10.2%至620亿日元;经常利润从30亿日元大幅下调83.8%至5亿日元。针对电商业务,公司明确表示“将优先改善利润率,抑制销售扩张速度”。
近期电商销售额趋势如下:2023年8月期同比增长10.9%至160亿日元(电商化率26.6%);2024年8月期预计增长6.8%至约170亿日元;2025年8月期预计增长11.1%至约188亿日元。原中期计划设定最终年度电商销售额目标为240亿日元,年均复合增长率(CAGR)为14.5%。
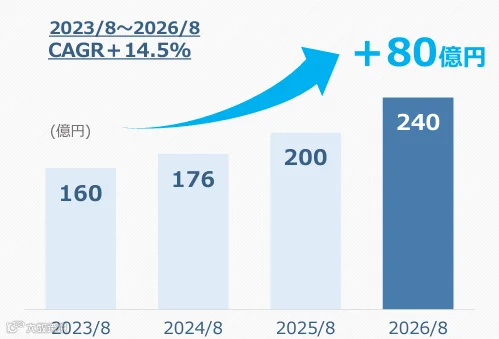
中期计划回顾与调整背景
Himalaya于2023年11月公布该中期计划。在疫情后常态恢复过程中,随着户外热潮趋于平息,公司致力于确立新核心品类、提升库存及门店效率,并扩大电商业务。
原定电商战略包含三点:①增加实体门店发货以强化盈利能力;②联动商品战略,开发电商专售等新业态;③完善体制以达成300亿日元电商销售额目标。
具体扩销措施包括:“扩充电商专用商品并开拓新类别”、“构建全新电商专用物流中心运营体系”、“促进门店与电商无缝衔接”以及“通过自有App联动提升购买体验”。
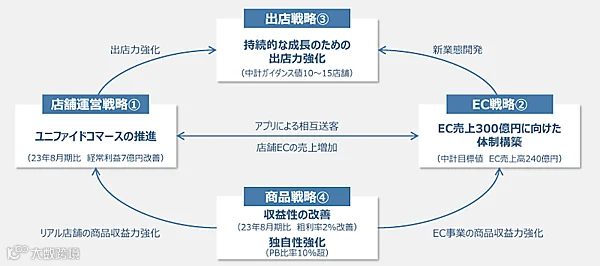
业绩未达预期原因分析
受社团活动需求恢复影响,竞技类通用体育用品表现强劲。但露营用品需求降幅超预期,解封反弹致服装供应过剩,加之暖冬及物价高涨导致毛利率改善滞后,现有店铺毛利低于预期,销售增长乏力。尽管推进业务流程改善,但物流费、人工费等成本负担仍超最初预期。
虽然近两年电商销售额增长近两成,但在当前环境下,公司决定优先改善利润率而非追求规模扩张,因此难以在中期最后一年度实现原定销售目标。
在统一商务(Unified Commerce)方面,虽在试点门店取得成果,但也暴露出员工教育和现场理解等运营课题,需基于中长期视角持续投入。此外,为应对应届生招聘难及数字化课题,公司对人才获取与培养进行了先行投资,且现有店铺收益强化投资额及销售及管理费用(SG&A)均高于最初计划。
今后的重点施策
面向2026年8月期,除少子老龄化导致的超市店过剩、顾客购买行为变化等传统课题外,应对物价高涨、改善损益结构迫在眉睫。公司将在关注健康意识提升带来的需求变化及推进数字化的同时,回归国内体育用品零售根本,夯实收益重建基础。
- 以7家主力店大规模翻新为核心,推进卖场强化与运营效率化
- 运用新人事制度充实人才教育,强化门店销售能力
- 强化Himalaya App等数字工具,实现门店与电商无缝衔接,提升购买体验附加值
- 完善二手商品等电商专售商品并优化运营,进一步提升盈利能力