


QUOTE
平台没有关闭中国卖家, 它只是关闭了那些交不了货的人 。
—— 关于 PHH Group 那 80%
去年,PHH Group 做了一件在整个欧洲电商圈都没人敢做的事。
它把平台上来自中国卖家的商品,砍掉了 80% 以上 。商品总量从 1500 万件,掉到 830 万件 。
消息出来后,业内主流反应是「中国卖家这条路被堵死了」。
但我想说,这恰恰相反。这一刀之后,它变成了这几年欧洲市场里 最值得看的空地之一 。
本文看点
01
四国联合体:一个后台通卖四国
02
零囤货:不压货也能先试水
03
真门槛不在选品,在主体
01
WHO IT IS
四国联合体,不是单站点
先把基本盘说清楚,否则后面的判断都站不住。
Pigu.lt 在立陶宛语里就是「便宜」的意思。它背后是波罗的海地区最大的电商集团 PHH Group ,旗下有四个站点。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这里必须把一件事说准。
很多宣传稿笼统写「波罗的海三国流量第一」,这是不准确的。真实情况是分层的: 拉脱维亚和立陶宛站确实占据本国领先地位 ,爱沙尼亚站稳居头部但不是第一,芬兰站则是老牌而非头部。
「拉脱维亚那个排名不是我封的,是 PHH Group 的 CEO 援引当地权威财经媒体 Verslo žinios 的研究数据公开确认的。」
四个国家加起来约 1150 万人口。整个生态 4000 多个卖家,年访问量约 1.5 亿次。
但真正让这套结构有价值的,不是数字,是这一条:
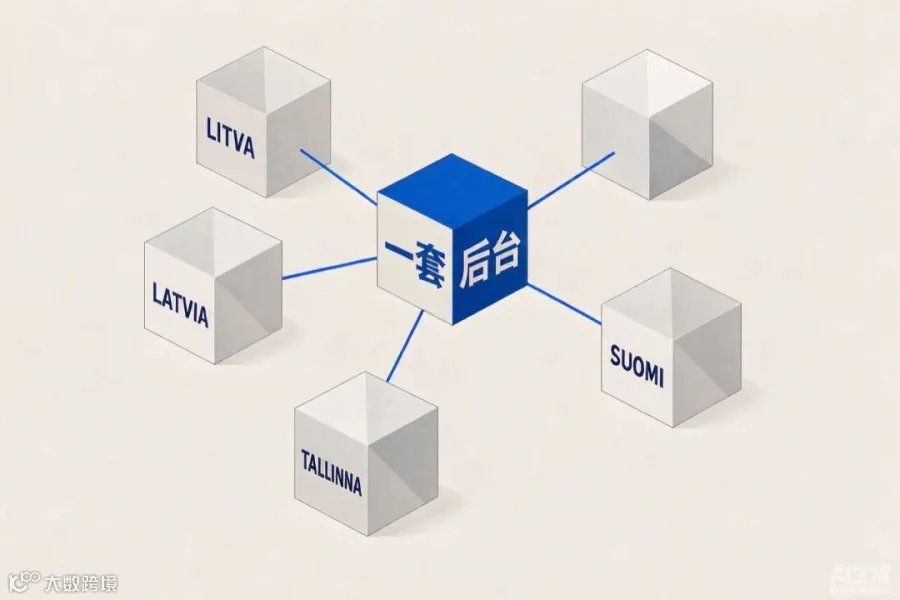
— 一个中心后台,连接四个国家站点
一次注册,一个后台,一份月租,商品同步铺到四个国家。
对比一下你在德国站的处境:单国、单后台、单国 VAT、单国仓配。而这里是四国共用一套系统。
我在德国做电商的同行,如果一年只做德国一个市场,规模基本就到底了——因为德国的类目竞争密度是全世界最高的,广告成本也是。要突破天花板只能去开新国家。
而 Pigu 相当于把「开四个新国家」这件事,压缩成了一次注册。
02
THE 80% CUT
80% 那一刀,砍掉的到底是什么
这一节是全文最关键的部分。
很多解读把这件事说成「平台对中国卖家关门了」。这是误读。
把时间线拉出来看更清楚:平台上的商品总量曾一年多里从 300 万暴涨到 1500 万件。随后集团做了一次全面评估,砍掉中国卖家商品 80% 以上,商品量回落到 830 万件 。
CEO 给出的理由原话很直接:过去他们太关注商品数量和品类扩张,而不是为顾客创造真实价值;现在很清楚, 质量和顾客体验必须优先 。所以他们下架那些对质量或交付时间存在疑虑的商品。

— 商品总量从 1500 万回落到 830 万
关键在这句话:砍掉的是 履不了约、质量不稳的铺货型链接 。留存下来的是什么?公告里写得很清楚——只有能按时交付、且提供有竞争力且符合需求的商品供给的卖家,才被留下。
所以真实结论应该是:平台没有关闭中国卖家,而是关闭了「劣质铺货型中国卖家」。
对认真做品的人,这反而是天大的好消息。
因为在过去那 1500 万件的虚胖体量里,你的商品和一堆会在两个月后交不了货的铺货链接挤在同一个类目首页里。买家看到的是一堆垃圾,你再好的货也沉底。
现在这批人被清掉了。 等于平台帮你把战场清扫了一遍。
再看一组数据。截至公开统计,平台卖家结构是:波罗的海三国本地卖家占 59.32% ,波兰占 9.83%,其他欧盟国家占 5.85%,中国卖家占 18.18%。
一个数字都没编,但这几个比例本身就说明问题——本地卖家过半,中国卖家远没有到「被清空」的程度,而是回到了一个 正常的竞争位置 。
NOTE
2026 年 8 月,原 Pigu.lt 联合创始人回归执掌 Marketplace 业务,集团目标是在年底前重回盈利,方向非常明确:从数量转向质量。这个判断对卖家的含义是——今年进场,比明年进场更从容。
03
ZERO INVENTORY
最反直觉的一点:可以不囤货
这是我认为整个平台最值得单独拎出来讲的一条。
很多人一听到「欧洲电商平台」,脑子里自动跳出三个动作:先把货拉到本地仓、备一批库存进去、压资金。 在 Pigu,这三件事都不是必须的。
先把物流模式说清楚,一共三条路
官方仓 Fulfillment by Pigu 是选做题,不是必做题。你可以走自发货:卖一单发一单,不用提前把任何货搬进它的官方仓。
把货提前送进平台仓库,仓储、打包、配送、退货全托管。目前入仓头程、仓储、包装、退货处理都在免费期内。
用自己的 3PL,通过 API 对接库存。
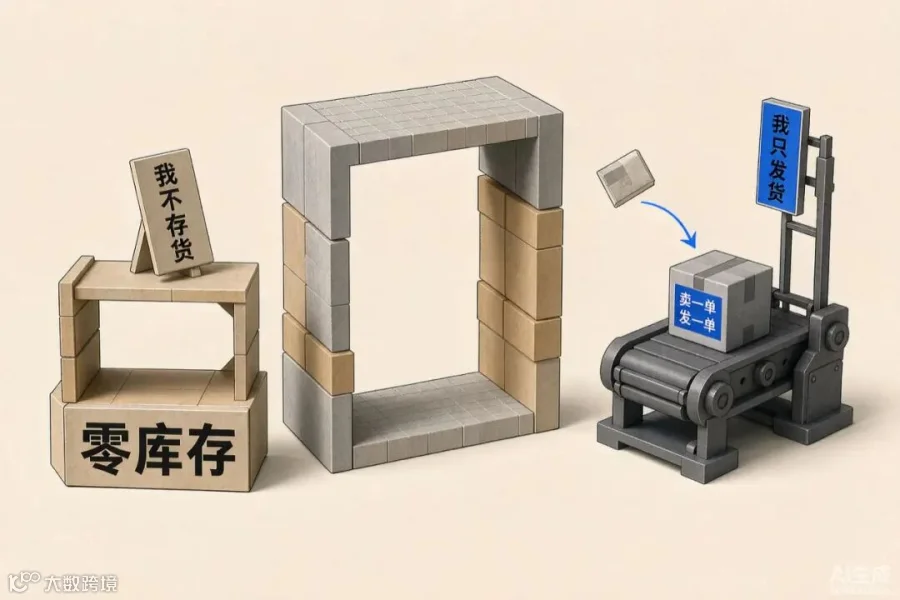
— 空货架与单件发货的对比
自发货意味着什么?意味着 压货风险为零、仓储月费不用付、滞销 90 天的加收费用跟你没有任何关系 、资金在卖出去那一刻才动。
对一个现金流紧张、或者刚进这个市场不想赌库存的新手卖家来说,这一条的价值可能超过所有费用优惠加起来。
但我必须把代价也说全,否则就是不负责任。
官方自己公布的数字:使用 FBP 的商品,比不使用的销量高约 37%,并且能拿到「当日达/次日达」的标签和筛选器流量倾斜。
翻译成人话:自发货能做,但相当于百米赛跑人家在终点线附近起步。
还有一个容易被忽略的硬要求: 自发货也需要欧盟境内的退货地址 。欧盟十四天无理由退货是法定权利,退货地址不在欧盟境内,买家有权直接拒收。
「自发货测款,跑出来的 SKU 再补进 FBP。先用零囤货的方式把四国市场完整试一遍,两头都不亏。」
顺带一提物流特征:这里买家默认去自提柜取件。波罗的海三国是全欧洲自提柜密度最高的地区之一, 妥投率接近 100% ,基本没有二次派送。
04
THE MATH
成本结构:把账算给你看
平台费用结构在跨境平台里属于透明得离谱的那一类。
月租 39 欧元起
覆盖全部四个站点,摊到每个国家不到 10 欧元。
佣金 4% 至 15%
平均约 11%,高客单价类目还有阶梯降费,最低可降到 5%。
零开户零刊登费
零保证金,1300 多个类目随便铺。
每月两次回款
5 号和 20 号,平台代收买家货款后转付。
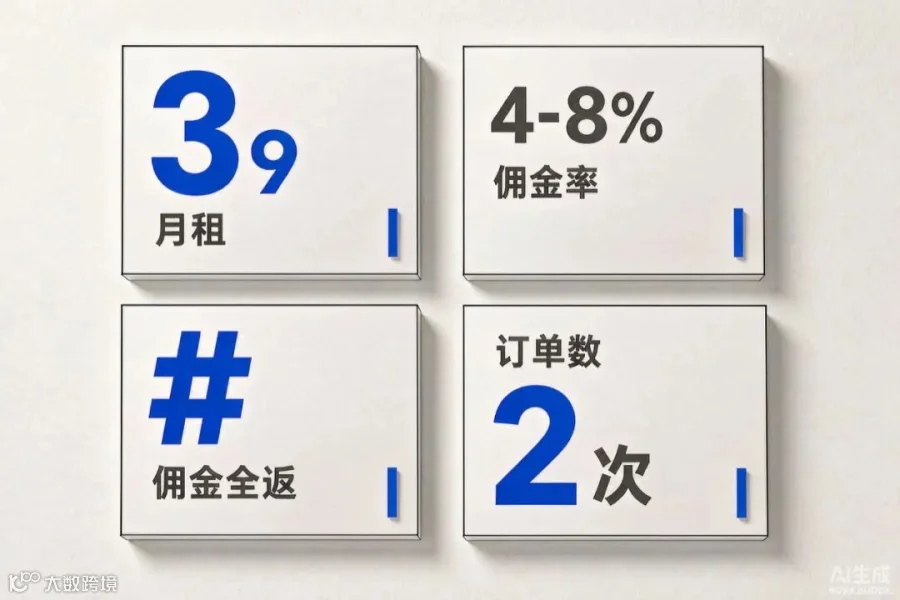
— 关键费用项一览
其中有一条,我认为是这套规则里对卖家最实在的:
买家合规退货时,已扣的佣金 100% 全额返还卖家。
做过欧洲市场的都知道退货有多疼,而「退货了佣金照扣」是最憋屈的一块——货来回运费你赔,平台抽成平台照拿。在亚马逊上,退货佣金不退是常态。
Pigu 把这条写进了规则。 高退货率品类的卖家,这一笔能省下真金白银。
实算一笔账
以一台售价 350 欧元的扫地机器人为例:高单价类目触发阶梯降费,佣金按 5% 算是 17.5 欧元;39 欧元月租如果月销 100 单,摊到每单 0.39 欧元,且这一份月租覆盖四国。
平台侧合计约 17.9 欧元,占售价 5.1%。如果这单退货, 17.5 欧元佣金全额退回 ,损失的只有物流往返成本。
活动节奏上, 11 月黑五是这里全年最大的流量峰值 ,秋季入场正好赶上。
05
THE REAL WALL
门槛不在选品,在主体
到这一节我要泼点冷水了。
前面说得再好,有一件事你必须先过——这个平台现在卡人的不是选品,是资质。五条硬指标,一条都不能绕。
中国大陆公司或香港公司都行,但个体户和个人不行。企业状态要干净,无经营异常、无重大失信记录。
欧盟一站式申报体系能覆盖波罗的海各国税务。没有欧洲税号,这里是过不去的。
必须是 GS1 授权的合法 EAN 国际条码,严禁套用野码,这个平台查得比想象中严。
货物要提前清关备入欧洲境内的海外仓,下单后 2 至 4 个工作日内妥投。
一个能实际收件验货的实体地址。
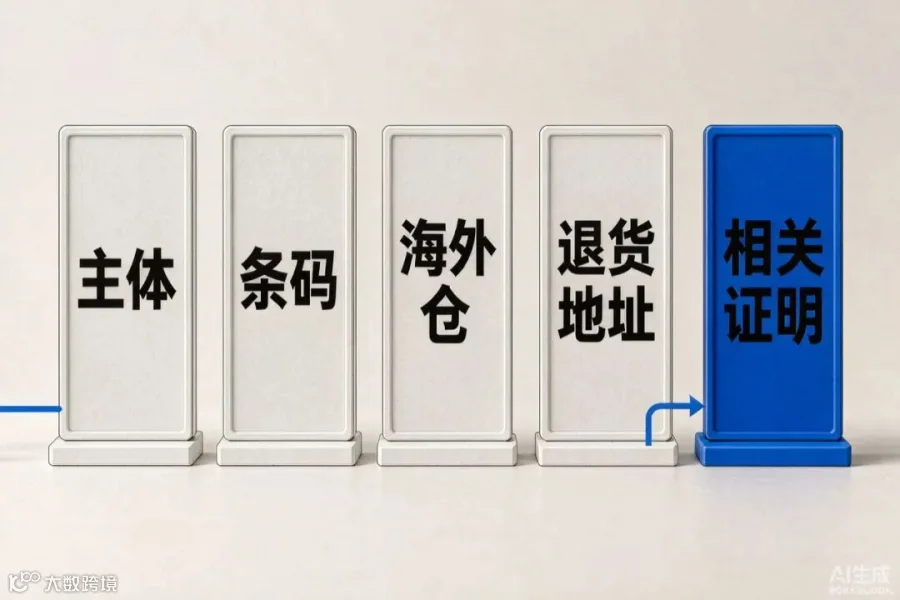
— 五道准入关卡
外加一条实操层面的:商品描述需要本地语言——立陶宛语、拉脱维亚语、爱沙尼亚语、芬兰语。不会的可以用平台官方的翻译服务,也可以用 DeepL 加人工校对。
我特别想提醒一条经验之谈:机翻对付简单描述够用, 碰到技术参数最容易翻车 ——一个规格翻错,买家的信任在点「立即购买」之前就已经没了。
国内卖家最容易卡住的,是欧洲主体和本地退货地址。
它也是整个链条里唯一真正有门槛、且没有捷径的那一环。
06
WHO IT FITS
谁适合,谁别碰
说清楚适用人群,比说清楚平台更重要。
适合的
手上有欧洲主体和欧洲仓,做 3C、家居、工具、户外这类标品,想低成本覆盖北欧-波罗的海小语种市场的团队。现金流敏感、不想压库存的人尤其合适——自发货起步几乎没有试错成本。
还要提醒一句:平台生态里中国卖家占比 18.18%,竞争密度跟德国比完全是两个世界。但 低竞争不等于低门槛 ,欧洲 VAT 和本地退货地址这两道墙,一个都绕不过去。
∞
THE END
窗口不会永远开着
波罗的海这四个小国加起来不到 1300 万人口,很多人看一眼就划走了。
但 PHH Group 用十几年时间在这里做成了一个绝对区域霸主——本地语言、本地物流、本地支付习惯,样样扎实。这就是为什么国际平台在这里渗透一直不深,也是为什么中国卖家在这里密度长期偏低。
平台刚砍掉八成劣质供给、清完战场、重回盈利目标,中欧物流在跑、11 月黑五在路上。
这个窗口不会永远开着。
「选品可以错,物流可以换,主体这一关过不去,后面所有规划都是空谈。」
REFERENCE
本文数据核实自 PHH Group 官方公告及公开研究,平台费用与政策以官方最新公示为准。
END
如果你觉得今天这篇有收获,欢迎 点赞、在看、转发 三连,我们下篇见。