

深度简报:
- J.C. Penney第二季度困境持续,总净销售额同比下滑超8%至13亿美元;运动、家居、珠宝及美妆美发品类表现强劲,部分服装品类疲软。
- 毛利率为39.2%,受产品成本上升、定价策略调整、品类组合变化及促销力度加大影响;净利润缩水超50%。
- 财报显示,二季度末及三季度客流量与线上销售改善,信用卡注册量及忠诚度计划均实现两位数增长。
潜水洞察:
相比竞争对手,J.C. Penney二季度表现更为艰难:Dillard’s和Macy’s仅获小幅营收增长,Kohl’s降幅不足1%,而Penney上半年总净销售额已下降6.5%。
GlobalData董事总经理Neil Saunders指出:“销售下滑令人担忧,尤其在百货市场整体增长的背景下,这代表市场份额严重流失。”他认为,尽管有创意营销和门店改善,但品牌仍缺乏增长动力。Penney自身也承认,库存单位减少、缺货及季节性需求疲软损害了服装销售。
不过本季亦有亮点:受益于Nike、团队运动及精选Adidas鞋类,运动服饰销售同比增长约12%,世界杯商品陈列策略成效显著;家具增长41%,珠宝增长9%,沙龙业务因零售与服务双轮驱动增长约7%。
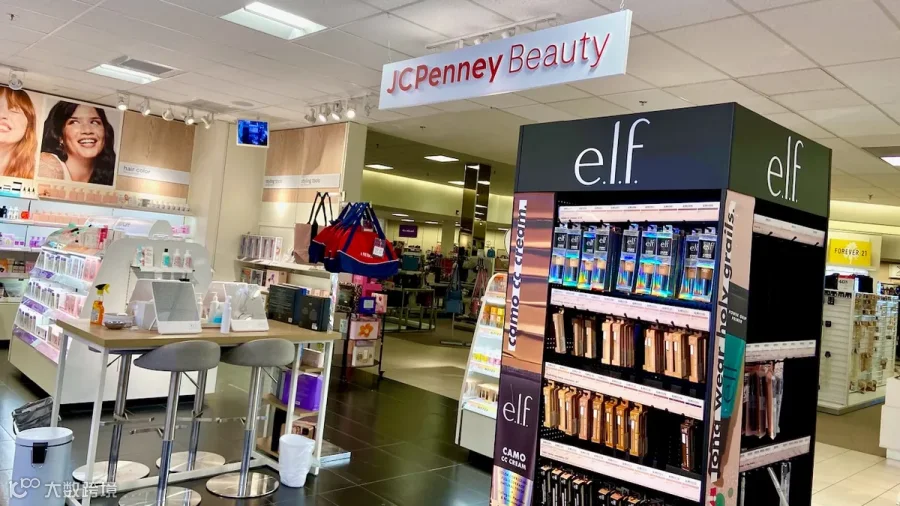
此外,零售商已从四年前终止Sephora合作中恢复。二季度美容销售因护肤新品及Milani、韩国彩妆系列发布获得提振。Saunders评价称:“公司在打造替代Sephora的现代产品组合方面非常用心。”但他强调,百货公司需各部门协同发力,JCP尚未全面达标,压力犹存。
值得注意的是,由于两家房东同时是所有者,Penney关闭低效门店的可能性较低。但季末推出的市场平台表现超预期,预计将为电商带来长期增量。假日季将继续推行“价值导向定价”,聚焦“清晰价值与家庭时刻”,并动态监测消费者反馈以调整策略。
作为Catalyst Brands旗下企业,Penney获得了财务与运营支持,更注重长期发展。Saunders表示:“JCP财务稳定且有资本支持,不会消失。它正投入资源重建,而非像Sears那样被拖垮。”