


9月23日,中国商务广告协会数字营销专业委员会联合CTR共同主办数委会系列活动第50场主题为“《2026中国消费市场与移动用户趋势》解读”的云端思享汇。
本次活动特别邀请了纽锐拓消费者指数(在中国隶属于CTR)客户总监张红梅、央视市场研究(CTR)移动用户指数研究总监 王珺两位老师作为分享嘉宾,由数委会办公室副主任、虎啸文化高级副总裁王林娜主持。

以下为分享核心内容:
CTR张红梅:三大重构,定义存量时代增长机会——2026年中国消费市场趋势
中国消费市场正在经历一个重要转折。国家统计局数据显示,2026年上半年,社会消费品零售总额同比微增1.3%,其中,全国服务零售额增速达5.3%。与此同时,人口规模也出现了持续性的下滑。
从我们持续追踪中国消费者在快速消费品市场的真实购买变化来看, 2026年上半年,中国城镇快速消费品(FMCG)市场销售额同比下降0.3%,截至到8月,市场整体销售额微增0.1%,而消费者的户均花费在减少。这表明,中国快速消费品市场正在走向存量市场。
但存量并不意味着没有增长。真正发生变化的是:增长机会正在重新分配。
过去依靠市场自然扩张获得增长的逻辑正在改变。新的机会,越来越需要从消费者真实的生活方式、价值选择和决策变化中来寻找。
我们看到三个正在发生的“增长重构”。
购物篮重构:从占据品类到渗透场景
今天的消费市场正在变得越来越碎片化,甚至“粉尘化”。
从我们连续性监测的消费者购买数据看到,每年约有40%的SKU是新品,但同时约30%的单品被淘汰;会员店、折扣店、零食店等新兴业态客流量保持30%以上增长,而大卖场和大超市客流逐年下降。消费者的购买方式也从过去的“囤货”进一步转向高频、少量、按需购买。
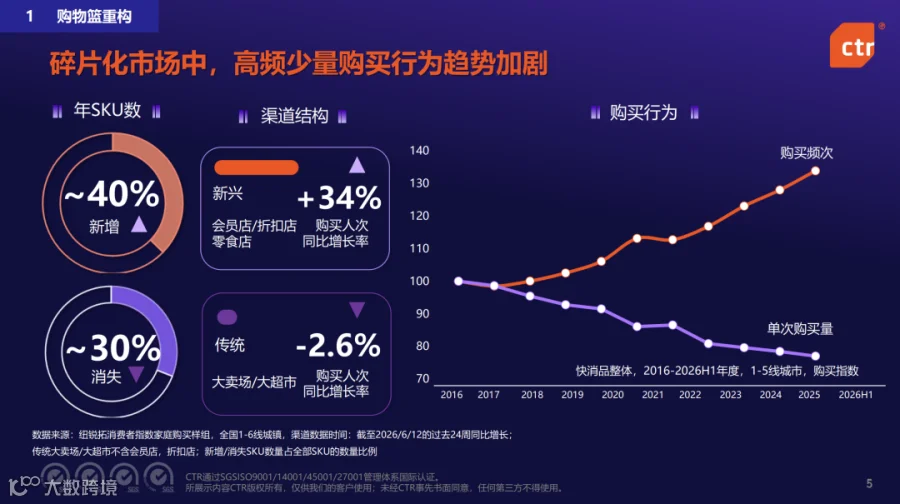
消费者购买行为的转变带来了什么? 我们看到,今年即时零售购买人次同比增长23%,增长主要来自下午3—6点和晚上7—10点的休闲补货时段。而在不同时间、不同需求下,消费者的购物篮组合也完全不同。
看似属于不同消费世界的产品,正在因为一个具体的生活场景进入同一个购物篮。
这背后反映的是一个重要变化:消费者越来越围绕具体的场景来购买产品。
因此,品牌需要关注的不只是一个品类里的份额,还要进一步理解:消费者在什么场景下产生需求?购物篮如何组合?品牌还能进入哪些新的消费时刻?
基于这一变化,今年起,我们的消费者洞察研究已经覆盖13大食品饮料场景和9大美妆使用场景,进一步将消费者真实购买与具体需求场景连接起来,帮助品牌看见不同场景的消费规模、增长潜力与品牌表现,识别尚未被充分满足的需求空间,以及可以进一步打开的增长机会。
第二点,自有品牌的发展,也在印证消费者购物篮的变化。目前,自有品牌全年渗透率已经达到64%,年增长率超过65%。如果进一步拆解消费者的真实购买,可以发现,自有品牌带来的增长中约60%来自自然增量。
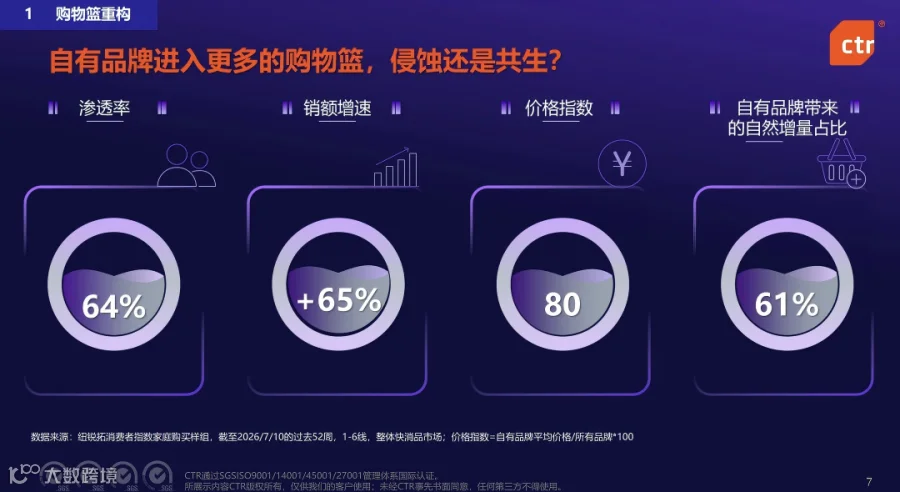
我们进一步打开消费者的购物篮来分析,会发现同时购买自有品牌和厂商品牌的购物篮客单价,相比“只买自有品牌”与“只买厂商品牌”两类购物篮客单价之和,高出30%。因此,自有品牌与厂商品牌并不只是简单的替代关系。两者共存,反而有机会共同做大消费者的购物篮。
从占据品类,到进入更多场景、共同做大购物篮,是存量市场下第一个需要被重构的增长逻辑。
价值重构:用“值得”取代“便宜”
价格,是今天几乎所有品牌都绕不开的话题。
拉长十年来看,2019年以前是单边消费升级,2019到2023年进入理性波动,2024年以来市场均价已经连续三年下行,平替成为越来越普遍的选择。
但如果把消费者的购买进一步拆开,会发现今天的价格变化并不能简单理解为“消费降级”。
在我们监测的114个快消品类中,38%的品类呈现“价跌量涨”,消费者明显在寻找更具性价比的选择;与此同时,有11%的品类量价齐升,还有25%的品类呈现“少买一点、买好一点”的趋势。
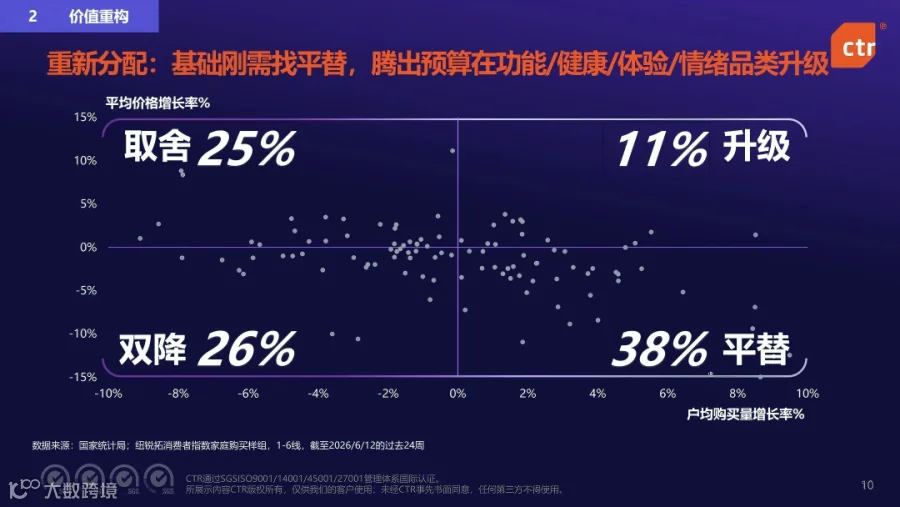
这表明,消费者不是一味追求便宜,而是在重新决定:什么地方可以省,什么地方值得花。这种预算的重新分配,正在形成两条同时发生的消费路径。
一边是对质价比的追求。对于基础刚需,消费者更加主动地寻找价格更合理、但品质和功能不妥协的选择。另一边,则是对情价比的升级。消费者愿意把省下来的预算投入到真正看重的体验、功能、健康与情绪价值上。
我们也能从市场中看到这样的变化:短保产品在多个品类快速增长,更干净的配料表、更明确的功效能够获得溢价,本土高端美妆、高端宠物食品也在持续赢得消费者。
所以,今天真正需要重构的,并不是简单的价格高低。消费者正在从“贵不贵”,转向判断“值不值”。而“值得”的标准,还在不同人生阶段进一步分化。
我们看到,年轻无孩家庭的价格指数今年首次转正,对生活体验和“松弛感”的投入开始回升;中年有孩儿家庭更关注育儿悦己和高效便捷;中老年家庭则更加关注养生健康与社交陪伴。
对品牌而言,这意味着增长不能只依赖价格竞争:在基础需求上,需要用真正的质价比赢得消费者;在升级需求上,则需要创造足够的情价比,让消费者愿意为更好的体验、功能和价值付费。
从“便宜”走向“值得”,是第二个增长重构。
决策重构:和AI一起发现需求
消费者做出购买决定的方式,也正在发生变化。AI已经不只是在回答消费者的问题,也开始参与需求发现、产品比较和购买选择。一个原本没有明确购买意图的问题,可能在与AI的互动中逐渐形成新的需求;消费者也可能在AI建议下重新比较产品、改变选择甚至完成消费升级。
我们的数据进一步印证了这一变化。
CTR星汉移动用户分析辨明,每月使用AI原生APP的消费者比例,已经从2025年的15%上升至2026年的52%。其中,24.8%的消费者已经开始使用AI做消费决策,14.5%会使用AI选择品牌和渠道。这群消费者往往购买频率更高、对价格相对不敏感,也更加热衷即时零售。
过去,品牌更多考虑如何让消费者看到自己、记住自己、选择自己。现在还需要进一步思考:当消费者开始向AI描述需求、寻找解决方案,品牌如何进入新的决策路径。
但决策入口的变化,只是其中一面。另一面,是消费者与品牌之间的关系也在变化。今天的消费者越来越希望被倾听、被回应,甚至直接参与品牌与产品的创造。我们已经看到越来越多这样的实践:品牌根据消费者反馈快速调整产品;包装从单纯的信息载体变成消费者参与和表达的互动空间;产品本身,也开始为消费者留下更多自主创作和共创的可能。
构建消费者信任,不再只是品牌向消费者单向输出,而是倾听、互动和共创。
三大重构,最终回归增长本质
购物篮重构,让我们看到消费者正在更多场景中重新组织购买;价值重构,让我们看到消费者正在重新判断什么值得选择;决策重构,则让我们看到需求被发现、比较和选择的方式,以及品牌与消费者建立关系的方式都在改变。
三个“重构”发生在不同层面,却共同指向一个问题:增长依然来自更多消费者。这也是我们此前发布的《渗透率驱动增长战略蓝图》所揭示的核心规律:持续增长的关键,是不断赢得新消费者、扩大品牌渗透率。
当市场无法再为所有品牌提供自然增量,这条增长规律变得更加重要。但“赢得更多消费者”不是一句简单的拉新口号。真正落到一个具体品牌,还需要进一步看清:增长来自哪些消费者,他们为什么选择或离开品牌,以及潜在消费者的机会在哪里。而这些答案,最终都需要回到消费者真实的购买与使用行为中寻找。
增长规律告诉我们方向,而真实的消费者行为数据让增长机会变得可见。
CTR王珺: AI重塑互联网生态的三重逻辑——2026年中国移动用户趋势
AI成为移动互联网确定性变量
一组数据勾勒出变化的轮廓:中国手机网民规模已达11.25亿,近半年增速不足1%;2026年7月,TOP100应用与上年同期的重合度仍为88%,年度新晋应用12个,其中四分之一是AI应用。同期,AI APP月活跃用户同比增长259%。
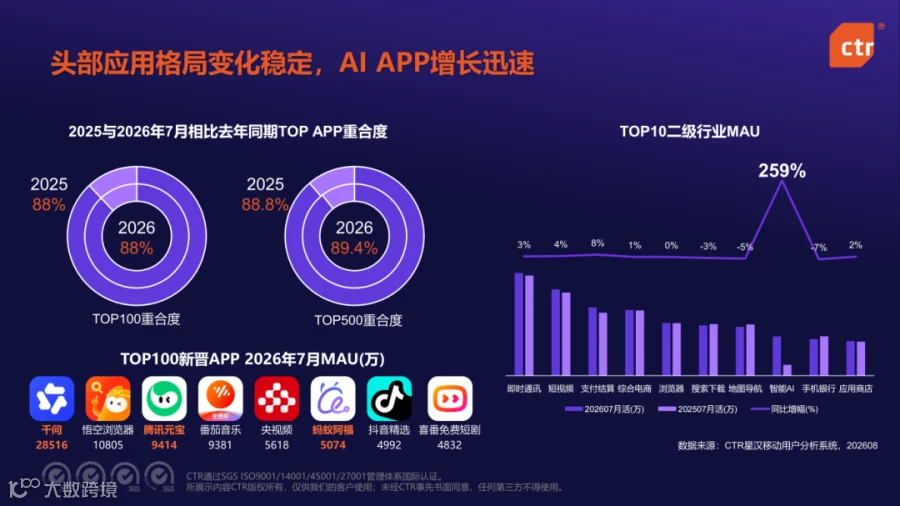
头部应用格局变化稳定,AI APP增长迅速
一稳一增之间,行业逻辑已经切换,AI正在重塑互联网生态。
AI从三个层面重塑互联网生态
1. 媒介入口重塑:从“打开APP”到“先问AI”
AI应用的设备覆盖正在快速扩大。CTR星汉移动用户分析系统显示,2026年上半年,AI APP覆盖设备数超过9亿,渗透率升接近6成,亿级APP集中出现。
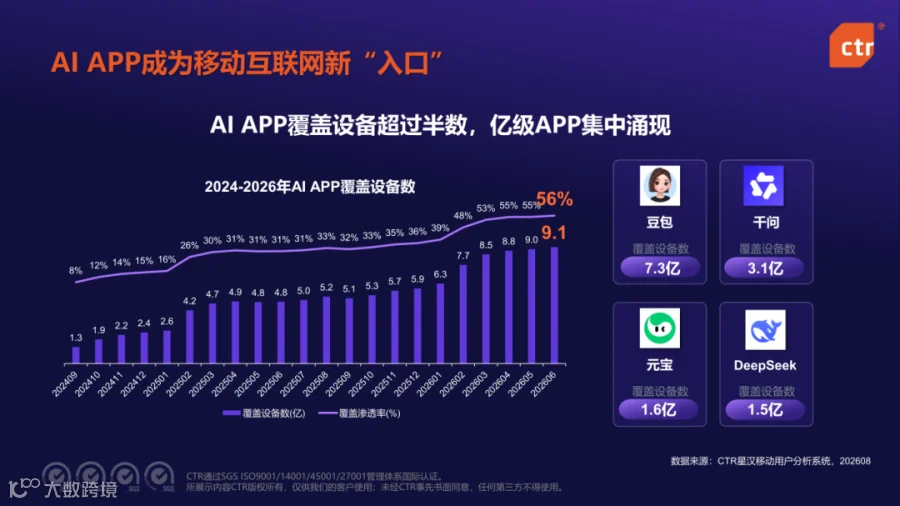
AI APP成为移动互联网新“入口”
手机原生AI助手活跃用户规模也在持续增长,由于能够与系统能力和手机使用场景深度连接,原生AI推动手机交互从“查一下”走向“直接做”。如果说触屏把手机变成互联网终端,那么AI正在把手机变成真正的智能助手。
用户的使用时间也在迁移。2025年7月,AI APP使用总时长持续增长。查地址、搜商品、问信息等,越来越多场景的第一步不再是APP中的搜索框,而是AI对话框。
2. 生产流程重塑:从“内容量产”到“流程协同”
AI正在改变生产流程,最先受益的是短剧行业。专注AI漫剧火龙漫剧上线几个月之后月活就达3000万;半路出家的红果漫剧月活也持续高速增长。头部短剧平台的热榜中,AI剧也持续占据位置。AI短剧已进入规模化生产和商业化阶段。

AI短剧进入规模化生产和商业化阶段
AI还在持续向各行各业渗透。随着Agent走向普及,AI开始成为企业的“超级员工”:在代码编写、营销内容生产、市场研究等各个场景中帮助企业提效。
与此同时,AI也成为众多企业服务用户的得力助手,比如,电商应用里的AI导购、出行场景下的AI向导、生活服务中的AI参谋等,AI正成为互联网服务的基础设施,Token也正成为企业的新型“水电煤”。
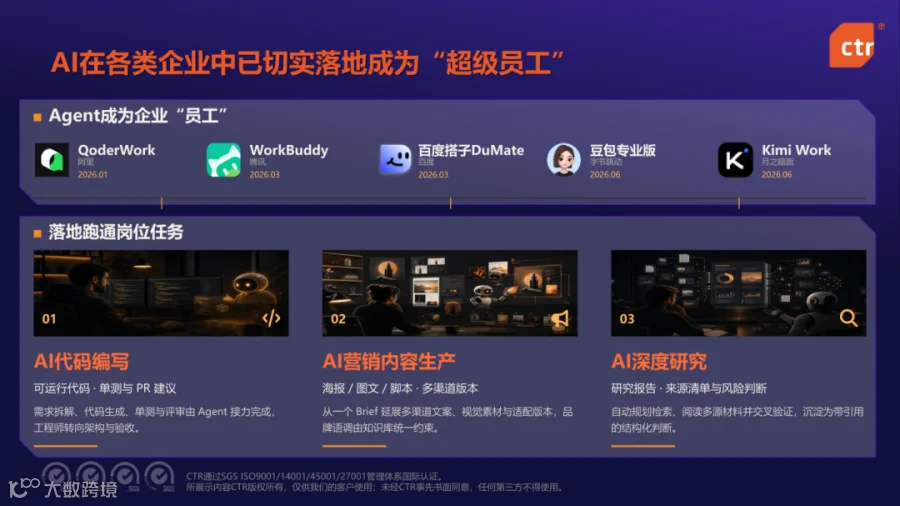
Agent在企业中落地为“超级员工”
3. 消费路径重塑:从“搜索比较”到“AI建议”
AI同样在改写消费决策路径。CTR-CAIS中国AI用户调查显示,AI产品已进入线上购物信息获取渠道前三。在旅行酒店、交通出行、大家电、金融保险、户外休娱、医药保健等九个品类中,更是成为用户首要的信息获取渠道。

AI已成为消费过程中的主要信息渠道
AI对各个品类的影响程度不尽相同,可以从“用不用”和“信不信”两个维度去分析。优先行动区的品类呈现AI高使用、高信任,适合优先加大AI侧营销投入;多元覆盖区呈现使用AI较多但信任较低,用户往往会通过其他渠道反复验证,品牌需要覆盖多元渠道提升品牌信任;场景联动区信任较高但触点不足,需要通过多场景联动触发用户AI使用。
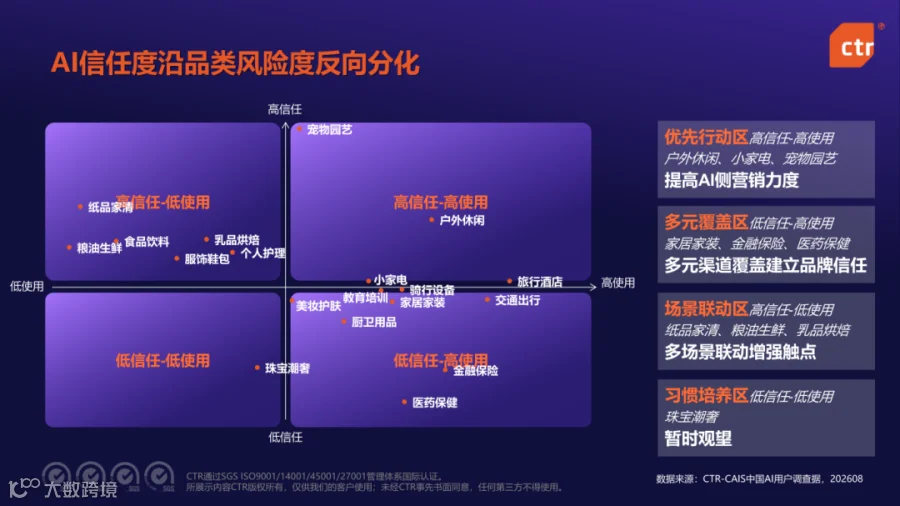
AI信任度沿品类风险度反向分化
AI对不同人群的影响程度也存在明显差异,不同AI平台对不同品类消费的影响程度各异。通用型AI覆盖广,专业型AI则在特定品类中更具影响力,例如:蚂蚁阿福更集中于健康、医疗和母婴等品类,讯飞星火在教育和家庭生活场景相关消费方面倾向性更强。
品牌成长路径:PACT模型走向“品智合一”
面对入口、生产与消费的同步变化,CTR提出PACT模型,为品牌提供AI时代的成长路径。
第一步,评估品类适配度。结合品类用户的AI使用率和信任度,判断该品类是否适合开展AI营销,以及应优先解决曝光、解释还是信任问题。
第二步,识别人群AI信任度。找到目标消费群体中对AI更敏感、更愿意采纳建议的人,制定差异化的沟通策略。
第三步,判断渠道TGI偏好。用品类用户在不同AI平台上的使用偏好,确定品牌应该重点影响哪一个AI入口。
第四步,完成内容定位。基于不同品类用户在AI中提出的重点问题方向,明确内容应围绕品牌、功能、服务等哪些核心要素展开。
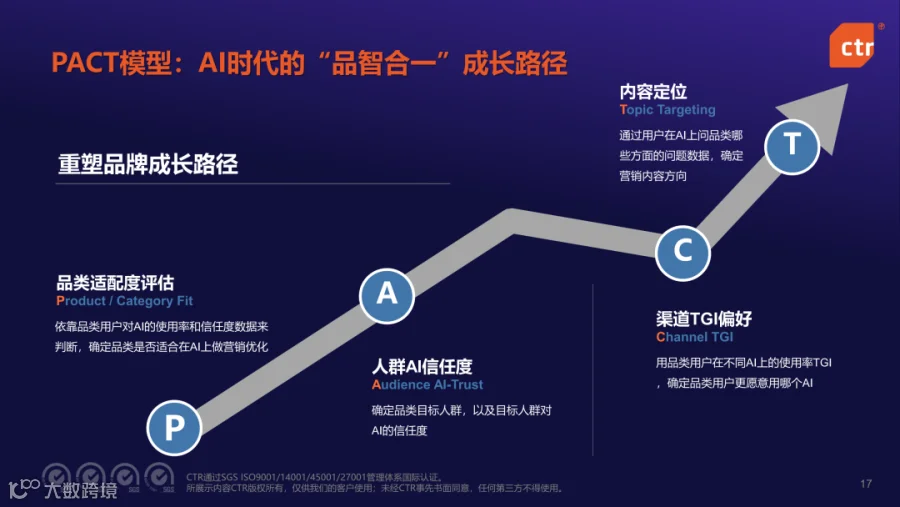
PACT模型:AI时代的“品智合一”成长路径
回看这场生态重塑:入口决定用户从哪里出发,生产决定服务如何被创造,消费决定品牌怎样被选择。AI带来的不是又一个流量风口,而是一套新的连接秩序。在新的秩序下,用户、品牌、平台、服务商将被重新定义,每个角色需找到新的路径,才能获得新的成长。
