


每周亮点
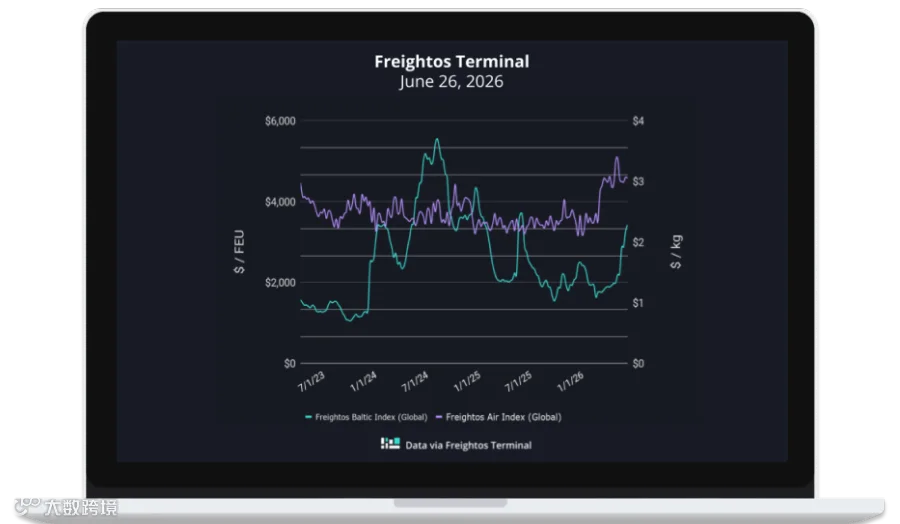
海运运价——Freightos波罗的海指数
- 亚洲至美国西海岸运价(FBX01周度)上涨8%。
- 亚洲至美国东海岸运价(FBX03周度)上涨8%。
- 亚洲至北欧运价(FBX11周度)上涨3%。
- 亚洲至地中海运价(FBX13周度)上涨2%。
空运运价——Freightos空运指数
- 中国至北美周度运价下跌9%。
- 中国至北欧周度运价下跌2%。
- 北欧至北美周度运价持平。
市场分析:旺季需求推高运价,地缘局势持续扰动
美伊和平协议谈判仍在推进中,伊朗正寻求加强对霍尔木兹海峡的管控。尽管海湾国家石油出口量回升,但受伊朗袭击过境船只及设施影响,海上交通曾短暂暂停。伊朗要求所有船只经北部航道通行并与其协调,国际海事组织(IMO)原定的南部航道疏散计划因安全风险已暂停。目前,推动海运集装箱运价上涨的核心动力为旺季需求激增,而非油价波动。
东西向主干航线运价飙升
今年旺季提前到来,促使承运人将运力从次要航线转移至东西向主干航线,带动整体运价上行。上周跨太平洋航线双向运价均上涨8%,其中至西海岸运价约每FEU 6,200美元(较5月中旬涨120%),至东海岸运价约每FEU 8,000美元(近六周涨85%)。亚洲至欧洲运价小幅上涨2%-3%,达每FEU 4,900美元;其中至北欧较5月中旬涨70%,至地中海达每FEU 6,500美元(区间内涨85%)。
港口拥堵加剧运力紧张
当前跨太平洋东海岸运价比去年夏季高点高出1,000美元/FEU,西海岸运价也略超2025年峰值。至欧洲和地中海运价分别比2025年旺季高点高出1,300美元/FEU和3,000美元/FEU。南亚、远东及欧洲部分枢纽港货量激增引发拥堵与延误,导致可用运力减少,进一步推高运价。
旺季行情或提前消退
BAF上调预期、制造商涨价及关税截止期限等因素助推旺季提前爆发。若大量货主集中提前出运,旺季行情可能在7月某时段提前消退。然而,港口拥堵导致的延误可能使货量强势延续更久。承运人计划于7月起实施新一轮涨价,其落地情况将反映市场在旺季高点的实际阶段。
空运运价高位企稳
海湾地区航空公司运力与货量缓慢复苏,但全球其他承运人仍避开中东地区。加之燃料成本较战前高出约20%,Freightos全球基准空运运价维持在战前及去年同期水平之上40%。多数航线运价已从战时高点回落企稳:中国至欧洲运价上周跌2%至每公斤4.55美元,维持6月初以来水平;中国至美国运价跌9%至每公斤6.60美元,或受Prime Day大促后货量小幅下滑影响。