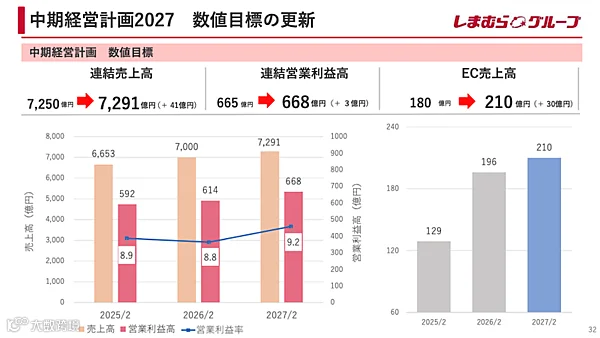
2026年2月期(截至2026年2月财年),Shimamura电商销售额同比增长51.7%,达196亿日元。自2025年10月将各业务线网店整合至“Shimura Park”后,网站访问量增长约3倍,各项经营指标显著改善。
各业务板块电商增速亮眼:“Chambre”同比增长158.1%,“Birthday”增长112.0%,“Shimamura”增长42.5%,“Aveil”增长35.1%。
在运营亮点方面,“Shimamura”通过强化门店自提服务,有效带动顾客到店“凑单”,提升了线上线下协同效应;“Birthday”推出的迪士尼、三丽鸥等IP联名商品在线上反响热烈。此外,SNS营销引流及预约销售模式的扩大,也对销售额增长形成有力支撑。
品类销售结构方面,“儿童外套”占比30.9%,“女士外套”占比27.1%,“杂货”占比23.7%,“其他”品类占比18.3%。
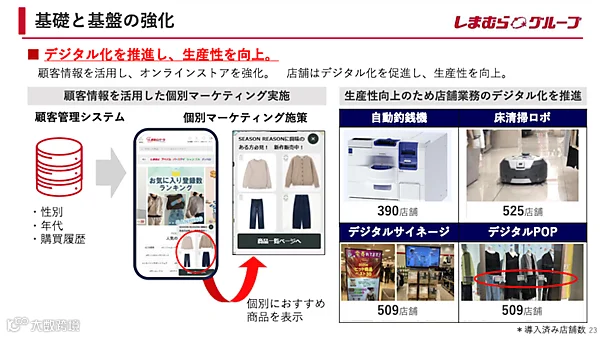
数字化策略持续推进。公司打通APP会员与线上商城数据并接入CRM系统,优化推荐算法,深化个性化精准营销。
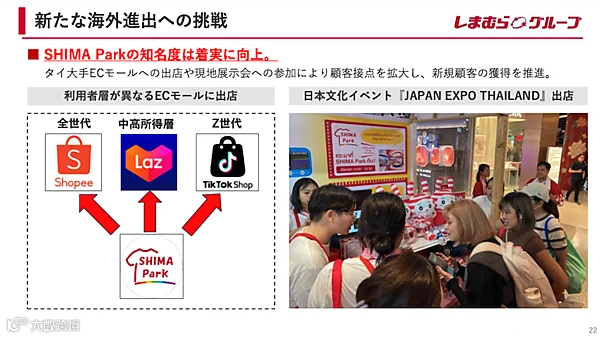
海外拓展步伐加快。公司已入驻泰国Shopee、Lazada及TikTok Shop平台,结合线下展会与线上SNS营销,持续拓宽获客渠道。
全公司实现增收增利,电商与门店的联动发挥了作用
2026年2月期合并业绩表现稳健:销售额7000.34亿日元(+5.2%),营业利润614.83亿日元(+3.8%),经常利润636.72亿日元(+5.1%),净利润444.60亿日元(+6.1%),全面实现增收增利。
主力PB功能性产品扩充、促销升级及线上线下联动成效显著。“Shimamura”凭借夏冬两季功能性内衣及“姿势支撑文胸”热销,叠加高价位自有品牌与联名款推广,成功拉升客单价。营销端通过KOL合作、热门IP联动、会员专属活动及SNS宣传增强引流;运营端引入自动找零机、清洁机器人并推行物料数字化,进一步提升人效。同时,城市新店布局、老店改造及东盟产能扩张,夯实了收益基础。
“Aveil”、“Birthday”、“Chambre”及“Divaro”亦受益于潮流选品、角色营销、周年庆活动及电商发力,均实现营收增长。
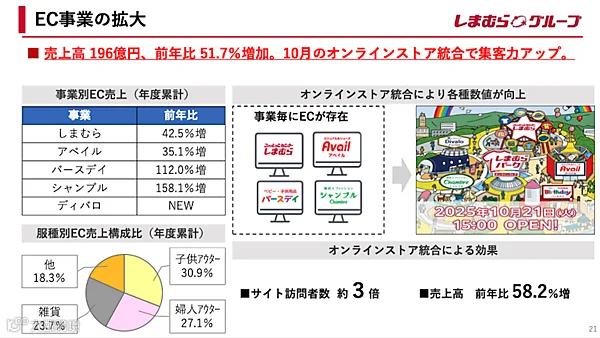
上调中期计划目标,电商目标定为210亿日元
基于良好业绩,公司上调《中期经营计划2027》核心指标:2027年2月期合并销售额目标调至7291亿日元(原7250亿),营业利润目标调至668亿日元(原665亿),电商销售额目标大幅上调至210亿日元(原180亿)。