《智能手机软件竞争促进法(简称:智能手机新法)》自2025年12月18日起逐步实施,正在大幅改变围绕应用商店和支付服务的竞争环境。此前由Apple和Google管理的交易场所得以开放,对于电商企业而言,这带来了销售渠道扩大、降低支付手续费等好处,但同时也浮现出信用卡盗刷、支付授权率下降等风险。本文将对上述内容进行梳理,并探讨“智能手机新法”时代的电商战略。
纠正智能手机市场竞争环境的新规则“智能手机新法”
《智能手机新法(关于促进在智能手机中使用的特定软件竞争的法律,简称:智能手机软件竞争促进法)》于2025年12月18日全面施行,由公正取引委员会管辖,旨在健全与智能手机使用不可或缺的软件相关的竞争环境,尤其侧重于防止特定企业通过市场封闭和排他性交易惯例阻碍竞争,从而促进公平竞争。
《智能手机新法》将受监管的软件定义为“特定软件”,具体包括①移动操作系统 ②应用商店 ③浏览器 搜索引擎这四种类型;而SNS或电商网站等单个应用或服务,除非直接提供上述四项功能,否则不属于本法监管范围。
并非所有提供特定软件的企业都会立即受到监管。只有满足法律和政令规定条件的企业,才会被公正取引委员会指定为“指定企业”。
主要条件如下。
- 具备排除或支配其他企业业务活动的规模
- 国内用户数量在年度(4月至次年3月)各月的平均数达到4000万人以上
截至2025年4月27日,Apple Inc.、iTunes和Google LLC.这三家公司被指定为“指定企业”。
针对指定企业,为防止其利用市场优势地位阻碍竞争,规定了多项禁止事项,其中对于电商企业和应用提供者而言,重要的是禁止排除自家应用商店以外渠道的行为;提供操作系统的指定企业不得妨碍其他应用商店的提供或使用,这将促使原本事实上仅限于“App Store”或“Google Play”的应用分发模式得到重新审视。
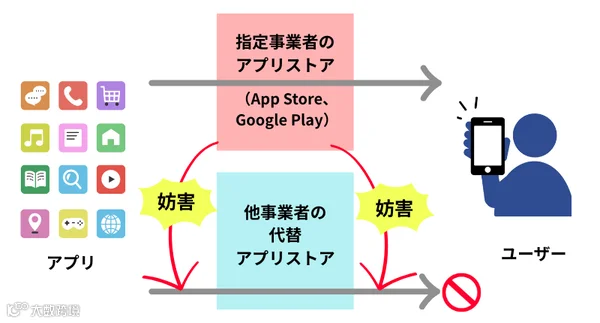
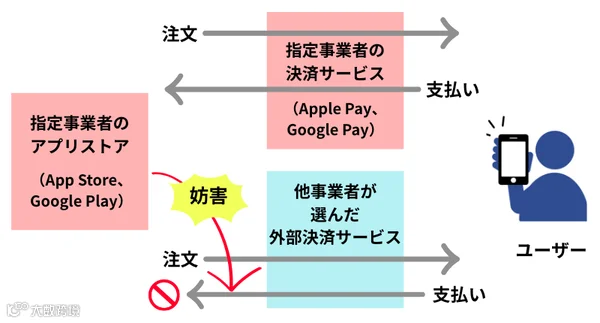
原则上禁止限制用户从应用内引导至外部网站的行为,这意味着对引导至外部网站的限制正在逐步放宽,预计电商企业在一定条件下可以引导用户访问其自有网站。
今后,在确保安全的前提下,有望启用替代应用商店及新的分发渠道,从而期待智能手机市场竞争加剧和用户选择范围的扩大。
“智能手机新法”带来的好处
随着“智能手机新法”的实施,电商企业所处的环境发生了巨大变化。关于应用分发和支付的限制得到缓和,过去难以开展的业务现在变得可行。
销售渠道的多样化
随着可以使用“App Store”和“Google Play”以外的应用商店,用户接触点的扩大和新客户获取机会的增加成为可能;此前因严格审核标准而难以发布的应用,也有可能通过替代商店公开,若出现针对特定用户群体的利基应用商店,甚至可以实现针对性的分发策略。
降低支付手续费
当在“App Store”或“Google Play”内进行支付时,电商企业需向平台支付最高达销售额30%的手续费;《智能手机新法》扩大了外部支付服务的选择范围,虽然为重新审视手续费结构创造了空间,但也需要综合考量其对支付体验和转化率(CVR)的影响。
增强价格竞争力
支付成本降低后,更容易将这部分节省反映在价格上,从而提升竞争力;此外,由于对引导至外部网站的限制有所放宽,现在可以在应用内提供“在官方网站购买可享受折扣”等指引,这使得电商企业能够根据不同渠道区分价格和措施,价格战略的灵活性正在增强。
“智能手机新法”带来的“容易被忽视的支付风险”
虽然“智能手机新法”可能给电商企业带来巨大利益,但也存在不可忽视的风险。特别是与支付相关的课题直接关系到销售额和客户体验,因此需要格外注意。
因转向应用外支付导致转化率(CVR)下降的担忧
采用应用外支付时,需注意转化率(CVR)可能下降的问题,“App Store”和“Google Play”内的应用内支付提供了只需几次点击和面部识别即可完成的极其简单的支付体验,而外部支付则需要用户离开应用,在浏览器中输入ID、卡片信息并进行认证,这种流程差异容易增加用户负担,可能导致中途放弃支付的案例增多。
使用外部支付伴随欺诈支付风险增加
如果选错外部支付服务,不可忽视的是欺诈支付风险升高的问题,若安全措施和欺诈检测精度不足,可能会出现卡片信息被盗用或发生拒付的情况;此外,在同时使用应用内支付和外部支付的运营模式下,退款和咨询处理的规则分离,也存在导致对客户指引复杂化的风险,结果客服支持负担可能会增加。
以欺诈增加为起点的支付批准率下降
随着欺诈支付增加,支付服务提供商和发卡行倾向于为了规避风险而严格化审批逻辑,这可能导致不仅欺诈交易,连正常交易也被拒绝的情况增多,从而导致支付批准率下降;批准率的恶化会直接导致销售机会损失,因此在引入外部支付时,重要的是要同时考虑反欺诈措施及其对批准率的影响。
为了将《智能手机新法》转化为增长机会,电商企业当前应采取的措施
《智能手机新法》的实施使电商企业所处的环境发生重大变化,虽然手续费结构和销售渠道的选择范围扩大,但如果支付体验和反欺诈措施的运营设计不当,反而可能损害销售额和客户满意度,为了提高竞争力,不应仅将制度应对视为单纯的成本削减手段,而是需要将风险管理与战略规划结合起来推进。
首先应探讨的是构建新的商业模式,除了通过替代应用商店分发和引入外部支付服务外,设计从应用引导至自有电商网站以实现直接销售的路线也是现实的选择,关于以哪个渠道为主轴以及组合哪种支付手段,不仅需要考量手续费和利润率,还需要综合考虑对客户体验的影响来进行判断。
接下来重要的是选定新的应用商店和支付服务,在考察替代应用商店或外部支付服务时,不能仅关注手续费低廉,还必须包含安全措施、欺诈检测理念、审核标准、支付流程易用性等要素进行比较和评估;如果选择了不适合自身商品或客户群的服务,长期来看可能会导致运营负担和纠纷增加。
在防止欺诈、维持和提升支付批准率更为重要的时代
此外,在《智能手机新法》时代,防止欺诈和维持/提高支付批准率将成为比以往更重要的主题,引入外部支付的前提是选择具备高安全水平和欺诈检测精度的服务,在此基础上,要求建立掌握日常支付数据并持续分析欺诈趋势和批准率变化以进行改善的体制;由于此类应对需要专业知识和数据分析能力,若自行应对困难,利用外部支援服务也是有效的选择。
《智能手机新法》若应对不当可能成为风险,但通过建立适当的体制和战略,可将其转化为业务增长的机会。应根据自身情况推进判断与准备,在不断变化的市场环境中确立可持续的竞争力。
▼请点击此处查看有关支付批准率的详细信息
这可以通过支付来解决。销售额、用户体验和反欺诈措施——所有这些都与“审查要点”相关,因“支付失败”而失去的是销售额和信任感。基于对电商企业和消费者的调查,揭示了真实情况并提供对策提示。
在线购物中信用卡支付被拒绝可能导致用户购买意愿降低以及对企业/品牌信任度下降。基于对消费者和企业进行的问卷调查,探寻电商企业应采取的应对措施线索。
2025年7月28日 7:00