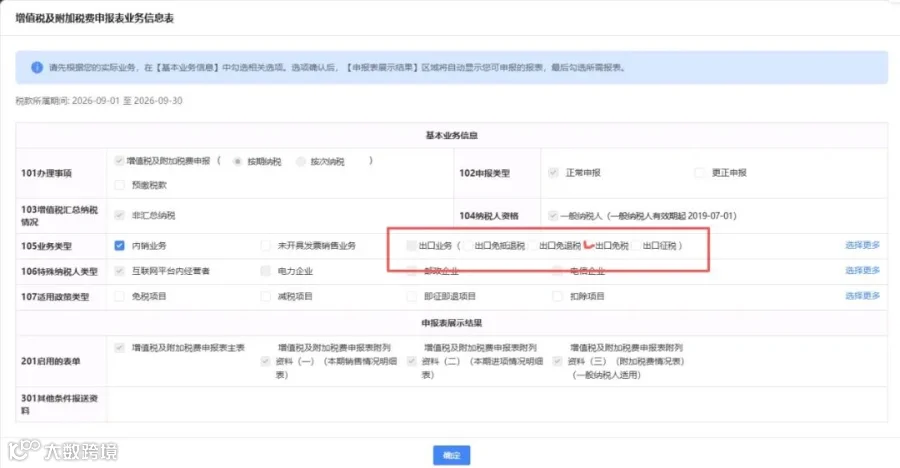
我企业地址就在综保区内,我们的业务给我的清单上写的是税费那边是免税,卖书能退税吗怎么填写这个表
 浅谈出口账务和excel函数
结合您提供的截图和描述,您目前遇到的核心问题是“税务登记身份(一般纳税人)”与“实际业务(综保区内免税/退税)”的冲突,以及“如何填写申报表”。
一、 为什么纳服(税务局)说“小规模、来料加工才能免税”?
1. 政策背景:综合保税区(综保区)内企业确实有特殊的税收政策。对于来料加工(进口料件免税,成品出口免税)和小规模纳税人,通常适用“免税”政策(即出口免税,但对应进项不能抵扣)。
2. 您的身份冲突:您的截图显示,您的企业是“一般纳税人”(104纳税人资格栏勾选了“一般纳税人”)。
· 对于一般纳税人的出口业务,如果是“来料加工”,适用“出口免税”(即免征出口环节增值税,但耗用的国内料件进项税不得抵扣,需做进项税额转出)。
· 如果是“进料加工”或“一般贸易”出口,通常适用“免抵退税”(即免征出口环节税,并退还国内采购环节的进项税)。
· 纳服的意思可能是:如果您是一般纳税人,且不是来料加工,那通常走“免抵退”或“免退税”,而不是简单的“免税”或“不交税”。他们可能误以为您想全额免征,或者您的业务性质不符合综保区一般纳税人的免税条件。
· 图书属于可退税商品:图书(HS编码通常在第49章)属于国家鼓励出口的文化产品,一般情况下是可以享受出口退税政策的。
· 前提是您必须是一般纳税人,并且取得了合规的增值税专用发票(进项发票)。如果您是小规模纳税人,只能免税,不能退税。
· 综保区特殊规定:如果您的图书是“境内区外”采购后进入综保区,再出口到境外,通常可以退税;如果是“区内”企业之间的交易,政策会有所不同(可能适用保税,不征不退)。
根据您的截图,您当前勾选了 “105业务类型” 中的 “出口业务”,并且点开了子选项,勾选了 “出口免税”。
情况A:如果您做的是“来料加工”或确实适用“免税”政策
· 申报表:系统会为您生成《增值税及附加税费申报表附列资料(一)》等。您需要在“免税”相关栏次填写出口销售额。
· 注意:由于是免税,对应的国内采购进项税不能抵扣,需要做进项税额转出。
情况B:如果您做的是“一般贸易”或“进料加工”,且想退税(卖书)
· 修改勾选:您不应该勾选“出口免税”。您应该取消勾选“出口免税”,改为勾选 “出口免抵退税”(或者根据当地系统指引,在出口退税模块单独申报,增值税申报表主表只填内销,出口退税在退税系统操作)。
· 申报表:增值税申报表主表通常只反映内销和进项。出口退税的数据是通过“出口退税申报系统”单独申报的,退税款项下来后,在增值税申报表里做相应的进项转出或调整。
情况C:如果您只是把货卖给综保区内的另一家企业(不实际出境)
· 这通常属于“内销”(视同内销),或者适用综保区特殊的“保税”政策(不征不退)。如果是内销,您需要正常计提销项税,不能勾选“出口免税”。
1. 先确认业务实质:您的图书是直接出口到境外,还是卖给综保区内其他企业?进货时有没有取得增值税专用发票?这决定了您是“免税”还是“退税”。
· 如果您是一般纳税人且想退税,请取消勾选“出口免税”,改为在“出口退税”模块单独申报。
· 如果您确认是免税业务,保留“出口免税”勾选,但要准备做进项税额转出。
3. 咨询主管税务机关(关键):截图中的“105业务类型”是申报的关键。建议您带着您的购销合同、报关单、进项发票,直接去综保区的主管税务局,明确告诉专管员:“我们是一般纳税人,在综保区内做图书出口,想申请退税,请问在电子税务局里应该勾选哪个业务类型?是免抵退还是免退税?”
· 不要只听纳服前台的笼统回答,一定要找负责您企业的专管员确认。
总结:卖书能退税,但您目前勾选的“出口免税”是针对不能退税的免税业务的。如果您想退税,不要勾选“出口免税”,需要去出口退税模块单独操作。