



2026年9月14日,高盛发布《China's great Go Global expansion-From peripheral to core》研究报告。报告由全球16个行业团队、36位分析师共同完成,选取11个行业中的40家公司作为样本,其中包括21家中国出海企业和19家海外对标企业,覆盖扫地机器人、白电、欧洲汽车、自动驾驶出租车、手术机器人、变压器、隐形牙齿矫正器、欧洲电商、跨境快递、暖通空调和六轴工业机器人。
截至2026年,样本中国企业在中国以外市场的平均份额已经达到18%。高盛预计,未来十年这一比例将提高至31%,对应海外收入增长至目前的约3.6倍。市场份额年均提升速度预计由过去十年的2.5个百分点降至未来十年的1.4个百分点。
这组数据反映出中国企业出海正在进入新的阶段。过去的增长更多来自新兴市场、低价格带和服务不足的细分市场,未来的增长需要进入品牌、渠道、服务和利润水平更高的核心市场。市场空间仍然存在,竞争难度也会随之提高。
一
海外份额
截至2026年,样本中国企业在新兴市场的平均市场份额为24%,欧盟为16%,美国为10%。超过70%的样本行业最早在新兴市场开展海外销售,超过80%的行业最初从低端产品或较低价格区间进入海外市场。
新兴市场成为中国企业早期出海的主要落脚点,与当地市场结构有关。
一部分新兴市场消费者对价格更加敏感,中高端国际品牌的产品价格超出大量消费者的购买能力。成熟跨国企业在这些市场投入的渠道、服务和产品资源也相对有限,部分细分需求长期没有得到充分覆盖。中国企业拥有较完整的供应链和较低的制造成本,可以用更低价格提供功能相对完整的产品,由此扩大原本未被充分服务的客户群体。
高盛将这种进入方式归入“颠覆式创新”路径。接近70%的样本行业采用了类似方式,中国企业进入海外市场时的平均价格折让约为30%。

这里的折价具有明确的市场进入功能。
一家刚进入海外市场的中国企业通常缺少当地品牌认知、销售渠道、售后网络和历史客户基础。消费者购买成熟国际品牌时,支付的价格中包含品牌信誉、售后保障和长期使用经验。新进入企业还没有建立这些无形资产,需要通过价格降低客户首次尝试的成本。
以一件售价100美元的成熟品牌产品为例,新进入者如果能够提供相近功能,同时将价格定在70美元左右,消费者承担的试错成本会明显下降。企业由此获得第一批用户、销售数据和市场反馈,再逐步完善产品和渠道。
折价也与目标客户有关。中国企业早期进入的往往是价格敏感客户,这部分客户对品牌溢价的接受度较低,对功能和价格更加敏感。较低价格可以直接扩大企业能够触达的市场规模。
手术机器人、跨境电商低值包裹以及新兴市场家用空调均体现了这一发展路径。扫地机器人、欧洲汽车和欧洲电商则更多进入已有成熟竞争者的市场,产品、价格、渠道和品牌需要同步竞争。
因此,新兴市场24%的平均份额高于欧盟的16%和美国的10%,既反映区域需求差异,也反映不同市场的进入门槛和竞争结构。
二
行业差异
不同行业的海外渗透速度存在明显差异。
高盛数据显示,扫地机器人海外市场份额平均每年提高约5.7个百分点,手术机器人约提高4.9个百分点,六轴工业机器人约提高0.3个百分点。
造成这种差异的一个重要因素,是产品能否相对独立地销售和使用。
扫地机器人
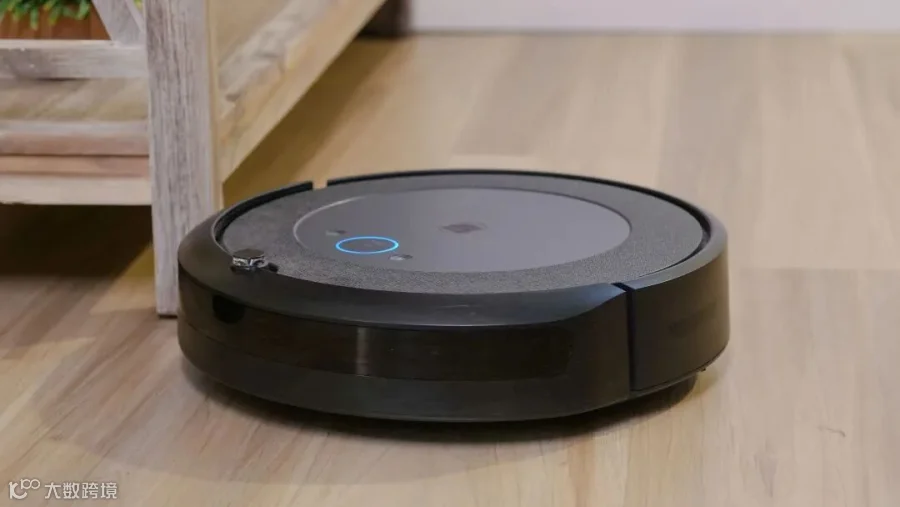
扫地机器人属于模块化程度较高的消费产品。消费者购买后可以直接使用,不需要大规模改造原有住宅,也不需要与其他复杂设备长期协同。线上渠道可以完成展示、比较和购买,产品更新周期也较短。一家新品牌只要在导航、清洁能力、续航和价格方面形成优势,就有机会在较短时间内获得用户。
工业机器人面对的是另一套市场环境。企业采购一台六轴工业机器人,需要考虑生产线设计、系统集成、精度、稳定性、软件兼容、维护服务和停机风险。设备出现故障带来的损失可能远高于机器人本身的采购价格,因此客户在选择供应商时更加重视历史运行记录、服务团队和长期稳定性。

工业机器人
这种差异直接影响客户更换供应商的成本。
消费者更换一个扫地机器人品牌,只需要重新购买一台产品;制造企业更换工业机器人供应商,可能涉及产线重新调试、员工培训、软件适配和生产稳定性验证。客户转换成本越高,新进入者获得市场份额所需要的时间越长。
高盛将11个行业分为三组。扫地机器人、冰箱洗衣机和欧洲汽车属于“早期赢家”;自动驾驶出租车、手术机器人、变压器、隐形矫正和欧洲电商属于“后来者”,高盛预计相关中国企业未来收入年均复合增速普遍超过20%;暖通空调、跨境快递和六轴工业机器人属于“受阻的挑战者”。
三类行业之间的差异,对应的是不同的进入壁垒。产品越标准化、渠道越开放、客户切换成本越低,中国企业越容易依靠产品和供应链优势快速扩大份额。产品越依赖服务网络、系统集成和长期客户关系,市场份额增长越依赖多年本地建设。
三
核心市场
高盛将海外企业长期经营、进入壁垒较高、利润贡献较大的客户和产品领域定义为核心市场。
核心市场平均占样本行业海外市场规模的38%,利润贡献比例明显高于收入占比。DHL的B2B限时国际快递业务占公司收入29%,却贡献集团52%的EBIT;大金高端住宅和商用空调业务约占收入30%,贡献集团约50%的利润。
这也是中国企业未来海外竞争难度提高的重要原因。
成熟跨国企业可以放弃一部分低利润市场,对核心利润业务的防守意愿会明显更强。低端市场丢失一定份额,对整体利润影响有限;高端客户、核心产品和高利润业务出现份额下降,会直接影响盈利能力和公司估值。
核心市场还具有更复杂的进入壁垒。
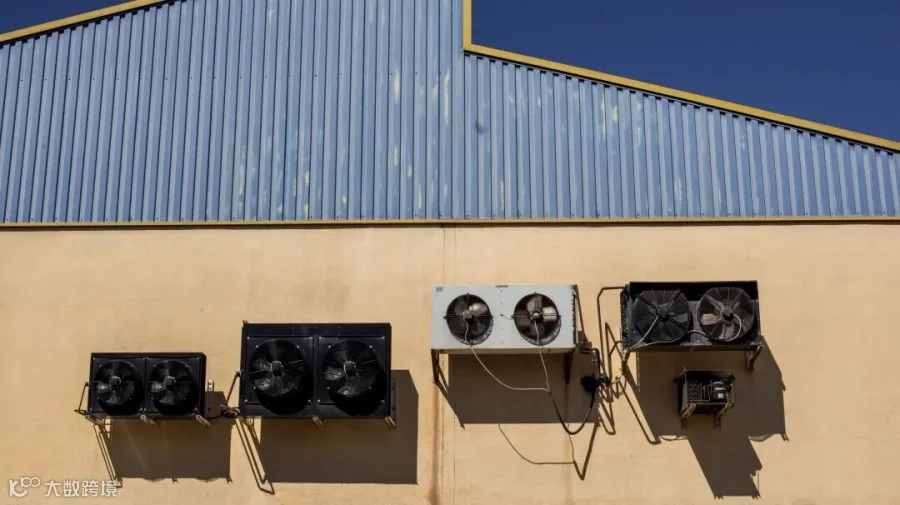
以暖通空调为例,企业销售高端住宅和商用空调时,客户购买的不只是一台设备,还包括设计、安装、维护、零部件供应以及多年运行保障。大金的安装商网络、冷媒技术、能效法规适配能力和商用系统能力共同构成客户选择其产品的基础。
国际快递也具有类似特征。企业客户需要稳定的全球运输网络、清关能力、时效保障和长期合同服务,新进入者即使提供较低价格,也很难在短期内复制整个全球网络。
因此,高盛预计,中国企业海外市场份额年均提升速度将由过去十年的2.5个百分点降至未来十年的1.4个百分点。
这一降速对应竞争对象和竞争内容的变化。早期阶段主要比产品和成本,进入核心市场以后,还需要比品牌、渠道、服务、认证、客户关系和全球运营能力。
四
竞争结果
iRobot和大金体现了两种不同的竞争结果。
2017年,iRobot在海外扫地机器人市场的份额约为44%。到2025年,其市场份额降至15%,八年减少29个百分点。同期,公司收入较峰值下降约70%,市值较此前高点下降99%,并进入破产保护程序。
扫地机器人行业的产品迭代速度快,线上销售占比较高,消费者更换品牌的成本较低。中国厂商通过激光雷达导航、线上渠道和快速产品更新持续进入市场,原有领先企业的市场份额因此可以在较短时间内发生变化。
大金所处的暖通空调市场具有不同特征。大金目前海外市场份额约为22%,安装商网络、冷媒和能效法规适配能力以及商用系统能力形成了较完整的经营体系。新进入者需要同时建立产品、安装、服务和客户关系,市场结构变化速度因此更慢。
两个案例说明,企业拥有的竞争优势类型会决定其面对中国企业进入时的防守能力。单一产品优势更容易受到技术迭代和成本下降影响,长期渠道、服务和客户体系具有更高复制成本。
高盛预计,样本中国企业海外平均市场份额将从2026年的18%提高至2035年的31%,海外收入增长至目前的约3.6倍。未来增长的难点已经从“能否进入海外市场”逐步转向“能否在海外核心市场长期经营”。前一阶段形成优势的关键是成本、供应链和产品效率,下一阶段需要补充品牌、渠道、服务网络、认证合规和本地运营能力。企业能够进入多深的核心市场、能够把多少海外收入转化为稳定利润,将决定未来十年中国企业全球化扩张的实际质量。
本文核心观点均为原创
数据搜集及文本润色环节借助AI工具辅助完成
——END——
欢迎关注【Asone Global 合创出海研究】公众号,私信公众号并点击“出海社群”加入我们,共同学习、共同成长。