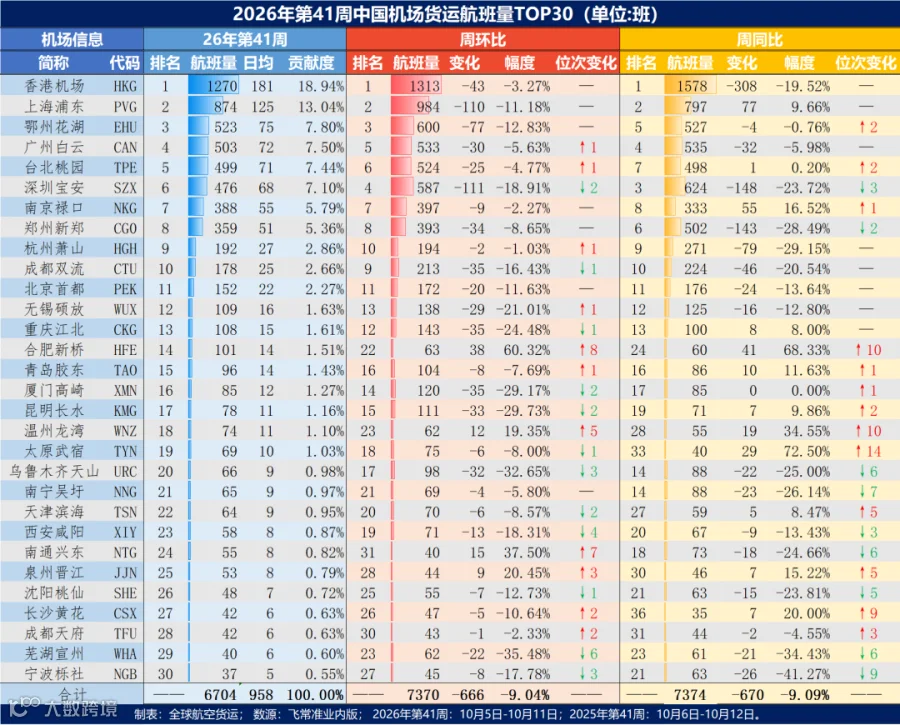
2026年第41周,国内TOP30机场货运航班量合计6704班,日均958班。环比减少666班,降幅9.04%;同比减少670班,降幅9.09%。环比与同比降幅高度一致,均约9%,说明本周下滑并非单一偶发因素,主要受国庆假期尾部效应影响,假期前期集中出货高峰消退,跨境电商、出口订单阶段性回落,全市场货运运力投放收缩。香港机场、上海浦东依旧稳居行业第一梯队,是国内航空货运的核心压舱石。头部机场集中度依然较高,TOP10贡献度超过78%,连续两周呈上升趋势。
一、环比分析:普遍回落,少数机场逆势增长
1.环比下降面广,头部机场拖累明显
香港机场:本周1270班,环比减少43班,小幅下降3.27%,排名维持第1位,韧性最强。
上海浦东:874班,环比减少110班,降幅11.18%,运力收缩幅度高于香港。
鄂州花湖:523班,环比减少77班,降幅12.83%,货邮枢纽运力明显回落。
深圳宝安:476班,环比大幅减少111班,降幅18.91%,为本周头部机场环比降幅最大,排名由第4下滑至第6位。
整体同比总航班下滑9.09%,市场整体弱于去年同期,机场分化特征显著:少数机场大幅增长,头部枢纽普遍同比下降。
1.核心枢纽同比承压
香港机场:1270班,同比减少308班,降幅19.52%,依旧保持全国第1,但运力规模较去年同期明显收缩。
深圳宝安:476班,同比减少148班,降幅23.72%,位次下滑3位,同比下滑幅度突出。
郑州新郑:359班,同比减少143班,降幅28.49%,位次下滑2位,中原货运枢纽运力不及去年同期。
杭州萧山:192班,同比减少79班,降幅29.15%,同比降幅居头部前列。
2.同比增长亮点机场
太原武宿:同比增29班,增幅72.50%,位次大幅提升14位,为本周同比增速冠军。山西本地特色产业、跨境物流业务快速扩张,新开固定货运航线。
合肥新桥:同比增40班,增幅68.33%,位次上升10位,延续高增长,区域货运发展势头强劲。
温州龙湾:同比增19班,增幅34.55%,位次上升10位。
南京禄口:同比增55班,增幅16.52%,位次上升1位,长三角第二梯队货运枢纽稳步提升。
上海浦东:同比增77班,增幅9.66%,是TOP3里唯一同比正增长的核心枢纽,表现亮眼。长三角核心外贸大盘稳定,支撑浦东航班同比增长,浦东依托持续稳定的国际干线、跨境电商货运需求,实现运力同比提升。
3.同比下滑机场解读
除香港、深圳、郑州外,乌鲁木齐、南宁吴圩、宁波栎社同比降幅均超过25%。部分国际航线调整、外贸订单转移、季节性货运需求减弱,是运力下滑主因。
三、重点机场梯队格局
1.第一梯队(>800班):香港机场、上海浦东。香港维持货运航班量榜首,上海浦东是唯一同比增长的顶级枢纽,双枢纽格局稳固。
2.第二梯队(400~600班):鄂州花湖、广州白云、台北桃园、深圳宝安。鄂州花湖作为专业货运机场稳定在前三;深圳宝安本周环比、同比双降,位次下滑。
3.第三梯队(<400班):南京禄口、郑州新郑及以下机场。区域货运机场分化加剧,合肥、太原、温州等机场货运航班爆发式增长,传统部分区域枢纽同比走弱。
四、本周核心亮点总结
1.合肥新桥、太原武宿、温州龙湾成为本周最大黑马,环比、同比双双大幅上涨,中西部、浙南区域航空货运潜力加速释放,区域制造业出口带动航空货运发展。
2.上海浦东在整体市场下行环境下,实现同比正向增长,核心干线货运韧性突出,国际货运航线运营稳定。
3.香港机场虽然同比下滑,但周环比降幅很小,在假期波动中保持极强稳定性,仍是我国国际航空货运最重要通道。
五、未来展望
1.短期:随着10月中下旬海外黑五节前备货周期逐步启动,再加上双十一的临近,预计全国航空货运航班量有望触底回升,香港、浦东、花湖、宝安、白云等头部国际枢纽货运航班有望回暖。
2.中长期:市场分化态势将延续。以上海浦东为代表的核心国际干线枢纽,货运底盘稳固;合肥、太原这类区域特色货运机场,将持续受益区域产业升级,货运航班规模有望持续扩容;部分依赖季节性包机的机场,航班波动仍会偏大。
3.风险提示:海外消费需求波动、国际航线运力调整,会持续影响货运航班投放节奏,后续需持续跟踪核心机场环比数据变化。(空运哥)