

“我们可以比较有把握地说,市场已在 2026 年触及霍尔木兹危机后的峰值。”Xeneta 首席分析师 Peter Sand 在上周五的周度更新中表示,“需求并不强劲,运价现在已经见顶,但它们不会崩盘,货主应当为今年剩余时间继续支付高额运费做好准备。”
这段话为全文定了调:供应链需要适应的不是一次冲击,而是一个更高的成本基准。过去两年市场熟悉的“事件驱动—运价飙升—快速回落”叙事,这一次未必成立。需求端并不配合,绕航与安全成本又难以在短期内撤出,运价于是停在了一个明显高于此前两年的位置。
这轮行情和过去几轮不一样:推动运价的是成本,不是需求。传统周期里,运价高企往往对应着货量旺盛,需求一降温,运价自然回落;这一次,Xeneta 看到的却是“需求并不强劲”和运价高企同时成立,抬高价格的是绕航、安全成本与附加费。
对采购方而言,这意味着等不一定能等到结果:指望需求转弱把运价拉回旧基准,这一次未必成立。即期价格仍高于历史区间,成本结构也还没稳定下来,把年内剩余船期一次性锁死,未必比分批锁价更划算。
美东与美西之间的运价差距,已经从危机前的 772 美元拉大到每 40 英尺标准箱(FEU)3177 美元。目前美东方向集装箱均价为 11523 美元,美西方向为 8346 美元。对做美国生意的中国出口商来说,这个差价足以影响货走哪个港口。
Peter Sand 预计,这一价差会在年内逐步收窄,原因是美东起涨点更高、回落空间也更大。“向后推三个月,美东即期运价可能落在 6000 至 7000 美元区间,美西则在 4500 至 5500 美元左右。”
按这个预测算,三个月后两条航线的价差会从 3177 美元收缩到 1500 至 2000 美元上下。也就是说,美东的降幅更大,但依然贵出一截。对中国出口商来说,更实际的影响是:如果此前为了省运费把货转道美西,随着价差收窄,这笔调整能省下的钱会越来越少。美西依然是更便宜的那一边,只是便宜得没那么多。

其实,真正降不下来的,是不走海峡的那部分。在少数仍需取道霍尔木兹的货物上,成本压力几乎没有缓解。阿联酋国家货运与物流协会(National Association of Freight and Logistics)表示,目前向波斯湾运输货物的总成本达到冲突前的三到五倍。推高成本的主要不是基础海运费,而是层层累积的附加费、绕航与陆运成本。截至 10 月初,这些成本仍未回落。
指数在走平、货主的账却没变轻,原因也在这里:指数看的是港到港的即期价格,而绕航、转运与内陆接驳产生的费用,多半不算在里面。
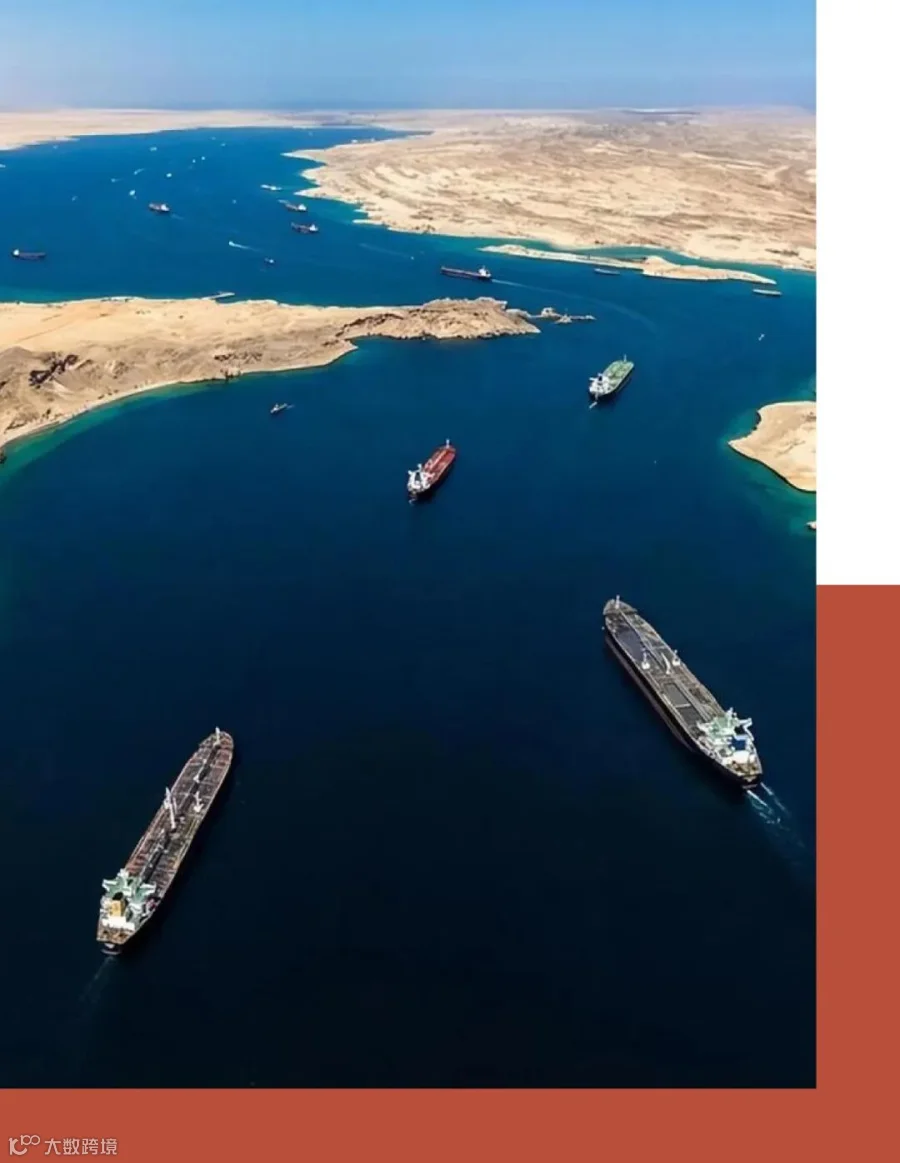
安全事件持续高频,霍尔木兹的船舶通行量依旧低迷。
海事情报软件公司 Windward 统计,截至周二的 24 小时内仅有11艘油轮与货船过境,其中 3 艘入港、8 艘出港,远低于冲突前日均约 125 艘的常态。国际海事组织(IMO)当周核实 9 起安全事件,高于此前 7 月 13 日当周的 8 起。
但石油仍在流动,只是路径变了。Kpler 最新简报显示,其确认的霍尔木兹总外运量为七天平均 1150 万桶/日,较冲突前 1710 万桶/日的基准低约三分之一;仅计海峡过境量,平均为 900 万桶/日。
与此同时,该地区约 40% 的出口已绕开海峡,改由阿联酋富查伊拉港(Port of Fujairah)码头以及阿曼湾的船对船转运完成。计入这部分后,区域均值回升至 2170 万桶/日,仅比冲突前低7%。绕行本身不难,但显然,绕行产生的费用最终会落到货主的账单上。
运价回落的速度,最终取决于航线重构的时间。当海峡通行量只有冲突前的一成上下、而区域出口只比冲突前少 7% 时,供应链已经证明了自己能绕行;接下来要算的,是这笔绕行成本能摊多久、由谁来摊。对货主来说,今年剩下的时间要做的事很具体:把成本按新的基准重算一遍。顶是过去了,但便宜的运价回不来了。SJ Logistics