大数跨境

大模型出海:从“模型输出”到“收入分成”的模式转变

大模型出海:从“模型输出”到“收入分成”的模式转变 极新出海
2026-10-12
2
导读:现在大模型的竞争焦点已经从调用量转向渠道和商业化

点击蓝字

关注我们

“现在大模型的竞争焦点已经从调用量转向渠道和商业化”

作者|星雨
出品|极新出海

10月6日,亚马逊云科技旗下大模型服务平台Amazon Bedrock官宣接入智谱GLM-5.3。智谱股价当日盘中涨超7%,午间收盘涨幅达8.05%,总市值一度突破3500亿港元。

AWS将基于模型调用量与智谱进行收入分成。同一天,智谱披露已与多家海外云厂商落地类似合作模式,国内方面也已与阿里云百炼平台等头部云厂商签署分成协议,华为云已上架GLM-5.3并就进一步合作达成意向。

一周之内,中国大模型两次进入全球头部平台的结算体系。9月30日,月之暗面Kimi K3通过美国AI基础设施公司Baseten,进入OpenAI编程工具Codex的企业付费结算通道,调用费用可直接计入企业已有的OpenAI采购承诺额度,无需新增供应商采购流程。

我们可以看到大模型出海的商业模式正在发生质变。

01. 模式不可持续和利润结构不清


自营API这条路,随着自身规模的发展会越走越重。过去一年,中国模型出海的主要的方式是开放权重、压低API价格、进入Hugging Face和OpenRouter积累调用量。这条路让模型被用起来了,但模型厂商需要自行承担海外推理成本、搭建销售与合规体系,而客户关系则掌握在开发者个人层面,难以沉淀为企业级采购收入。调用量在涨,但收入结构却不稳。

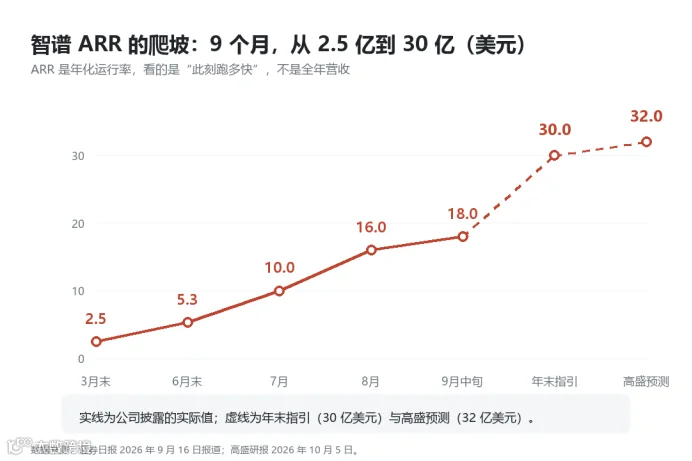
而现在的分成模式到底能给模型公司带来多少利润。智谱9月16日披露全业务口径ARR达到18亿美元,并将年底ARR目标从24亿美元上调至30亿美元。高盛10月5日将智谱评级从中性上调至买入,2026年底ARR预测从27亿美元上调至32亿美元,核心依据之一就是10月起与全球云厂商执行新的商业合作条款。但分成比例是多少、毛利率能到多少,目前的公开信息有限。

现在,大模型出海的收入模式正在从“卖Token”转向“分收入”,但这条路的利润结构,我们需要拆开算。

02. 模式变了,从“被调用”到“被采购”


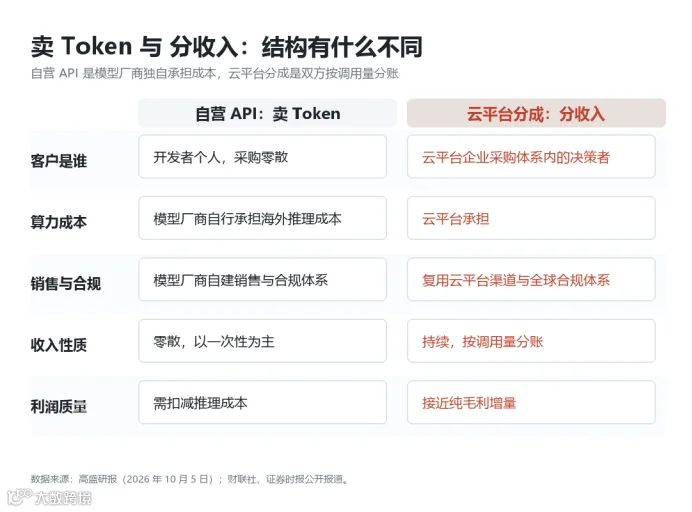
此前,国内大模型出海是让海外开发者直接调用自营API,收入来自Token计费。这种模式下,模型厂商需要独立承担海外推理成本、销售体系和合规体系,本质上是在“卖算力”。客户是开发者个人,采购关系零散,收入难以规模化沉淀。
智谱与AWS的合作改变了这个结构。GLM-5.3进入Amazon Bedrock,企业客户通过托管API调用模型,并使用跨区域推理、Prompt Cache等AWS基础设施服务。AWS承担推理成本,基于调用量与智谱分成。高盛指出,这一模式的好处在于模型厂商获得分成的同时无需承担推理成本,毛利率可获提升。

同年9月,月之暗面Kimi K3在Amazon Bedrock上线,成为中国大模型公司首个以收入分成模式入驻全球头部公有云的模型。此前媒体报道称,月之暗面曾与微软、亚马逊、谷歌等海外云厂商洽谈Kimi K3托管及收入分成,希望从相关服务收入中获得最高约30%的分成。

而在更早之前,Amazon Bedrock已新增首批六款开源权重中文模型,包括DeepSeek V3.2、MiniMax M2.1以及阿里云Qwen3 Coder Next等。微软Azure AI Foundry模型平台上,DeepSeek系列模型已支持直接调用,阿里云Qwen3-Next系列同样位列其中。Google Cloud宣布对Kimi K3提供Day 0支持,DeepSeek、Qwen等模型也支持通过Vertex AI平台部署。中国头部大模型企业已实质性进入AWS、Azure、Google Cloud三大全球云厂商的模型供给体系。

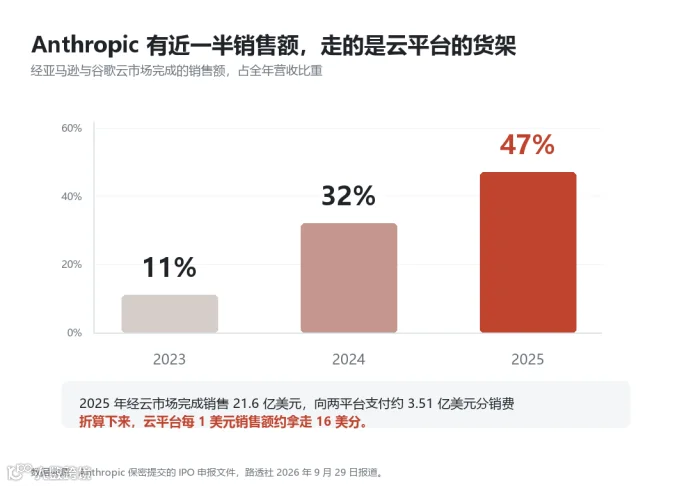
一个参照系可以说明这条路的规模。Anthropic的IPO申报文件显示,2025年其47%的销售额通过亚马逊和谷歌云平台完成,合计约21.6亿美元,并为此向相关平台支付约3.51亿美元费用。这一比例从2023年的11%攀升至2024年的32%,再到接近一半。Anthropic在申报文件中表示,大型云厂商拥有广泛的企业客户和销售网络,可以带来单一模型公司自身难以复制的市场渗透效率。

有行业人士分析称,对模型厂商而言,与云厂商分成本质上是以部分收入换取更大的分发规模。模型厂商无需独立建设海外算力节点、销售、计费和客户服务体系,即可进入云厂商原有的企业采购体系;云厂商则通过引入更多模型,丰富自身供给。瑞银证券此前表示,今年年中以来,海外模型用户越来越关注AI投入产出比,而不再单纯追求最强模型。随着中国模型能力提升同时保持成本优势,其进入真实企业工作流的条件正在成熟。

03. 三笔账和三个信号


现在的模型计费方式正在变化,我们需要清楚三笔账和了解三个信号。

第一笔账,分成的实际到手比例。媒体此前报道月之暗面与云厂商洽谈的分成比例最高约30%,但最终商业条款尚未公开。智谱与AWS的分成比例同样未披露。出海老板在评估这条路径时,需要弄清楚:云平台拿走多少,模型厂商留下多少,这部分收入是毛利还是净利。

第二笔账,推理成本谁承担。这是云平台分成模式与自营API模式最根本的区别。自营模式下,推理成本是模型厂商的支出;分成模式下,推理成本由云平台承担。高盛明确指出,这一模式可带来毛利率提升;由于推理成本主要由云平台承担,此类收入分成预计将以接近100%的极高毛利率直接注入。这意味着,分成收入的利润质量远高于自营API收入。

第三笔账,客户关系能否沉淀。自营API模式下,客户是开发者个人,采购零散。云平台分成模式下,客户是云平台的企业采购体系内的决策者,采购流程标准化,续费可预期。这对模型厂商的意义是:收入从“项目制”变成了“订阅制”。

之后我们要了解的三个信号,其中一个是看ARR指引的变化速度。智谱9月将年底ARR目标从24亿美元上调至30亿美元,高盛进一步上调至32亿美元。高盛在研报中判断,由于推理成本主要由云平台承担,云分成是这一指引中毛利率最高的增量部分。这条线如果持续兑现,意味着分成收入对ARR的贡献是结构性的,而不是一次性的。


我们再看云平台合作的广度。智谱已经形成了贯通国内外的分成体系:海外AWS,国内阿里云百炼、华为云。Kimi K3进入了AWS、Google Cloud,并通过Baseten进入了OpenAI的企业付费结算通道。合作的云平台越多,收入来源越分散,单一渠道的议价风险越低。

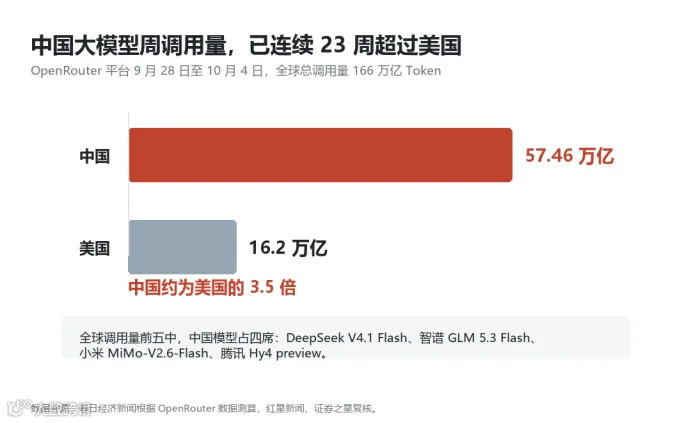
最后看竞争焦点的迁移。大模型出海竞争正在从调用量延伸到渠道和商业化。OpenRouter数据显示,上周中国AI大模型周调用量达57.46万亿Token,连续23周超过美国,稳居全球首位。但调用量领先已经不再是新闻。真正的变化是,中国大模型不再只是全球AI市场的“参与者”,而是正在成为全球企业采购清单上的“供给方”


04. 大模型出海正在经历结构性切换


自营API是被调用,云平台分成是被采购。被调用赚的是Token差价,被采购分的是企业采购预算。前者是模型厂商独自承担推理成本和销售成本,后者是云平台承担基础设施、模型厂商提供能力、双方按调用量分账。

Anthropic用47%的销售额通过云平台完成证明了一件事:在AI模型这个领域,模型能力本身不是最终产品,嵌入企业采购体系的能力才是。智谱和月之暗面正在用同一条路径验证这件事。

对出海人来说,需要算清楚的是分成比例和利润结构,而不是纠结于调用量的排名。对投资人来说,需要跟踪的是ARR里分成收入的占比和增速,而不是单纯的模型能力评测分数。

本文数据来源:证券时报《智谱将开启海外“收租” GLM-5.3接入亚马逊云科技等》(2026年10月6日);财联社《中国大模型首次进入OpenAI企业付费结算体系》(2026年9月30日);红星资本局《一周内两起突破!国产大模型相继进入全球头部平台结算体系,出海商业模式迎质变》(2026年10月8日);上海证券报《新增“收入渠道”刺激!全球大模型第一股拉升》(2026年10月6日);高盛研报(2026年10月5日);Anthropic IPO保密申报文件(路透社2026年9月29日报道);OpenRouter公开数据。

往期推荐

海智智造带4家中国AI创客走进土耳其,最难的一公里是制造落地

蓝海小课堂——从算力到收入:Token 商业化实战公开课|活动报名

Meta Muse上线两周冲上美区下载榜首,新的机会在哪里?

空中云汇T:0登陆美国,给出海初创一个跨国公司级底座

关于我们

关注「极新出海」,与我们一同追踪中国AI企业全球化的每一次技术输出、产品落地与资本动向。
图片

点赞

收藏

分享

【声明】内容源于网络
0
0
极新出海
1234
内容 80
粉丝 0
极新出海 1234
总阅读1.7k
粉丝0
内容80