收购现成公司实操尽调教程:财税核查清单 + 风险隔离条款
 陕西亿企助手财务咨询有限公司
适用:买老公司、壳公司、带资质企业(危化 / 道路运输 / 出版物 / 烟草等);视频口播、文档均可直接用,重点抓隐性欠税、历史处罚、债务埋雷两大坑。 核心逻辑:尽调是排雷,协议条款是兜底;不要只看账面报表,一定要穿透历史纳税、银行流水、行政处罚。
-
现成公司收购 =股权收购,公司主体不变,历史债务、税务责任跟着主体走;资产收购才是切割旧债,两者风险天差地别,绝大多数买资质客户踩坑都是分不清这个。
-
尽调顺序:工商基础信息 → 财税尽调 → 诉讼 / 行政处罚 → 银行与社保公积金 → 资质许可核查。
-
底线原则:没做完尽调,绝不付全款;预留大额尾款 + 担保,不要一次性打款。
-
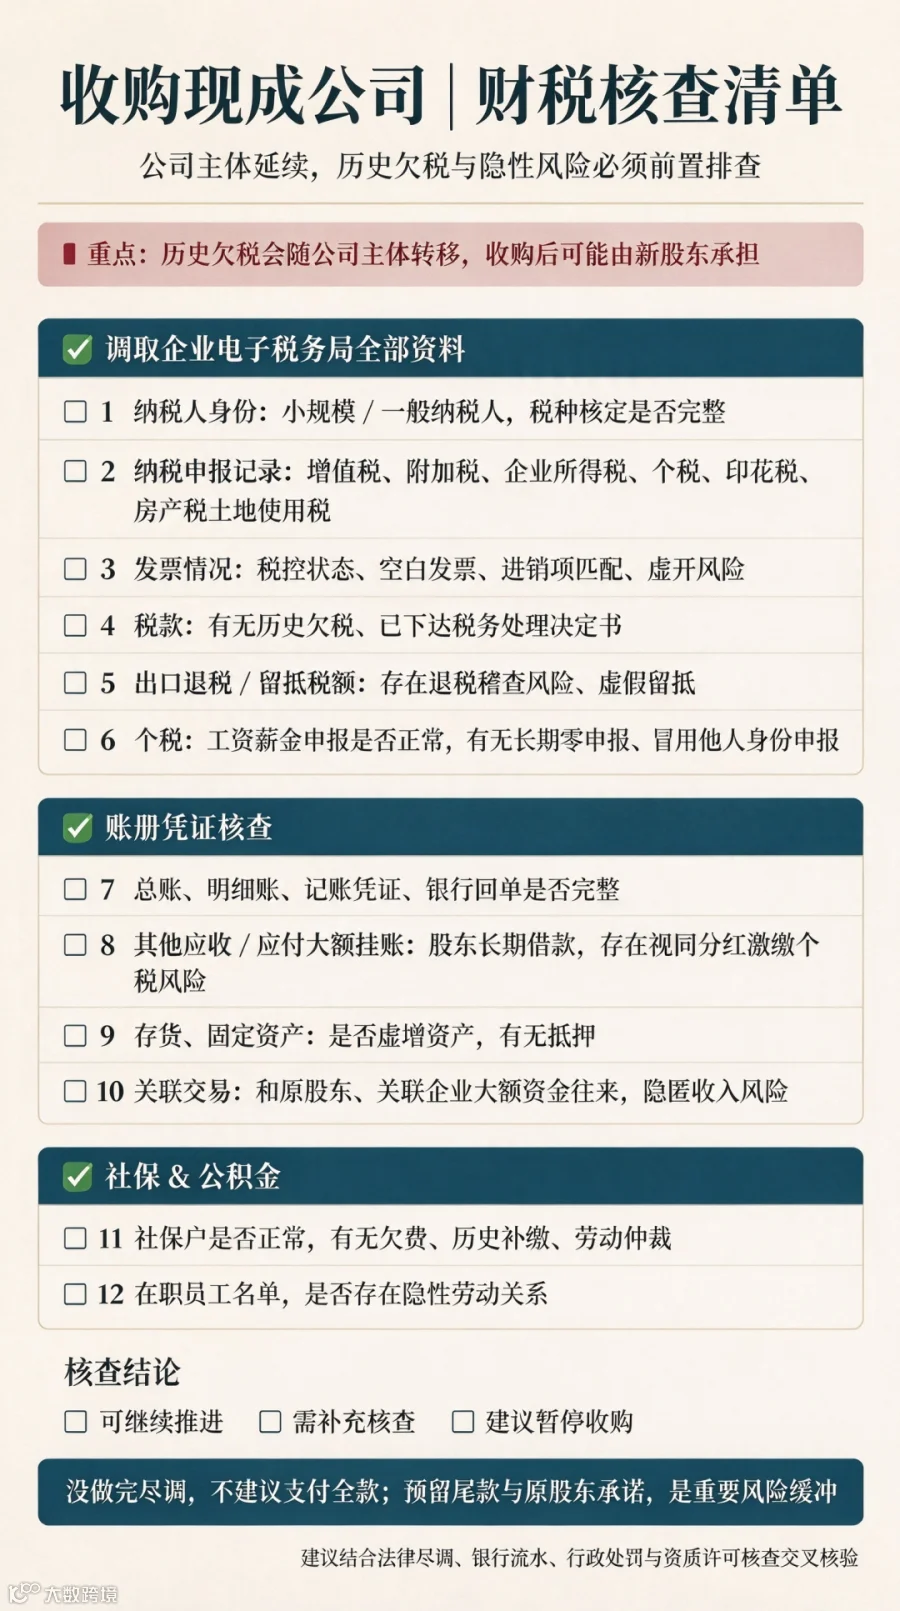
纳税人身份:小规模 / 一般纳税人,税种核定是否完整
-
纳税申报记录:增值税、附加税、企业所得税、个税、印花税、房产税土地使用税
-
-
税款:有无历史欠税、已下达税务处理决定书;欠税会直接跟随公司,收购后由新股东承担
-
出口退税 / 留抵税额:存在退税稽查风险、虚假留抵
-
个税:工资薪金申报是否正常,有无长期零申报、冒用他人身份申报
✅ 账册凭证核查
-
总账、明细账、记账凭证、银行回单是否完整;老公司很多账册丢失,后续税务查账无法举证
-
其他应收 / 应付大额挂账:股东长期借款,存在视同分红补缴个税风险
-
-
关联交易:和原股东、关联企业大额资金往来,隐匿收入
✅ 社保 & 公积金
-
-
在职员工名单,是否存在隐性劳动关系(收购后员工纠纷由公司承担)
-
-
近 2–3 年银行流水:重点看大额公转私、无真实业务资金回流
-
-
-
股权结构:股权是否质押、冻结、代持;股权有无被查封
-
年报:历年工商年报是否正常,有无经营异常、严重违法失信
-
-
经营范围、经营地址;地址是否托管地址、有无地址异常
-
变更历史:频繁股权转让往往是转移风险
✅ 司法 & 行政处罚
-
-
行政处罚:市场监管、环保、应急、交通(尤其危化、运输类资质)
-
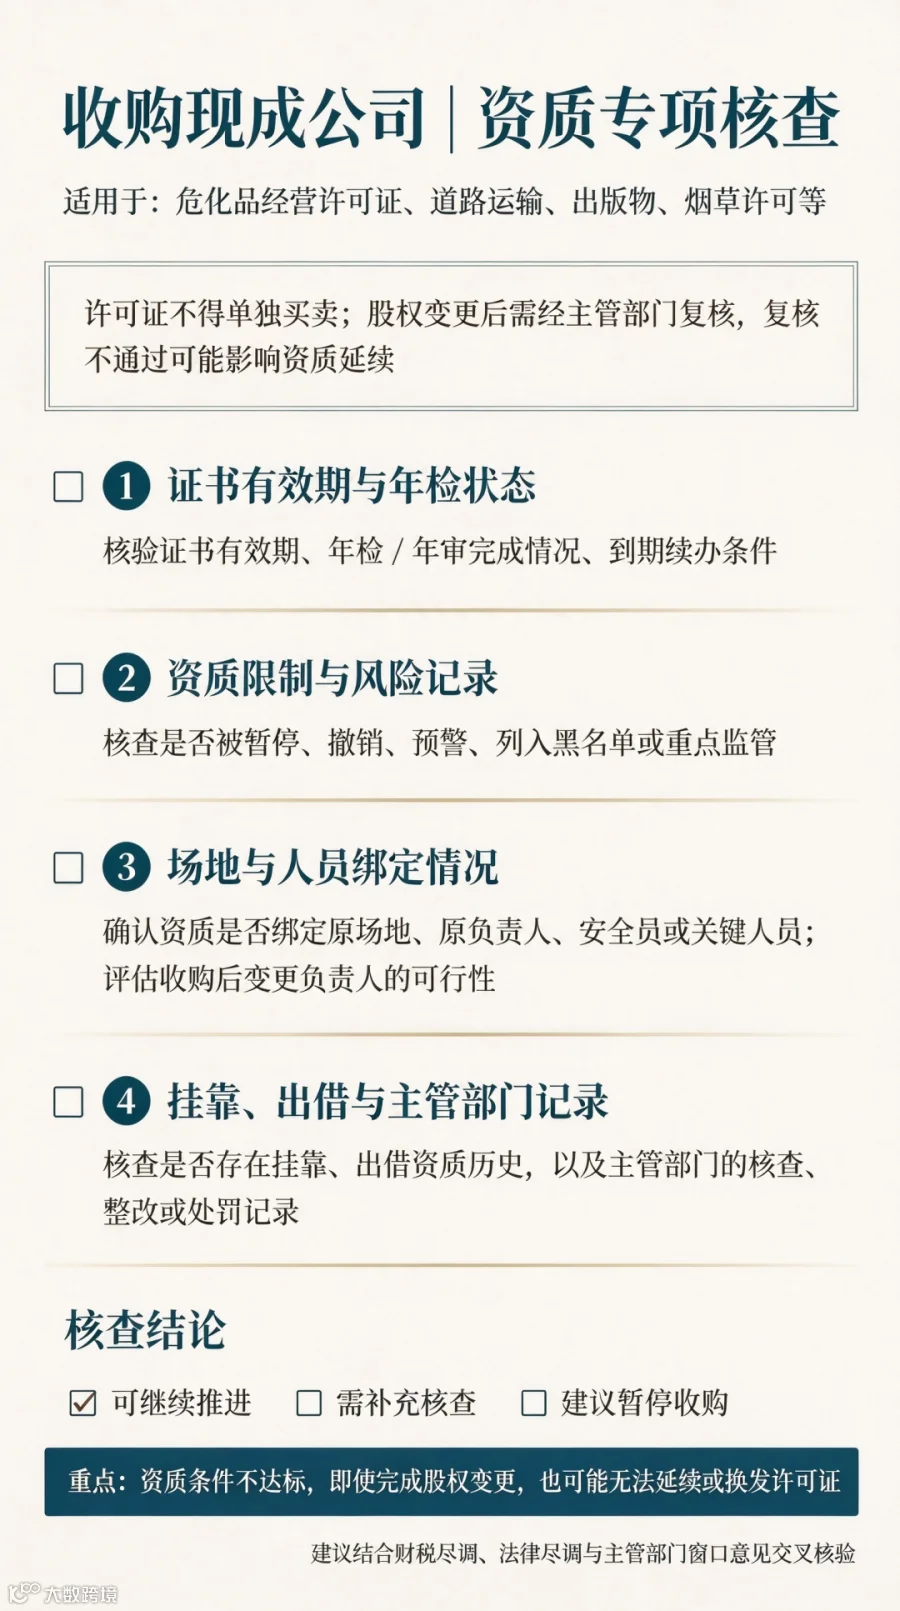
适用于:危化品经营许可证、道路运输、出版物、烟草许可等
-
-
-
资质是否绑定原场地、原人员;收购后能不能顺利变更负责人
-
-
-
-
实操手段:要求原股东出具《债务披露承诺书》,同时做公告登报,降低隐性债务风险
⚠️ 重要提示:股权收购协议条款不能 100% 隔绝第三方债权人 / 税务局追责(公司主体不变),只能做到:出事之后,你可以向原股东追偿!税务局、债主依然可以找这家公司要钱,协议是内部追责依据,不是对外免责。
条款 1:标的公司债务、税务情况陈述与保证(核心)
转让方(原股东)承诺:截至本股权转让基准日,标的公司已完整披露全部债务、欠税、行政处罚、诉讼、担保、劳动纠纷、应付账款。不存在任何未披露的隐性负债、欠缴税费、滞纳金、罚款。 若存在基准日前未披露债务、税务违规,全部由转让方承担责任;如导致受让方或标的公司遭受损失(含本金、滞纳金、罚金、律师费),转让方全额赔偿。
要点:基准日一定要写清楚,基准日前风险归原股东,基准日后归新股东。
③ 预留 20%-30% 尾款,冻结 6–12 个月风险期,风险期满,无隐藏税务、债务纠纷,再支付尾款。 转让方以个人资产做连带担保。
财税类公司建议:资质类企业尾款建议保留 30%,锁 12 个月,税务稽查追溯期一般 3 年。
标的公司在股权转让基准日之前产生的一切纳税义务、欠税、滞纳金、税务处罚、税务稽查风险,全部由转让方承担。 若税务机关后续追缴基准日前税款,转让方必须在收到通知后 X 日内补缴;如造成标的公司损失,受让方有权直接从尾款扣除,不足部分继续追偿。
转让方隐瞒、虚假披露债务、税务、诉讼、资质问题,属于根本违约。受让方有权:①解除合同;②要求全额退款;③按股权转让总价款 20% 支付违约金,并赔偿全部损失。
交割时,原股东完整移交:全部账册凭证、税控设备、发票、银行 U 盾、公章、资质证书、银行账户资料。账册缺失视为违约,承担相应赔偿。
单独签《标的公司债务及税务无隐瞒承诺书》,全体原股东签字按手印,作为协议附件,单独取证。
见过太多老板满心欢喜收购带资质公司,最后栽在历史隐性风险上。 尽调不是走流程,是守住企业的家底。有不懂评论区留下你的疑问。或是联系我们一对一辅导。