1亿元融资、累计近8亿元、D轮计划募资3-5亿元、同步推进IPO:从威拉里C+轮,看增材制造金属粉末这条“隐形赛道”的分量
导读:1亿元,累计近8亿元,D轮计划募资3-5亿元,同步推进IPO前期准备。数字之外,这家徐州企业用十年时间,把“做中国人自己的金属材料”从一句愿景,落地为万吨级产能、核心装备自主、200余项专利的产业事实。这不仅是一次融资事件,更是中国增材制造高端金属粉体从关键材料进口依赖走向自主可控的产业切片。
一、先把事实摆清楚
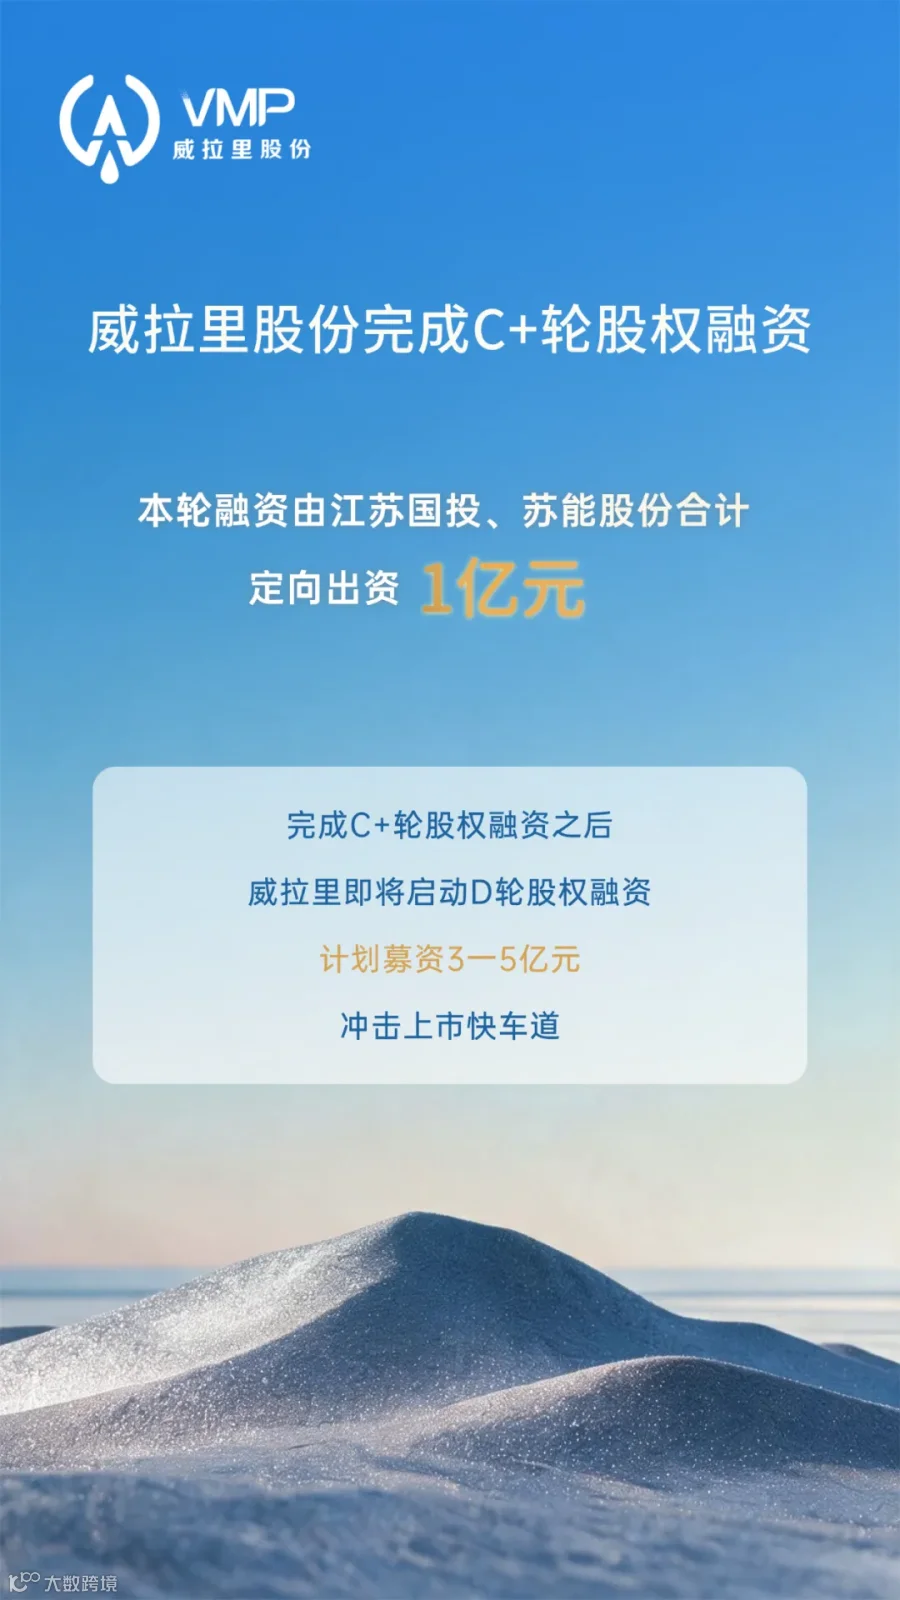
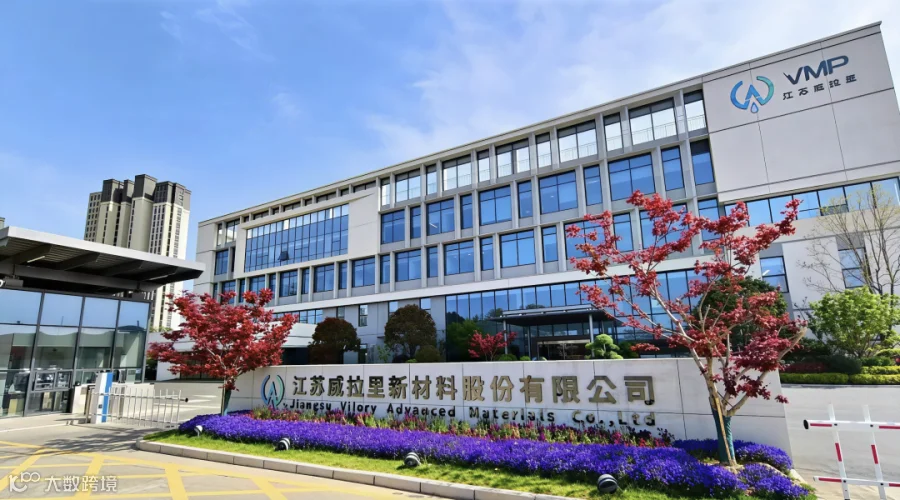
据威拉里股份官方发布,2026年10月,公司完成C+轮股权融资,由江苏省国有资本投资运营集团有限公司与江苏徐矿能源股份有限公司合计定向出资1亿元,重点投向江苏威拉里新材料产业园四期项目建设,以及新材料、新装备研发迭代。D轮计划募集资金规模为3-5亿元,同步加快推进IPO各项前期准备工作。
核心信息汇总:
本轮融资:1亿元,江苏国投、苏能股份定向出资
累计融资:近8亿元
C轮(2025年12月):近3.1亿元,创当年国内增材制造金属材料领域单笔融资最高纪录
C轮投后估值:21.1亿元
D轮规划:计划募资3-5亿元,推进IPO前期准备
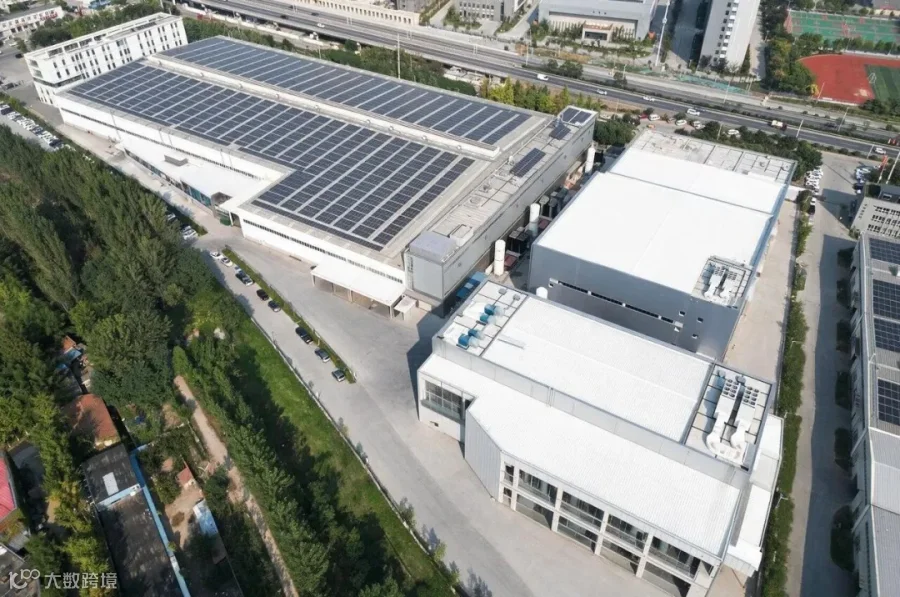
当前产能:镍基约2000吨、钛合金约4000吨、铁基约1000吨、铜近1000吨、铝约500吨,合计近万吨
四期新增规划:钛合金3000吨、铜合金5000吨、铝合金2000吨及高强钢产线,按黑灯工厂标准建设
值得关注的资本结构信号:本轮融资呈现“国资引领、市场跟进”特征。此前C轮阶段,江苏战新基金集群率先投资,完成国资基础背书,吸引市场化机构跟投;本次C+轮由江苏国投、苏能股份定向加注。这种资本组合,是资本市场对企业技术路线与批量交付能力的公开认可。
二、这条赛道,为什么值得国资耐心资本反复加注
理解这1亿元融资的产业分量,先要定位增材制造金属粉末在产业链中的核心位置。
金属粉末属于增材制造上游卡位赛道:下游覆盖航空航天、商业航天、3C电子、算力散热、具身机器人、医疗植入、新能源汽车等高端制造领域;上游依托海绵钛、高温合金母合金、超纯气体、雾化制粉装备与成套工艺。
一句话概括其产业价值:下游各类零部件想要实现轻量化、高强度、复杂结构一体化成型,前提就是金属粉末可稳定制备、批次性能可控、具备成本竞争力。
国产化进程近年提速。头部企业已实现高端制粉智能装备及关键零部件自主化,突破高温合金、钛合金等增材粉末进口依赖。同时掌握制粉装备硬件与材料配方体系,是增材制造金属粉体自主可控的核心支撑。
三、两个关键技术方向:钛合金闭环回收、算力场景铜合金粉末
本次融资投向项目中,两大技术方向的长期价值,不亚于产能扩张。
其一,钛合金废料闭环回收技术
2026年8月深圳增材制造展,威拉里发布RC100%循环钛合金技术,钛合金废料可重新变回高性能粉末,回收率达100%,碳排放降低73.6%,实现材料闭环循环。
产业价值体现在两点:
一是成本端。钛合金是增材制造用量大、成本高的核心材料,废料闭环回收能够持续优化零部件单位制造成本。
二是供应链合规。全球高端制造业逐步将碳足迹纳入供应链准入考核。威拉里已取得SCS翠鸟碳足迹认证、IATF 16949汽车行业质量管理体系认证,为进入海外高端制造供应链完成资质铺垫。
其二,面向算力散热的铜合金粉末扩产
四期规划新增铜及铜合金年产能5000吨,是四期新增产能规模最大的单一品类。AI算力基础设施爆发带动增材制造复杂散热结构需求,纯铜材料激光打印难点在于对红外激光反射率高。威拉里通过成套工艺优化,提升激光吸收率,保障粉末批次稳定性,支撑铜合金增材零件批量生产。
铜粉赛道的产业化路径清晰:实现可打印→稳定批量打印→商业化降本可用,完整走完材料技术商业化落地三阶段。
四、冷静看待行业分化:扩产不等于产能过剩,赛道竞争逻辑切换
行业存在两类讨论,需要客观辨析。
问题一:行业是否会出现产能过剩?
国内增材制造金属粉末产能结构分化明显:常规不锈钢、低端铁基粉末同质化产能存在过剩风险,价格竞争加剧;钛合金、高温合金、铜合金、超细特种粉末等高端品类市场供给仍偏紧。
当前头部企业扩产,核心驱动力来自航空航天、商业航天、算力硬件等领域批量订单需求,并非单纯预判远期市场。评估产能虚实,核心指标是产能利用率,而非纸面规划产能。
问题二:行业是否将陷入价格战?
威拉里的产品策略代表头部企业的转型方向:不再依靠扩张传统通用粉末产能抢占市场,而是持续研发新材料牌号、拓展新兴应用场景、完成多行业资质认证,构建产品差异化壁垒。
赛道竞争逻辑已经迭代:
上半场比拼“材料有无”,能否成功制备对应牌号粉末;
下半场比拼“场景适配能力”,材料能否匹配下游行业严苛的验证、服役要求。
中航迈特、铂力特、有研粉材、北矿新材等行业企业,均在推进千吨级高端粉末产线建设。下游车企、消费电子、机器人企业也开始深度参与材料定义,联合开发适配自身零部件的专用粉末牌号。材料厂商角色正在转变:缺少差异化产品与行业认证壁垒,未来容易沦为单纯代加工。
五、安徽增材制造科技观点:一粒金属粉末,承载三层产业价值
第一层,高端制造产业链自主可控价值。高端金属粉体曾是制造上游薄弱环节,进口材料存在断供、涨价风险。国产高端粉体自给率持续提升,头部企业实现制粉装备自主,筑牢中国制造上游材料地基。这是整个先进制造体系的能力加固,并非单一企业的胜利。
第二层,国资耐心资本的示范价值。新材料赛道属于长周期、重资产行业,产品需要长时间多轮行业验证,不适合短期逐利资本。江苏战新基金集群先期投入,江苏国投、苏能股份持续加注,体现国资耐心资本投向产业基础环节的配置思路。短期难以快速变现,但长期关系先进制造产业安全。
第三层,新质生产力的落地价值。黑灯工厂、材料闭环回收、算力新材料落地不只是概念。威拉里三期产线已实现材料准备、熔炼、匀化、包装、转运全流程无人作业。新质生产力体现在:以更低能耗、更高批次一致性,制造过去难以实现的高端零部件原材料。
六、赛道观察三个核心坐标
持续跟踪增材制造金属粉末赛道,建议重点关注三个维度指标,优先级高于短期营收:
-
产能利用率,而非纸面产能规模。 千吨级产线能否持续拿到订单、稳定投产,是区分真实市场需求与产业虚热的核心标尺。 -
行业资质认证进度。 AS9100D航空、ISO13485医疗、IATF 16949汽车等体系认证落地节奏,直接决定高端市场准入能力。 -
材料企业与下游产业绑定深度。 当下游终端厂商联合材料企业定制材料牌号时,赛道商业模式已经从单纯售卖粉末,转向提供材料+工艺一体化解决方案。
结语
从航空发动机复杂构件,再到AI服务器散热组件,品类差异巨大,但制造起点一致:一批球形度达标、氧含量可控、批次性能稳定的金属粉末。
威拉里C+轮融资,资金规模不算巨大,但产业象征意义突出。它标记国内增材制造高端金属粉体产业阶段跃迁:从国产替代攻坚阶段,逐步走向和国际一流材料企业同台竞争。
“做中国人自己的金属材料”,不再只是企业愿景,正在万吨级产线、自主成套装备、一项项国际资质认证中稳步落地。前路挑战仍存,但国产高端粉体产业方向清晰。
本文基于威拉里股份官方发布及公开行业资料整理,观点仅作行业交流,不构成任何投资建议。