

在产业升级与实体经济高质量发展的大背景下,供应链金融早已跳出传统信贷的单一框架,成为链接产业与金融、破解中小微企业融资难题、稳固产业链供应链韧性的核心工具。不同于传统金融以企业单体信用、固定资产为核心的授信逻辑,供应链金融立足整条产业链,以真实贸易场景为根基,整合物流、资金流、信息流、商流,构建一体化的产业金融服务体系。
纵观行业发展逻辑与监管定义,供应链金融的核心体系可拆解为六大维度,分别是核心本质、核心主体、核心模式、核心风控、核心价值与核心发展趋势,六大核心相互支撑、有机联动,构成了现代供应链金融的完整运行逻辑。
一、核心本质:立足真实交易,重构产业信用体系
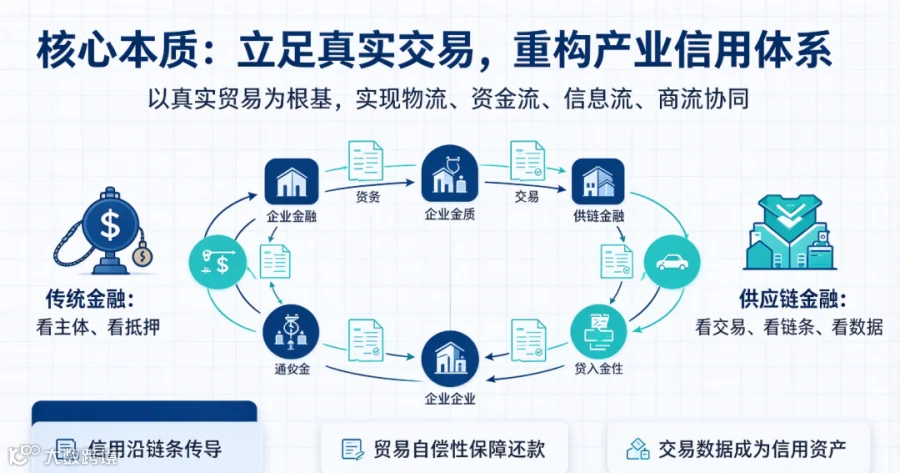
根据国家多部门联合发布的监管文件定义,供应链金融的本质是依托供应链真实交易背景,运用金融工具与科技手段,整合产业链多维信息,为链上企业提供结算、融资、财务管理等系统性金融解决方案的服务模式。其核心颠覆了传统金融“看主体、看抵押”的授信思维,构建了“看交易、看链条、看数据”的全新信用逻辑。
传统中小微企业因规模小、抵押物不足、财务体系不完善,普遍面临融资难、融资贵问题。而供应链金融跳出企业单体资质局限,将核心企业的优质信用沿着产业链上下游传导,把单笔贸易的自偿性作为还款核心保障,让企业的交易流水、合作关系、履约记录成为新的“信用资产”。简单而言,供应链金融的本质不是单纯的资金借贷,而是产业信用的流转、盘活与增值,最终实现产业链资金流与物流、商流、信息流的精准匹配。

二、核心主体:多方协同联动,搭建产业金融生态
供应链金融并非单一金融机构与企业的双边合作,而是多主体参与、各司其职、风险共担、利益共享的生态体系,四大核心主体构成了业务运行的基础框架,缺一不可。
第一,核心企业——信用核心与链条枢纽。作为产业链的龙头企业,核心企业具备稳定的营收、优质的市场信用、成熟的供应链体系,是整条链条的信用基石。其通过确权、对账、付款承诺等方式,将自身信用赋能给上下游中小微配套企业,解决了链上中小企业信用薄弱的核心痛点,是供应链金融得以落地的核心前提。
第二、链上中小微企业——核心服务对象。主要包括上游原材料、零部件供应商与下游经销商、分销商、终端服务商。这类企业处于产业链弱势环节,账期压力大、流动资金紧张、融资渠道狭窄,是供应链金融的主要服务群体,也是产业链稳定运行的关键支撑。
第三、金融机构——资金供给核心。涵盖商业银行、商业保理、融资担保、供应链票据平台等各类持牌金融主体。其核心职责是依托产业链真实场景与核心企业信用,设计标准化、场景化的金融产品,为链上企业提供低成本、高效率的资金支持,同时做好资金流向管控与风险合规把控。
第四、第三方服务机构——场景与风控支撑。包括物流仓储、供应链信息服务平台、科技服务商等。物流机构负责监管货物流转、核实真实物流信息;信息平台负责整合交易、物流、资金数据,打通信息孤岛;科技服务商提供大数据、区块链等技术支撑,保障交易与融资流程透明可溯。

三、核心模式:覆盖全链条场景,盘活各类动产与权利
经过多年迭代发展,供应链金融已形成三大成熟核心业务模式,全面覆盖产业链采购、生产、销售全流程,适配不同环节企业的融资需求,同时国家政策持续鼓励各类模式创新,丰富服务场景。
1. 应收账款融资(上游核心模式)。这是目前应用最广泛、政策重点推广的供应链金融模式。上游供应商为核心企业供货或提供服务后,形成一定周期的应收账款,企业可将该笔核心企业确权的应收账款作为质押或转让标的,向金融机构申请融资。依托核心企业的刚性付款承诺,该模式风险低、审批快,可有效解决上游企业账期长、资金回笼慢的难题,供应链票据、反向保理均属于该模式的创新延伸。
2. 预付款融资(下游核心模式)。也常被称为“保兑仓”模式,适配下游经销商的采购场景。下游企业向核心企业采购货物时,因采购资金不足,可向金融机构申请融资,专项用于支付货款。金融机构把控货物提货权,核心企业承担货物回购或调剂销售责任,经销商完成销售回款后结清融资款项。该模式帮助下游企业实现杠杆采购,缓解采购资金压力,稳定产业链销售体系。
3. 存货融资(流通核心模式)。又称融通仓模式,针对企业生产、仓储、流通环节的库存货物。企业可将自有原材料、成品、仓单等动产质押给金融机构,由第三方物流机构负责货物监管,金融机构根据存货价值核定融资额度。该模式有效盘活企业存量动产资产,打破传统固定资产抵押的局限,适配生产型、流通型企业的短期资金周转需求。
四、核心风控:四维穿透核查,守住自偿性底线
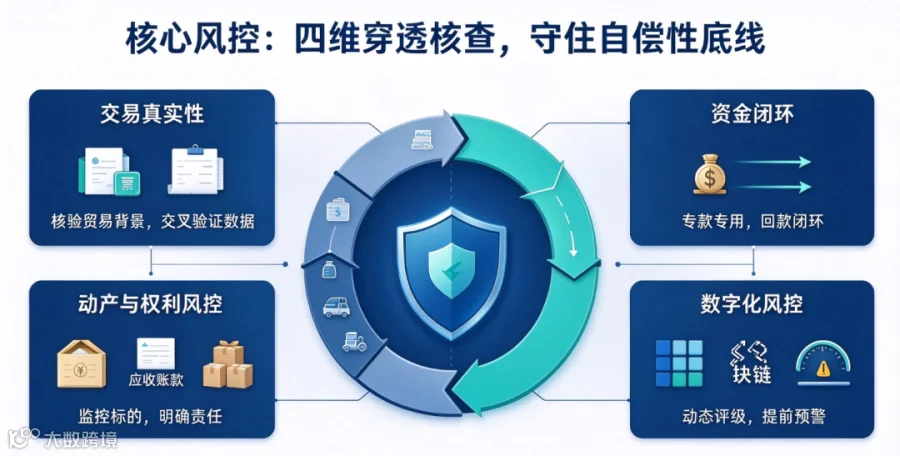
风控是供应链金融的生命线,其核心风控逻辑与传统信贷截然不同,不依赖企业主体担保,而是围绕真实交易、闭环流程、可控资产、数据溯源四大核心维度构建风控体系,坚守贸易自偿性核心底线。
首先是交易真实性风控。所有融资业务必须依托真实的贸易背景,通过核验购销合同、发票、物流单据、验收凭证等资料,结合供应链平台数据交叉验证,杜绝虚假交易、空转贸易等违规融资行为,这是监管明确要求的核心底线。
其次是资金闭环风控。严格实行资金专款专用,融资资金直接对接核心企业或交易对手,杜绝资金挪用至楼市、股市等非产业领域,同时依托产业链账期、销售回款形成资金闭环,保障还款来源稳定。
再次是动产与权利风控。针对存货、应收账款、仓单等质押标的,建立全流程监管机制,实时监控货物流转、账款确权与回款情况,明确核心企业兜底责任,有效覆盖信用风险、货损风险与履约风险。
最后是数字化风控。依托大数据、区块链、物联网技术,整合链上企业交易、物流、资金、征信等多维数据,构建动态信用评级与风险预警模型,实现从“人工审核”向“数据风控”转型,提前识别链上企业经营风险与链条系统性风险。

五、核心价值:双向赋能产业与金融,激活实体经济活力
供应链金融的核心价值贯穿产业、企业、金融、宏观经济四大层面,是实现产融良性循环的关键抓手,也是国家政策重点规范推广的核心原因。
对中小微企业而言,它打破了融资壁垒,无需高额固定资产抵押,依托真实交易即可获得低成本资金,有效缓解资金周转压力,降低综合融资成本,解决小微企业“融资难、融资贵、融资慢”的长期痛点。
对核心企业而言,通过输出自身信用,稳定了上下游合作生态,提升了供应链整体稳定性与粘性,优化了产业链资金配置效率,助力企业整合供应链资源、扩大产业布局。
对金融机构而言,供应链金融依托真实场景与闭环风控,大幅降低了信贷风险,拓宽了普惠金融服务边界,摆脱了传统对公信贷的同质化竞争,实现了金融服务的精准落地。
对宏观产业而言,它有效畅通了产业链资金循环,补齐产业链薄弱环节,增强产业链供应链韧性与竞争力,助力制造业、实体经济转型升级,推动产业高质量发展。
六、核心趋势:数字化、规范化、脱核化升级
随着金融科技迭代与监管体系持续完善,供应链金融正告别传统人工、线下、依赖核心企业的旧模式,呈现三大核心发展趋势。
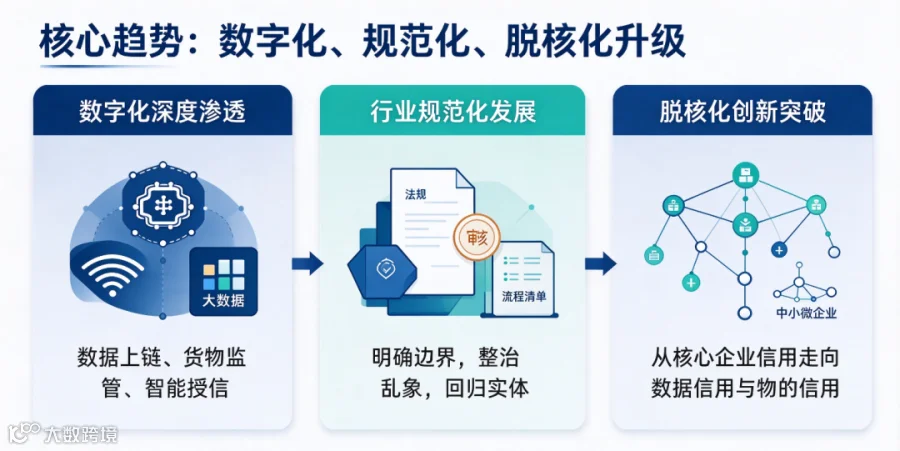
一是数字化深度渗透。区块链实现交易数据不可篡改、全程溯源,物联网实现货物动态监管,大数据实现精准风控与智能授信,数字化技术彻底打通四流合一,大幅提升业务效率与风控精度。
二是行业规范化发展。国家多部门持续出台监管政策,明确供应链金融业务边界,整治虚假融资、违规收费、重复质押等乱象,引导行业回归服务实体经济本源,推动业务标准化、合规化运行。
三是脱核化创新突破。传统供应链金融高度依赖核心企业信用,而新型供应链金融依托“数据信用”“物的信用”,摆脱对单一核心企业的依赖,为无核心企业背书的中小微企业提供纯信用融资,进一步拓宽普惠服务覆盖面。
结语
归根结底,供应链金融的核心不是金融产品的创新,而是产业信用的重构与产业效率的提升。六大核心维度层层递进、相互赋能,从本质、主体、模式、风控、价值到趋势,完整勾勒出现代供应链金融的发展全貌。未来,随着数字化技术持续赋能与行业规范不断完善,供应链金融将进一步深耕实体产业、下沉细分场景,持续为产业链供应链稳定、中小微企业发展、实体经济提质增效注入金融活水。