

10月12日,国内化肥市场延续“挂牌坚挺、实单可谈、品种分化”格局。尿素在成本托底与出口配额支撑下震荡整理,磷铵弱势运行且一铵低端继续下探,钾肥市场重心进一步下移,复合肥明稳暗降、秋肥收尾与冬储预收并行推进。
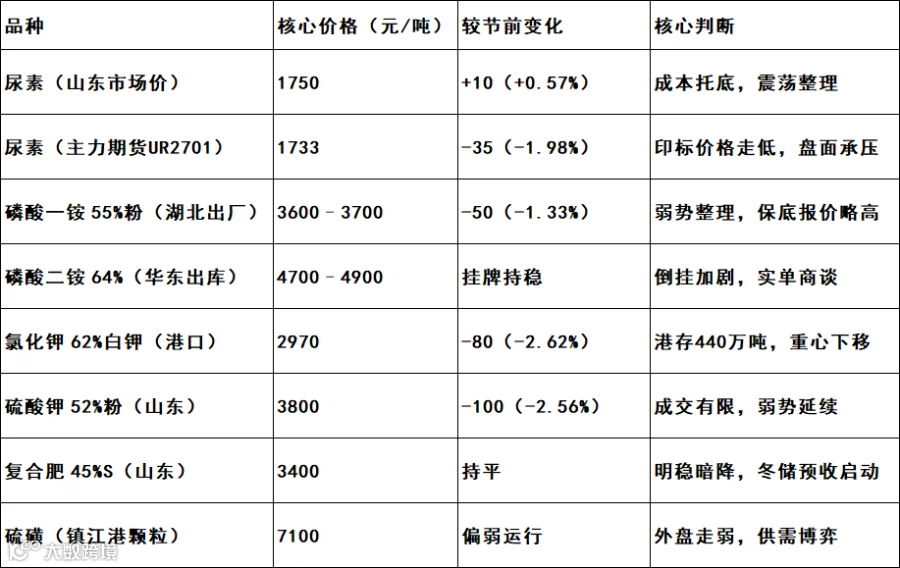
主要品种价格概览
氮肥(尿素):印标价格走低,盘面承压震荡
尿素主力合约UR2701收于1733元/吨,较前一周下跌35元;山东小颗粒市场价1750元/吨,与节前持平;河南市场价1730元/吨,下跌10元。
核心矛盾在于出口利好兑现不及预期。印度IPL于9月23日发布新一轮招标,10月7日投标截止,共收到25家供货商534.9万吨货源,最低到岸价东海岸352.10美元/吨、西海岸356.25美元/吨,显著低于上一标。尽管第四批出口配额已于9月29日落地且紧接第三批发放,但印标价格走低对市场心态形成压制,出口利好传导力度有限。
供应端压力不减。截至10月11日,企业产能利用率回升至90.62%,厂内库存达148.3万吨,环比增加5.6万吨;前期检修装置逐步回归,开工率回升。需求端,秋季小麦肥进入收尾阶段,复合肥以消化库存为主,负荷下降至32.32%,企业预收订单天数降至6.12日。成本端无烟煤价格偏强,山东尿素生产利润为-242元/吨,成本支撑仍在。短期尿素预计延续震荡偏弱格局,后续关注出口订单及淡储采购节奏。
磷肥(磷酸一铵/二铵):一铵弱势整理,二铵倒挂加剧
磷酸一铵市场延续弱势整理,湖北55粉出厂3600–3700元/吨,成交保持实际商谈,部分工厂保底报价略高。需求面依旧表现偏淡,但原料硫酸价格持续反弹,湖北地区硫酸送到价从1150-1200元/吨涨至1250-1400元/吨,单周涨幅达12.77%,成本不断提升,部分装置出现减产或停产计划,短期内或弱势盘整。
磷酸二铵市场延续偏弱态势,市场价格倒挂局面持续加剧。华东地区出库价4700–4900元/吨,基层需求缓慢释放,下游采购多以满足刚需为主,整体价格重心逐步下移,市场利空氛围较为浓厚。二铵相对抗跌的核心原因在于秋季小麦肥对高磷配方的刚性需求,以及保供政策对头部企业挂牌价的支撑。短期二铵预计延续弱势整理格局。
钾肥:港存440万吨压制,重心进一步下移
钾肥市场弱势运行,重心进一步下移。氯化钾62%白钾港口参考价2970元/吨,较9月30日的3050元/吨下跌2.62%;60%老挝港口价2790元/吨,下跌3.13%;国产60%晶青海价3000元/吨,下跌3.23%。硫酸钾52%粉山东地区3800元/吨,较节前下跌2.56%。
高港存是核心压制因素。氯化钾港口库存达440.96万吨,环比继续增加,市场货源供应持续充裕。氯化钾开工率维持84.38%高位,供应端压力不减。需求端,秋季肥以高磷为主,对钾肥拉动有限,下游工厂随用随采,成交有限。短期钾肥在高库存与弱需求的双重压制下,预计延续弱势运行,大合同谈判动向是后期核心焦点。
复合肥:明稳暗降,冬储预收启动
复合肥市场延续明稳暗降态势,山东45%S(3*15)市场价持稳于3400元/吨,但实际成交多存商谈空间。隆众资讯指出,核心逻辑是供需活跃度持续疲弱、季节后延,原料磷、钾走势较差,氮肥运行尚可。
秋肥收尾与冬储预收并行推进。国庆假期过后,国内秋季复合肥市场进入收尾阶段,市场呈现旺季不旺的运行态势,多数常规配比复合肥出厂价格出现明显下滑,企业普遍采用一单一议的走货模式,市场博弈由秋肥铺货逐步转向冬储预热。复合肥产能利用率及库存继续走低,交投重心继续向下。短期复合肥预计延续弱稳窄幅整理,冬储预收推进节奏是核心观察点。
硫磺:外盘走弱,供需博弈延续
硫磺市场偏弱运行。镇江港颗粒硫磺参考价7100元/吨,环比小幅下行;长江港颗粒价格在7075–7100元/吨区间。山东地区液体硫磺参考价7425–7452.5元/吨,窄幅波动。生意社硫磺基准价报7402.33元/吨,较月初下降3.69%。外盘走弱是核心拖累。亚洲硫磺报价小幅回落,CFR中国颗粒硫磺报960–970美元/吨,较月中下行25–70美元/吨。温哥华货源低价成交流向印尼,带动亚洲报价走弱;中国市场买方报盘回落至900美元/吨CFR,但供应商尚未接受该价位,印尼、印度买家出价集中在875–900美元/吨CFR。国产硫磺市场价格大势下行,幅度100–730元/吨。短期硫磺市场预计延续低位震荡格局,冬储启动成关键变量。
后市展望
|
|
|
|
|---|---|---|
| 尿素出口节奏 |
|
|
| 磷铵成本支撑 |
|
|
| 钾肥港存 |
|
|
| 复合肥冬储 |
|
|
| 硫磺外盘 |
|
|
总体判断:10月12日化肥市场延续全品类“挂牌稳、实单松”的运行特征。尿素在印标价格走低与成本托底之间震荡偏弱;磷铵一铵弱势整理、二铵倒挂加剧;钾肥受440万吨港存压制重心进一步下移;复合肥明稳暗降,秋肥收尾与冬储预收并行;硫磺外盘走弱,供需博弈延续。短期市场核心关注点在于冬储预收推进节奏与出口配额实际执行进度。