


本周亮点
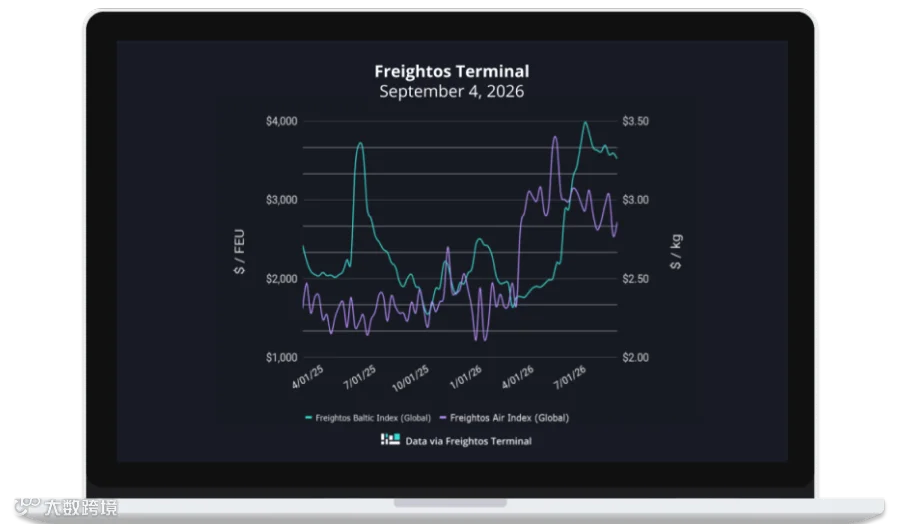
海运费率动态
- 亚洲至美国西海岸(FBX01)周度价格下跌1%。
- 亚洲至美国东海岸(FBX03)周度价格下跌3%。
- 亚洲至北欧(FBX11)周度价格下跌3%。
- 亚洲至地中海(FBX13)周度价格下跌1%。
空运费率动态
- 中国至北美周度价格上涨5%。
- 中国至北欧周度价格上涨6%。
- 北欧至北美周度价格持平。
市场深度分析
地缘局势推高燃油成本,支撑运价底部
伊朗与美国围绕霍尔木兹海峡的紧张局势持续升级,伊方宣布计划在附近区域实施更广泛禁航区。自7月停火破裂以来,船用燃料油价格已回升至今年6月以来最高水平,航空煤油价格也恢复至5月高位,两者均较战前上涨约60%。尽管高昂的燃油成本为集装箱运价提供了底部支撑,但当前海运价格仍主要受需求趋势及运力供给状况驱动。
跨太平洋航线旺季尾声,台风致远东枢纽拥堵
上周跨太平洋海运费率小幅回落,显示旺季末期运费上调空间有限。目前美西费率约7,600美元/FEU,美东约9,500美元/FEU,基本回归2024年旺季水平。此前的高位运行源于季节性需求、红海绕行导致的运力紧张以及货主为规避潜在罢工而提前出货。
此外,严重台风导致远东集装箱枢纽拥堵,也是推高运价的因素之一。承运人为恢复受风暴影响的船期,增加了本周的停航计划,这在需求放缓的背景下有助于维持价格高位。
巴拿马运河通行调整,亚欧航线分化明显
巴拿马运河管理局无限期推迟了新巴拿马型船舶额外半英尺吃水限制措施,但仍为应对厄尔尼诺干旱做准备。本月每日通行次数减少4次至32次,其中长途集装箱船配额仅减少1个。
亚欧航线方面,上周至北欧费率微降至4,500美元/FEU,至地中海降至4,700美元/FEU,两者价差已基本抹平。地中海航线从峰值回落幅度达37%(2,600美元/FEU),显著高于北欧航线的23%(1,300美元/FEU)。这反映出部分地中海服务增加了红海过境量,且旺季需求降温;而北欧枢纽拥堵及德荷港口工人罢工加剧了积压,对运价构成上行压力。尽管如此,两条航线费率仍比旺季前高出1,000至1,700美元/FEU。
空运市场受天气及事故影响波动
迈阿密国际机场在亚马逊货机坠毁事故后运营已恢复正常,印尼大部分机场也在火山喷发关闭后重新开放。上周远东至美国空运费率上涨约5%至6.30美元/公斤,至欧洲为4.88美元/公斤,涨幅主要受近期台风造成的运输中断影响。