全球油轮市场正经历一场史无前例的运费风暴。
据彭博社8日报道,随着霍尔木兹海峡运价飙升,连日来超大型油轮正争相驶往中东。而此举又进一步加剧了全球运力的短缺局面。
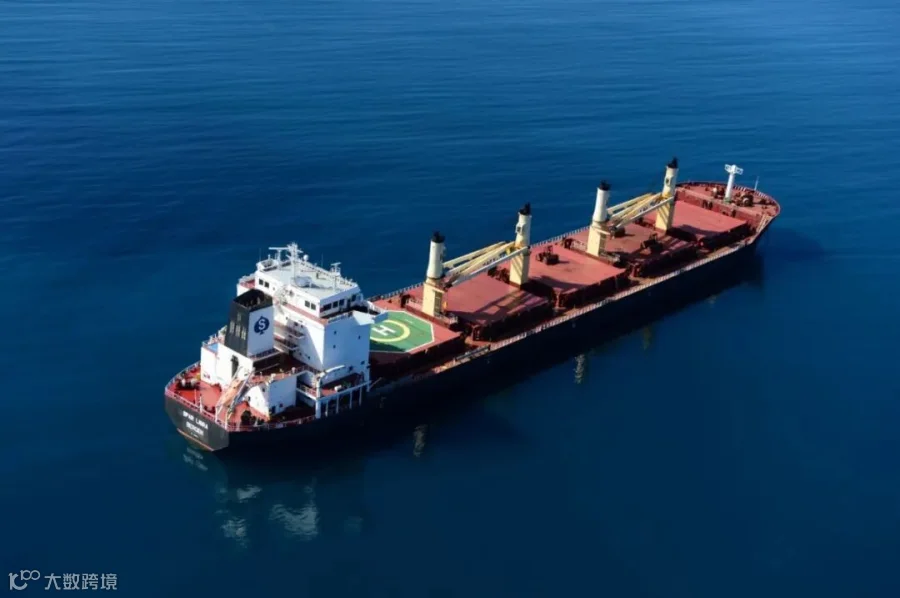
报道指出,10月7日,波斯湾至东亚的超级油轮运费创下每日近140万美元的历史纪录,较冲突前水平上涨约540%。
美国墨西哥湾沿岸地区至日本航线运费同样飞涨:一艘超大型原油运输船总费用达到8200万美元,较三周前上涨50%。全球约850艘超大型原油运输船中,超过四成位于波斯湾及其附近。
船东为高运价涌向中东,进一步收紧了全球运力。
据彭博10月9日报道,本周一笔从美国出发的油轮订单,运费折算后相当于每桶41美元的运输成本,而去年同一航线的均值仅为4.50美元。这一成本约占西德克萨斯中质原油期货价格的45%。
船舶经纪商Gibson指出,这趟航程的费用约为8000万美元,高于SpaceX猎鹰9号约7400万美元的标准发射报价;而同等金额在今年早些时候还足以直接买下一艘同类油轮。
船舶经纪商SSY表示,即便经通胀调整,当前运费已是1960年代超级油轮问世以来的最高水平,超越了1980年代两伊战争期间的"油轮战争"时期。

与此同时,运费暴涨正向整个能源产业链传导。
欧洲炼油商Repsol第三季度炼油利润率为每桶36美元,但据RBC分析师估算,10月已收窄至约15美元,部分原因正是高企的油轮成本。
全球最大独立石油交易商Vitol集团首席执行官Russell Hardy本周在一场会议上表示,“市场上的运力确实不够用,我们看到了近乎抛物线式的价格走势。”

供给缺口:霍尔木兹海峡危机的结构性反应
此轮运费飙升的根源,是一场由伊朗战争引发的结构性运力短缺。
运价飙升的核心原因是中东原油出口被迫采用穿梭转运方式,也就是买家的船不愿冒险进入霍尔木兹海峡,产油国只能派超大型原油运输船进入海峡装油,再到阿曼湾外围船对船过驳给等待的出口油轮。
这种方式效率低,占用大量运力。一些石油贸易商被迫转用较小型油轮,但这些船型的运价同样在飙升。
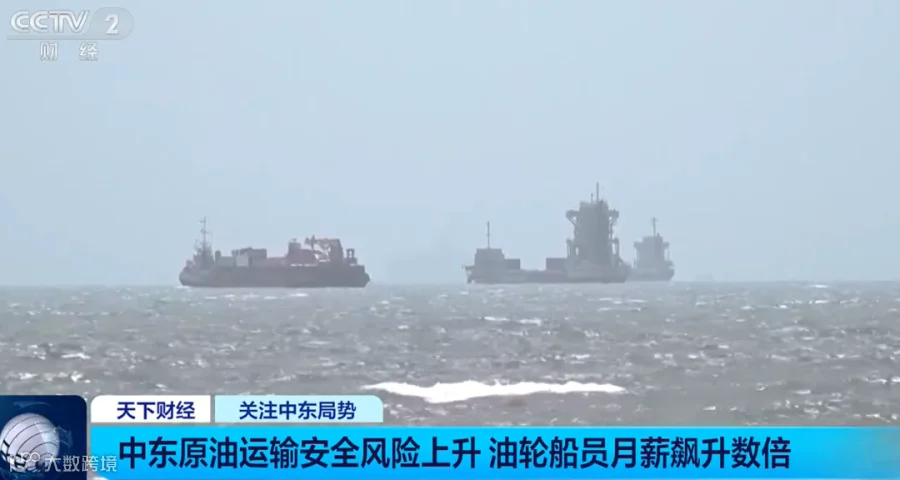
伊朗战争爆发后,霍尔木兹海峡通行风险骤升,大量船东选择绕道,全球有效运力遭到大幅压缩。
随着中东原油出口逐步恢复,据行业高管估计,目前霍尔木兹海峡的石油过境量已回升至战前水平的约80%,但贸易流程远比战前复杂。
中东产油国越来越依赖在海上进行"船对船"转运,每次转运往往额外增加约一周的航行时间,进一步拉长了全球船队的周转周期。
贸易流的反复中断加剧了这一困境。
霍尔木兹通道一度陷入停滞,大量油轮在中东与其他地区之间空载游荡寻找货源;如今随着海湾运输恢复,船只又需重新调配部署,这一过程往往耗时数周。
与此同时,伊朗对中国的原油出口实际中断,迫使中国买家转向其他来源,推高了主流市场的油轮需求。此外,伊朗对商船的袭击导致部分船只停航维修,另有一些船只为规避胡塞武装的威胁而绕行非洲,额外增加数千英里航程。
船舶经纪商MJLF & Associates商业情报主管Lauren Gallinari表示,“我们此前确实见过极端的运费市场,但这一轮行情的速度、幅度和广度都令人瞩目。”

运费巨变:每桶运输成本逼近原油价格的一半
运费的绝对值已达到令市场难以定价的程度。
据彭博数据,租用一艘超大型原油船(VLCC)将美国原油运往亚洲的费用已升至7700万美元,而2025年全年均值仅为920万美元。Vitol的Hardy表示,运费波动已极为剧烈,交易商甚至难以在数美元的误差范围内估算运输成本。

Clarksons Securities分析师写道,“在几乎没有额外运力可用的情况下,运费越来越取决于租船方能够承受的上限。”
此轮行情的波及范围远不止超大型油轮。Suezmax油轮的日均收益已跳升至逾68万美元,约为本月初的五倍;运输丙烷等气体的船只运费接近历史纪录,较去年底已翻逾三倍。
航运综合指数同样印证了这一行情的广度。据航运界网援引Clarksons数据,ClarkSea指数截至10月2日已连续四周创下历史新高,达到每天75658美元,单月涨幅达73%,年内均值同比上涨66%,较10年均值高出84%。
值得注意的是,此轮行情并非仅由油轮驱动,LNG船、干散货船、集装箱船及汽车船等多个细分市场均同步处于"异常或强劲"水平。

危机传导:对于跨境卖家的冲击
对于跨境卖家而言,物流就是这一轮最直接的冲击。航空燃油价格大涨,国际快递的燃油附加费随之频繁上调。
据中新网和澎湃新闻报道,今年4月的一周内,DHL的燃油附加费率由39%上调至46%,UPS由46%上调至48.5%,FedEx也同步跟进,多家国际快递企业连续多周上调。
集装箱运价同样处于高位。据Xeneta数据,上海至美国东海岸运价一度突破1万美元/40英尺箱,同比上涨超200%;远东至美西运价较危机前上涨超过300%。即便运价后续回落,也远高于危机前的水平。
这些成本最终落在跨境卖家身上。亚马逊已在2026年4月对美国、加拿大市场的FBA配送费临时增加3.5%的燃油和物流附加费。对经营服饰、依靠物流履约的卖家而言,物流成本在经营中占比通常超过20%,这一轮涨价会直接侵蚀利润。
更紧迫的是,美线旺季附加费正在落地:UPS自9月27日、FedEx自9月28日起开征,USPS自10月4日起临时提价,三项都将持续到明年1月中旬。UPS大型包裹旺季费从96.25美元/件涨到117.50美元/件,FedEx住宅配送类货件涨幅最高达23%。
对经营服饰、物流成本占比通常超过20%的卖家而言,这几项叠加会直接侵蚀利润

跨境POD:模式自带天然缓冲层
对于POD卖家而言,最受影响的是原料涨价,POD最主流的品类是服装,而服装里的涤纶(聚酯纤维)直接以石油为原料。
据市场调研公司ICIS的数据,涤纶生产成本中约70%与石油基原料相关。原油价格大幅上行,涤纶纤维成本随即被推高超过四分之一。
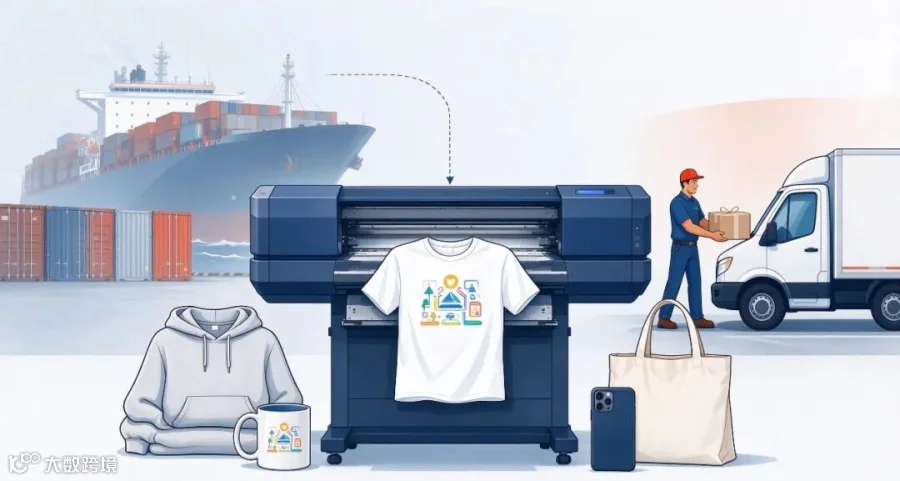
不过,POD模式有一层天然缓冲:它不押注大宗海运,也不依赖前置库存。按需打印的订单在海外本地工厂生产、本地发出,绕开了从中国到欧美的整柜海运和舱位争夺。相比那些把货提前压到海外仓、承受集装箱暴涨的备货型卖家,POD的物流成本结构更稳。
这轮行情里,POD的价值不是"不涨价",而是"涨得慢、可控、可预见"。运费和原料波动被分散到单件生产和本地履约环节,而不是一次性压在整批货上。对卖家来说,这正是重新审视供应链的窗口:把更多环节放在消费地本地,用轻库存对冲运价波动。
油轮运费的风暴终会平息,但它提醒所有跨境人一件事:成本从原油到商品,传导链远比想象中短。谁能更早看清这条链,谁就更能把波动变成自己的护城河。
中欧经贸磋商达成16项共识,涉及降税等
10月还能追!TikTok这款豹纹幽灵毛毯临近万圣节爆起来了!
负债1.2亿,出口欧美24年,账上只够还一半债!这家家具大厂宣告破产!
没有联名、不是大牌,一件万圣节“妈妈卫衣”,独立站45美元、TikTok58.5美元
暴涨150%!横扫这一市场,TikTok Shop大爆发!
亚马逊再度裁员!核心电商部门架构调整