

点击上方蓝字
关注我们

声明 | 欢迎个人转发,谢绝媒体、公众号或网站未经授权转载。
编辑:Linda
文:Linda
hi,我是Linda。
先说清楚一件事:这不是一个偷税案。
这家公司做了它该做的每一步——通过上市公司办理了扣缴申报,填写并提交了《非居民纳税人享受协定待遇信息报告表》,税款由支付方代扣。
流程合规,手续齐全。
八个月后,它收到一张 1.43 亿的补税单,原因是它拿不出一张纸:香港特别行政区政府税务局开具的、这家公司的税收居民身份证明。
如果你用香港公司持有境内公司的股权,如果你的路径是"境外持股—减持—资金出境",如果你曾经因为"协定待遇"少缴过一笔税而觉得手续很顺——
这张单子里最狠的一个字都没有——没有"偷"、没有"罚"、没有"虚假申报"。
它只是告诉你:你享受过的那个待遇,现在被收回去了,而且从你享受的那天开始计息。
01那张纸,和它值多少钱

"减征 1.43 亿"这五个字,是整份文书里信息量最大的部分。
按非居民企业 10% 的税率倒推,这笔股权转让的应纳税所得额约为 14.34 亿元——这不是一笔小交易,是上市公司大股东级别的减持。
02把这份文书逐栏读一遍
是由栏
因不符合享受协定待遇条件通知限期申报、补缴企业所得税税款
注意措辞:是"不符合条件",不是"虚假申报"。前者是待遇被追回,后者是偷税。定性不同,后果的量级完全不同——这份文书里没有罚款,只有补税和滞纳金
依据栏
安排第四条、第十三条 | 企业所得税法第三条第三款、第十九条、第三十七条、第三十九条 | 35 号公告第三条、第十五条、第十六条、第十八条
第三十九条被单独列出来,这是全文最危险的一行。
它规定:非居民企业未依法缴纳税款的,税务机关可以从该非居民企业在中国境内其他收入项目的支付人应付的款项中追缴。
翻译过来:这家香港公司在内地任何其他地方还有应收款,都可能被直接截走。
通知内容
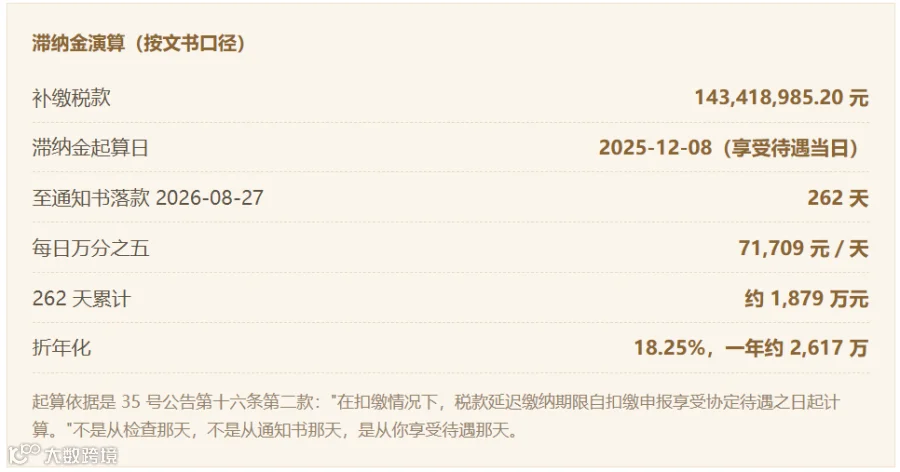
限你公司自收到本通知之日起十五日内申报、补缴企业所得税 143,418,985.20 元,并自扣缴申报享受协定待遇之日起,按日加收滞纳税款万分之五的滞纳金。
钱在 2025 年 12 月就已经随着减持走了。现在要从另一头追回来。

03算给你看:这 8 个月值多少钱
四道门:这张表是全文最值得截图保存的部分

最反直觉的一点在这里:第一道门是最基础的一道,也是最多人以为"过了"的一道。它跟经济利益无关,跟架构设计无关,只跟一张纸有关。而这张纸,按现行规则,申报的时候根本不用交。
2020 年那次"放管服"改革,把协定待遇从"事前审批"改成了"自行判断、留存备查"。
这是真便利——申报时你只需要交一张《信息报告表》,CoR 锁在自己的抽屉里就行。
但便利是有价格的:事前不审,不等于事后不查;而事后的利息,从你享受待遇那天开始算。
04三步做法,和三条不能忘的数字
现在就去补一张 CoR,这是最便宜的自救
香港税务局的处理目标是收到填妥申请后21 个工作日内发出(或通知补料/不接纳),表格 IR1313A(07/2025 版),无费用。
2025 年 11 月 10 日起内地安排改为电子证书,发送至"税务易"账户。21 个工作日换掉 1,879 万滞纳金,这笔账不需要算。
内地专属:一份管三年,但"情况变了"就作废依
2016 年 3 月 16 日、4 月 15 日换函,就某一历年获发的 CoR,一般可用作证明该历年及其后连续两个历年的香港居民身份,后两年无需重复申请。
但如果公司情况发生变化、不再符合条件,已发出的 CoR 不能证明变化后的身份——架构一动,旧纸就废。
拿到 CoR 只是过了第一道门,不是终点
香港税务局自己写明:"获发居民身份证明书并不保证其申请享受协定待遇将会成功",最终决定权在内地。
第二道受益所有人、第三道主要目的测试还等在后面。别把"享受了待遇"当成"待遇成立"。

01滞纳金从享受待遇那天起算,按日万分之五,年化 18.25%。本案 262 天滚出约 1,879 万,每天 7.17 万。这个收益率没有任何一项投资能覆盖。
02文书引用了企业所得税法第三十九条——税务机关可以从你在境内其他收入项目的支付人应付款项中追缴。也就是说,不止这一笔交易,你在内地的其他应收款都可能被截。
03一份 CoR 只要 21 个工作日,却没人提前申请。1.43 亿的案子里,争议的不是架构、不是定价、不是商业实质,是一张本来花三周就能拿到的纸。
案例来源与说明:本文所引《税务事项通知书》文号 *保税通〔2026〕138 号,落款 2026 年 8 月 27 日,为公开渠道流传的文书文本,当事人名称、非居民企业身份码及部分地区信息在传播中已作脱敏处理。文中金额、法条援引、日期均照原文;具体个案以税务机关正式发布为准。
延伸:本案是第一道门(税收居民身份)。第二道门(受益所有人)的判定见国家税务总局公告 2018 年第 9 号,本专栏《国际税观察 02 期:香港中间层的三个历史理由》已有拆解。
— 本文完 —
以上,有启发,点赞、转发分享一下,感谢❤️!
#香港公司#税收居民身份证明#协定待遇#非居民企业所得税#源泉扣缴#35号公告#跨境财税#跨境股权#国际税
如果你手上有一家享受过协定待遇的境外公司,
现在最该问的不是"要不要补",而是"那张纸还在不在"。
出海财税体检 · 单次 ¥1,999 | 后台回复"体检"
中间那家香港公司还要不要:当年搭它的三个理由,2026 年只剩不到1个还成立
境外利润回流系列②:免税 13 年 ≠ 安全 13 年:泰国建厂的中国老板,可能正在攒一张中国的税单
CRS| 税务局没有卧底:税局是怎么知道你的境外资产的?税局处理5步法你需要清楚,差一步,金额千差万别
END
看完记得关注@Linda跨境财税
及时收看更多好文