


EC业务的数字并非从销售目标倒推得出,而是由顾客行为的累积决定(连载第二回)。本文将详细讲解作为EC业务根基的“投资回收模拟”的具体制作方法。
- 过度重视LTV的陷阱。收益无法增长的原因在于“财务指标”与“行为指标”之间的偏差
- 如果从“销售计划”出发进行分摊,事业PL就会失败。请通过“投资回收模拟”,从顾客行为出发进行设计
由四个步骤构成的“投资回收模拟”
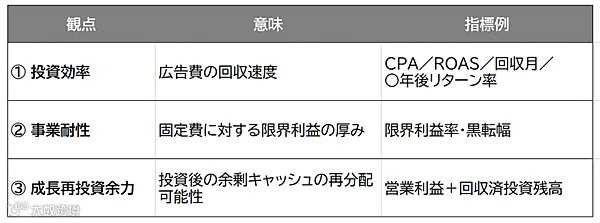
首先回顾一下,需要掌握的是,EC业务的数字是由以下流程构成的:
获取列表 → 发生首次购买(成为顾客)→ 之后持续重复购买 → 这些形成LTV(顾客终身价值)→ 最终实现投资回收。
这一连串的流程全都是顾客行为的连锁反应,也就是说,事业的数字不过是分解并累积单个顾客行为的结果。
那么,该如何进行设计呢?在“投资回收模拟”中,主要由四个步骤构成。
步骤① 定义每位顾客的获客成本
第一步是定义每位顾客的获取成本。这里重要的是将广告费与制作费分开记账。为获取顾客而投入的广告媒体费、联盟营销、公关及活动费用等应计入广告费;而广告文案或横幅等创意资产的制作费用则应作为制作费分开记录。
并且从投资回收的角度来看,应以获取一位顾客的成本即广告费来把握回收程度。若不立足于这一视角,就无法正确判断各项措施的投资效率。
步骤② 设计首次购买时的损益
在此基础上,设计首次购买时的损益。从每位顾客的销售额中,扣除成本、促销费(包括附赠物品、后续跟进措施)、物流费(包括包装和物流材料)、支付手续费、客服等应对成本,明确首次购买时产生多少利润或亏损。
此时需要注意的是,许多事业计划中常见的那种基于过往实绩汇总、按销售额比例反推设计成本的情况,例如“成本率为23.5%”。在实际工作中,这样做是不够的。必要的是掌握每位顾客实际发生多少成本这一具体金额,以及以此为基础、能随实际情况变化而调整的测算结构。
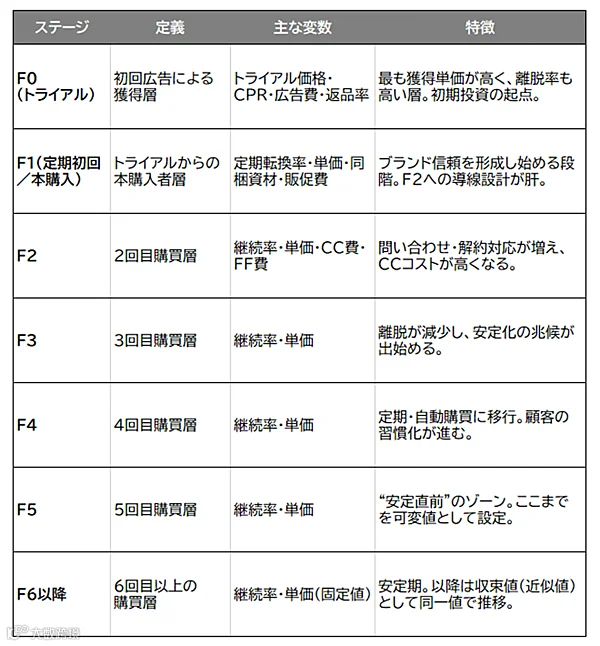
例如,首次试用装与重复购买正品的成本差异很大;即使是重复购买正品,如果有多种SKU(如大容量优惠装等),成本也会不同。应按F(频次)分类,以顾客占比为权重进行加权平均,并据此重新计算。只要掌握了按F分类的结构,即使变动率发生变化,也能进行精确估算。如果不从顾客行为单位的角度来看,就无法看清与后续环节的联系。

步骤③ 设计持续行为
接着,模拟的核心在于留存结构的构建,LTV由此确定。具体来说,“各阶段平均单价”、“各阶段留存率”和“平均购买间隔”这三大变动要素是关键。通过F2、F3、F4等各阶段的留存率,决定了顾客在哪个阶段会留下多少,而再次购买前的平均天数即购买间隔,则决定了年内的购买次数。最终,LTV正是通过“留存率×购买间隔”在结构上被确定的。
这里重要的是,不应将LTV仅仅视为结果指标,而应将其作为“结构”来把握。在许多工作现场,往往只争论LTV的数值本身,但原本应该关注的是其构成明细。即在哪个时机流失、购买间隔是否合适、单价如何。只有将这些要素分解开来,才能看清存在哪些问题以及需要改进何处。
此外,在实际工作中,通常在超过F4或F5后,留存率不再大幅波动,而是趋于稳定在一个水平。因此,此后通常将其视为平均留存率,并以简洁且贴近现实的方式设计模拟。
通过这样掌握各阶段的留存结构,即使留存率或购买间隔发生变化,也能准确掌握其对整体LTV及收益结构的影响。
步骤④ 计算每位客户的累计损益
最后,基于此前设计的数值,计算每位客户的累计损益。以获客成本为起点,依次累加首次、第二次、第三次等交易的利润,从而可视化投资在何时得以回收。借此,可以判断该业务是否具备可行性,以及能够扩大多少投资规模。
电商业务的成本应按每位客户、每次购买行为单位的实际金额进行设计
这里需要再次强调的是成本核算思路。在许多电商业务中常见的损益表(PL)中,不少是基于广告费率或销售及管理费用率等“占销售额比例”来设计成本的。这种方法下,难以清晰看清每位客户实际产生的成本是多少。结果往往导致销售额增长但利润难以留存,甚至出现增加广告投放反而亏损扩大的情况。
EC业务的成本不应按销售额比例设计,而应按每位顾客且以购买行为单位的具体金额进行设计。获取一位顾客需要花费多少,该顾客随后能产生多少利润,每次又需花费多少费用。只有建立起这种结构,才能正确判断对广告和推广活动的投资。
一旦构建起这种“投资回收模拟”,对业务的认知将发生巨大变化。是需要改善转化率(CVR),还是提升复购率(F2),或是缩短购买间隔?哪些环节的改进能带来利润增长,其结构变得清晰可见。这是仅关注销售额或客户终身价值(LTV)等结果性指标所无法获得的视角。
EC业务并非制造销售额的业务,而是设计顾客行为,并由此自然产生销售额的业务。而用数字表现这种设计的,就是“投资回收模拟”。只要具备这种结构,事业就能以可复制的方式增长。
▶请参考本文:投资回收模拟的构建理念——从行为中启动利益~β版 始终逻辑严密的直接营销(9)
下次,我们将把这一思路应用到实际模型中进行探讨。文章将选取行业内广泛采用的几种典型业务模式,如“首次半价定期订购模式”、“首次超低价试用两步走模式”和“订阅制模式”,并逐一解析各自的收益结构。
随后,我们将进一步探讨如何将这些模型应用于月度业务损益表(PL)的实际工作中。