


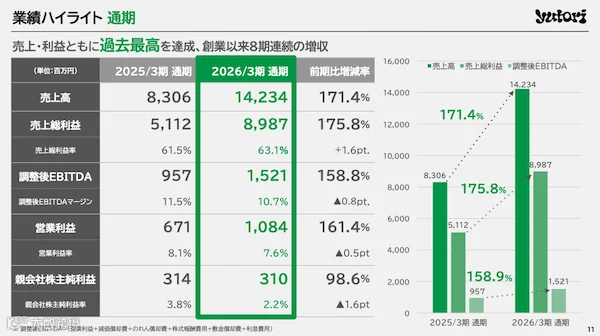
时尚电商企业yutori在2026年3月期合并业绩中表现强劲,销售额同比增长71.4%至142亿3400万日元,营业利润增长61.4%至10亿8400万日元,经常利润增长57.2%至10亿1500万日元;当期净利润为3亿1000万日元,同比微降1.4%。
业务亮点:“Young Culture”与“Her lip to”领跑,化妆品及韩国业务同步增长
从销售构成来看,heart relation占比最高达39.3%,主营“9090”和“HTH”等服装品牌的Young Culture占36.1%,韩国业务占7.9%,化妆品业务占6.4%。在两大核心品牌引领下,化妆品与韩国市场均实现显著增长。
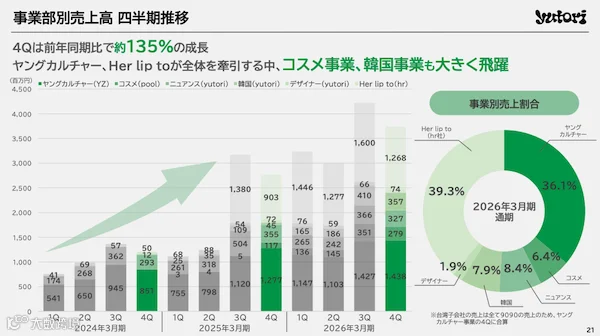
2026年第四季度,Young Culture业务主要由“9090”及“9090girl”驱动增长。
韩国业务通过引入“MARITHE”和“SATUR”等新品牌,全年销售额突破11亿日元,同比增长超4倍;其中“SATUR”在大阪开设门店并配合赠品活动,有效拉动销售。
化妆品业务方面,作为受让后首个完整财年,“minum”品牌销售额已超9亿日元。
Her lip to业务(heart relation)除现有商品增长外,还通过新品开发及联名活动提升热度。美容新品与内衣系列在SNS引发热议,带动以中国为主的海外销售额同比增长64%。
渠道结构:线下扩张加速,EC占比降至40.5%
随着直营店持续拓展,线下销售比例扩大。2026年3月期全渠道构成为:线下占48.2%,EC(含自有及平台)占40.5%(其中自有EC 27.6%,平台12.9%)。受化妆品批发业务增长影响,外部平台如“ZOZOTOWN”的销售占比相对下降。

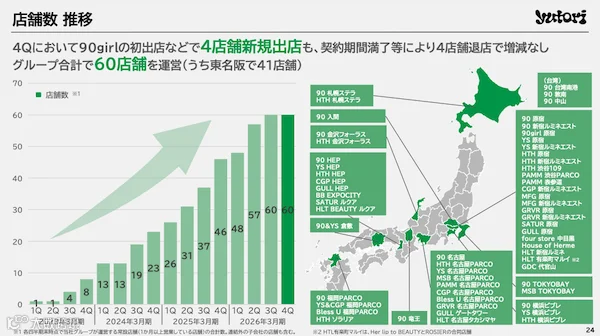
店铺运营方面,新开4家门店(含“9090girl”首店),因租约到期等原因关闭4家,净增持平。集团目前共运营60家门店,其中东京、名古屋、大阪三大都市圈占41家。
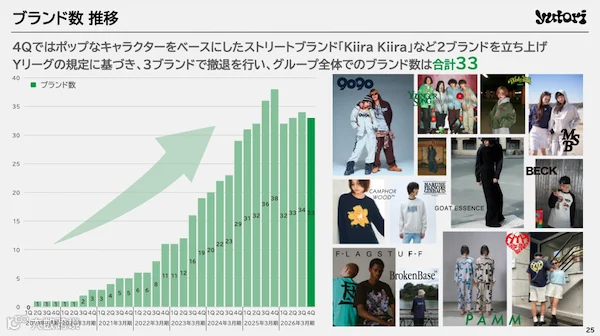
品牌矩阵动态调整:新增卡通街头风品牌“Kiira Kiira”等2个新品牌,同时淘汰3个品牌,集团品牌总数调整为33个。
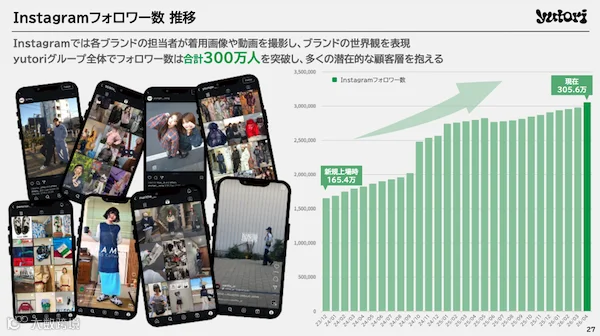
yutori集团Instagram总粉丝数已突破300万。各品牌负责人通过发布穿搭图文与视频内容,精准传递品牌理念,有效触达潜在客群。
2027年3月期目标:销售额剑指185亿日元
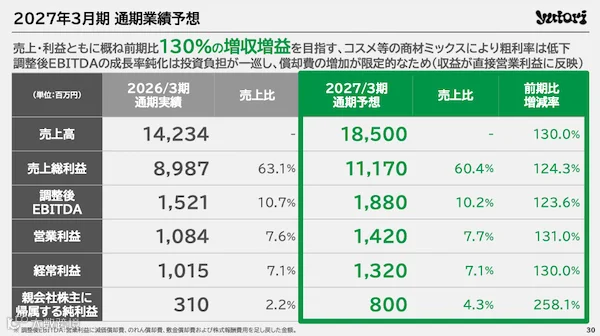
公司预测2027年3月期销售额将达185亿日元(+30.0%),营业利润14亿2000万日元(+31.0%),经常利润13亿2000万日元(+30.0%),当期净利润8亿日元(+158.1%)。在追求营收利润双增的同时,受商品组合向化妆品等高毛利品类倾斜影响,整体毛利率预计将有所下滑。
未来战略重心:AI赋能、M&A并购与新赛道探索
yutori正推动业务模式转型,从传统服装主导转向成长型结构,重点提升化妆品与美容类实用产品占比。依托Y联赛体系优化品牌与库存管理,打造顾客喜爱的品牌生态。策略上,一方面扩大美妆销售规模,另一方面保障服装板块盈利,并将收益再投资以实现可持续增长,同时规划继化妆品后的下一波新品类。
公司将AI应用视为“轻量化扩张”的关键工具。不仅在总部推进会议纪要、文档制作、质检、合同审查及预算分析等行政流程自动化,各事业部与品牌团队也已利用AI进行销售预测与订货评估。
M&A被确立为中长期增长核心战略,且不限定品类。筛选标准聚焦于收购后能否最大化释放品牌价值,并将严格评估标的财务健康度及PMI整合执行力。
关于新品类拓展,虽未公布具体名称与上市时间,但明确了三大遴选原则:①契合Z世代与千禧一代生活方式,具备高频次、高复购属性;②能与现有服装、美妆业务在客户触点、品牌建设及物流环节产生协同效应;③高度适配基于SNS的品牌建设模式。