

2026年10月11日,大摩发布了一份题为《Memory – Cycles vs. Super Cycles》的研究报告。
这个报告提出了一个蛮有意思的观点:当前,就存储的投资来看,市场奖励的,是那些最先为周期定价的人,而不是那些能精准指出拐点的人。AI 既是算力问题,也是存储问题,所以这一轮在结构上确实不同于以往——但在周期的后半段,它终究还是周期。
一组刺眼的背离
报告开篇就给出了一组对比。三星电子在 2026 年三季度录得约 800 亿美元的营业利润,是有史以来科技公司中最高的单季利润,超过了英伟达同期约 640 亿美元的水平。对一家出售“商品化”产品、却又身兼 AI 服务器内(除逻辑芯片外)最昂贵单一零部件的公司而言,这个数字本身就说明了需求有多强。
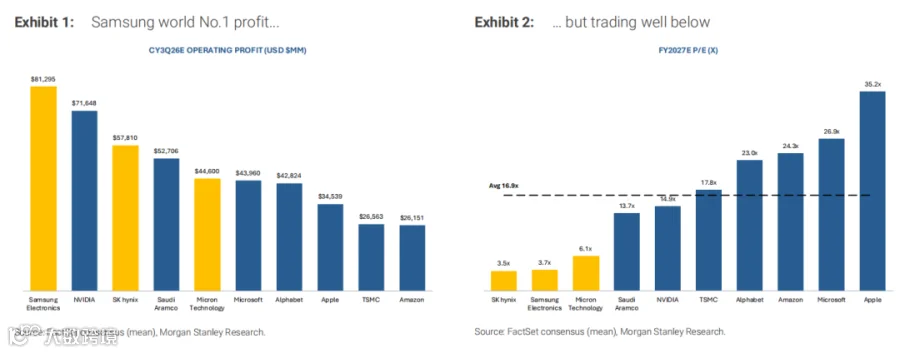
但股价讲的是另一个故事。三星和 SK 海力士的股价至今仍比高点低约 35%,前瞻市盈率仅 3 到 4 倍,低于历史上周期顶部时约 4 倍的水平。市场并不愿意为这份前所未有的盈利支付完整估值。存储股历来在周期见顶时显得最“便宜”,因为分析师习惯把景气价格外推到未来;这一次,市场的谨慎同样源于这一逻辑。报告提醒,在过去一年股价上涨约 9 倍、市值合计站上一万亿美元之后,把“资产”与“资产的价格”区分开,比什么都重要。
为什么说这次确实不同
报告承认,结构性的多头逻辑相当扎实。需求端,AI 数据中心建设是收入的主要来源,端侧 AI 是下一波,再往后是物理 AI、人形机器人、自动驾驶,乃至太空中的 AI 数据中心。供给端,行业产能已被提前数年售罄,且大部分锁定在长期协议(LTA)之下,附带过去从未有过的价格下限,部分协议还要求客户缴纳保证金。HBM 市场预计到 2028 年扩大至 1000 亿美元,是当前的三倍。此外,HBM 在物理上挤占了通用 DRAM 的产能,而每一代新模型都需要单芯片更高的存储容量,芯片数量本身也在增加。正是这些因素,把“超级周期”与普通周期区分开来。
但供给终会到来
报告的克制之处在于,它同时写出了乐观叙事的另一面。新产能终究会出现:存储晶圆制造设备的季度出货量持续攀升,设备提前拉货贯穿全年。算力会变得更便宜,竞争本身就是把成本曲线压下去、把价格拉回均值的机制,而均值回归在过去的存储周期中从未失约。
报告点名了两个关键的摆动因素。其一是中国。国家支持的 CXMT 正在 DRAM 与 HBM3 上快速扩张,报告估算其在中国 HBM 市场的份额约为 20%;YMTC 已是全球性的 NAND 竞争者,占据约 12%–13% 的全球份额(其中多数在国内销售)。其二是 AI 数据中心的机架构成。以 Vera Rubin 集群为例,GPU 约占成本的一半,存储约 29%,其余 23% 为网络、供电与散热。当数据中心从单机架走向多机架,网络部分的价值显著提升,代价是存储占比下降——在同类机架的对比中,存储占比从 29% 降到 19%,网络则从 10% 升到 20%,而 GPU 基本不变。
两个判断可以同时成立
报告没有把上述两面简化成“多空二选一”。它的结论是:我们已经走了很远,“容易赚的钱已经过去了”。存储超级周期是真实的,但这并不意味着周期性的终结。这一轮振幅更陡(当前每 Gb 价格比过去高点高出近 7 倍)、持续时间可能更长,但一万亿美元市值本身已经定价了相当多的乐观预期。因此,“结构性更好的存储周期”与“有吸引力的存储股价”并不必然同时成立。
什么会终结这一轮
报告对拐点的判断颇具方法论意味:历史上,存储公司从不擅长预测自己的拐点,管理层的指引往往只是确认市场已经知道的事情。真正终结一轮存储周期的,从来不是需求走软,而是供给追上或需求消化——当 HBM、ABF、CoWoS 封装与晶圆产出都足以把短缺翻转为过剩时,云厂商就会暂停采购、消化库存。这一幕在 2000、2016、2019 和 2022 年都发生过。考虑到新增产能的投产周期,报告认为 2026 年及 2027 年的大部分时间里都不太可能重演。
但就股价而言,上行周期可能已进入相对成熟的阶段。今年存储股平均涨幅约 180%,若要让上行延续,DRAM 合约价还需在当前基础上环比再涨约 70%(作为参照,3Q26 的同比峰值约为 700%,2017 年上一轮超级周期峰值为同比 160%),这看上去难以企及。与此同时,亚洲存储股今年的平均盈利上修幅度高达 432%。
股价往往先于盈利见顶
一个关键的经验规律是:存储股价通常在盈利见顶之前见顶。在 2008 年周期中,股价于盈利见顶前四个月跑输;2012 年也是四个月;2018 年是八个月。随着收入增速放缓、利润率改善趋缓,卖方盈利预测已变成滞后指标,进一步上修的空间有限,因此在增长见顶前,持有估值有安全边际的标的更为审慎。
回顾以往超级周期,报告还提到:周期顶部时估值往往很低——2017 年四季度,MSCI 亚洲半导体板块前瞻市盈率仅 13.3 倍,到 2018 年四季度降至约 10 倍——但“看起来便宜”并不能阻止被迫卖出,板块见顶远早于盈利预测见顶。目前半导体的市盈率比 2018/19 高点高 34%、硬件高 39%,但比 2023/24 周期高点分别低 14% 和 25%。
配置偏好与近期景气
在相对配置上,报告继续偏向 AI 算力与网络供应链,而非存储:偏好由盈利上修、含量增长(新规格)或产品周期/单位增长驱动的方向,包括高质量且具特异性的标的、早期周期商品、高内容增长环节,以及定价弹性更强、能更直接转化为盈利的领域(CCL、ABF、功率半导体)。最不看好的则是下游硬件,理由是过度建设与利润率压力最大、估值被认为最高。
在行业景气层面,报告的三条渠道调研要点是:HBM,2027 年定价预计大幅走高,混合 ASP 同比增长约 121%,HBM4 报价在每 Gb 3.0–5.0 美元、HBM4e 在 5.0 美元以上,Rubin 的 HBM 爬坡慢于计划,良率仍是约束,8-high 将因良率更高、周期更短而在 2027 年成为主流配置;DRAM,四季度通用合约价环比上涨 10%–15%,服务器需求是主要驱动,PC DRAM 供给预计 2027 年收缩逾 20%,老旧的 DDR4 最为紧张,而资本开支虽在加速(2026 年约 980 亿美元、同比 +82%),有效产出要到 2027 年下半年才出现;NAND,四季度价格环比上修 15%–20%,eSSD 是唯一仍在加速的品类,QLC eSSD 的采用面在扩大,而消费级 NAND 在 2027 年可能承压。