


Beauty Garage发布的2026年4月期合并业绩显示,销售额同比增长13.3%至381.97亿日元;经常利润同比下降4.9%至15.06亿日元。公司以美容行业BtoB-EC为核心,结合店铺设计与经营支援服务实现持续增长。本文将解析其商业模式及未来增长战略。
核心业务:以美容沙龙BtoB-EC为起点,向周边服务扩展
Beauty Garage业务由“商品销售”、“店铺设计”和“解决方案”三大支柱构成。
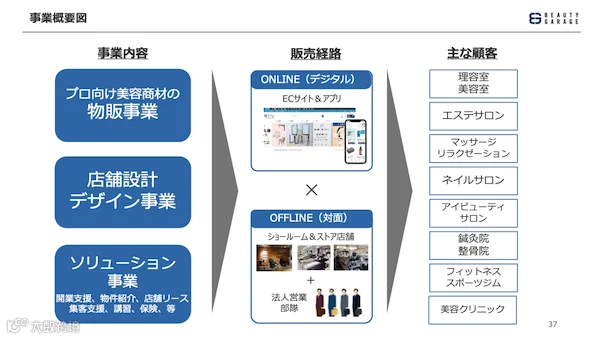
主力商品销售业务聚焦美容沙龙的BtoB-EC,涵盖商品、设备、化妆品及材料等。2026年4月期该业务销售额同比增长12.5%至311.93亿日元,占总销售额81.7%;其中EC销售额达277.02亿日元(+13.8%),EC占比高达88.8%。
商品构成方面,化妆品及材料销售额大幅增长17.7%至202.9亿日元,其次为设备及用品。客户基础持续扩大,活跃用户达20.95万个账户,忠诚用户9.46万个账户;面向沙龙的网络商店构建服务“Salon.EC”注册经营者已扩至3469家。
此外,店铺设计业务提供沙龙、医疗机构及诊所的设计施工服务;解决方案业务涵盖店铺租赁、转租、保险、基础设施及开业支援等。公司特色在于并非单纯商业EC平台,而是致力于成为支持从开业前到开业后全过程的行业垂直型平台。
未来市场规模有望突破1.4万亿日元,推进领域与客户双扩张
作为未来增长战略,Beauty Garage计划扩充商品与解决方案服务,并扩大包括邻近市场及BtoBtoC在内的目标客户领域。
目前潜在市场规模约6300亿日元(商品销售2723亿、店铺设计2265亿、其他1316亿)。预计未来潜在市场规模将达约1.45万亿日元(商品销售7158亿、店铺设计2882亿、其他4456亿)。
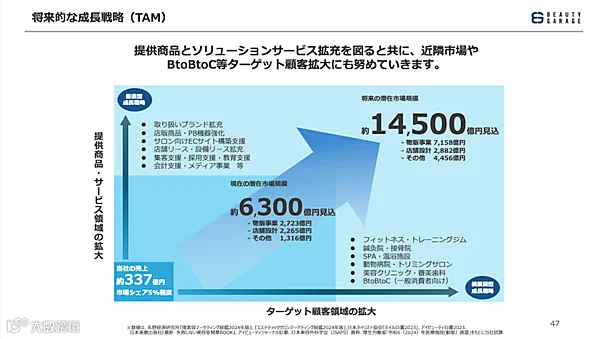
在扩张潜力方面,公司将采取以下举措:扩充经销品牌、强化店内销售及自有品牌(PB)设备、支援构建沙龙专用EC网站、扩充店铺及设备租赁、提供客流吸引、招聘、教育、会计支援以及媒体业务等。
在客户领域扩张方面,Fitness、健身训练馆、针灸院/整骨院、SPA及温泉设施、动物医院/宠物美容沙龙、美容诊所/美学牙科,以及面向普通消费者的BtoBtoC业务均在考虑范围内。目前Beauty Garage市场份额仅5%强,表明现有市场仍存在巨大开拓空间。
2026年4月期增收减利:销售额创新高,前期投资致利润下滑
2026年4月期合并销售额同比增长13.3%至381.97亿日元;营业利润同比下降4.8%至15.18亿日元;经常利润同比下降4.9%至15.06亿日元;当期净利润同比下降8.5%至9.32亿日元。尽管各业务销售额均创历史新高,但利润低于上年。
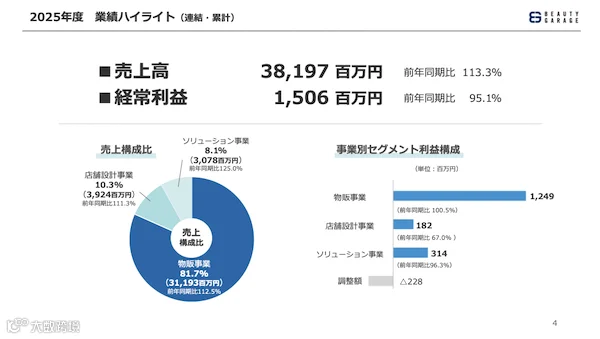
利润下滑主因是基于增长战略的前瞻性投资。特别是新物流基地“柏履约中心(柏FC)”开设及正式运营延迟,导致人工费、物流相关费用及折旧费增加,压缩了利润。
不过,2026年2-4月期(第四季度)消耗品出货功能向柏FC转移已基本完成,盈利能力有所改善。该季度销售额首次突破100亿日元,经常利润也刷新历史最高纪录。
分业务看,商品销售业务销售额同比增长12.5%至311.93亿日元;店铺设计业务同比增长11.3%至39.24亿日元;解决方案业务同比增长25.0%至30.78亿日元,增速最为显著。
计划2027年4月期实现历史最高利润
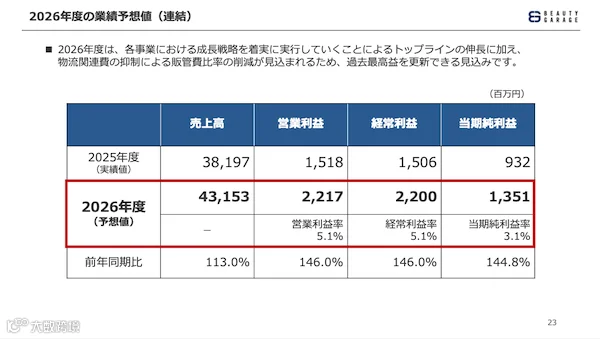
预计2027年4月期业绩为:销售额同比增长13.0%至431.53亿日元;营业利润同比增长46.0%至22.17亿日元;经常利润同比增长46.0%至22亿日元;当期净利润同比增长44.8%至13.51亿日元。公司计划通过抑制物流相关费用改善销售及管理费用率,在各利润阶段均刷新历史最高纪录。
未来,Beauty Garage将继续以美容行业BtoB-EC为核心,加强与店铺设计和解决方案业务的协同合作,通过扩大服务领域和客户领域,致力于实现中长期增长。