


以首次980日元的试用价格广泛获客,并引导其转为定期订阅以实现投资回收、规模化业务——这一模式在电商和邮购行业被广泛采用。虽然常见,但它是否真能作为可持续的商业模式成立?我们将利用“投资回收模拟”思路,代入实际数值进行验证。
- 过度重视LTV(客户终身价值)的陷阱:收益无法增长的原因在于“财务指标”与“行为指标”的错位
- 从“销售计划倒推”制定事业损益表会导致失败。应从客户行为出发,通过“投资回收模拟”设计损益表
- 如何在EC现场打造可用于改善的事业损益表!基于客户行为设计的“投资回收模拟”型损益表
通过案例研究学习可盈利的业务结构
本次案例基于以下条件模拟:正价商品4980日元,试用商品980日元;假设试用商品获客成本(CPA)为3000日元,此时ROAS(广告支出回报率)约30%,首次交易处于亏损状态。该结构旨在通过引导客户转为定期订阅来回收试用成本。
关于转化率,假设从试用直接转为首次半价定期订阅的比例为25%;后续跟进后,剩余客户中约10%转为定期订阅,最终定期订阅转化率为31.8%。

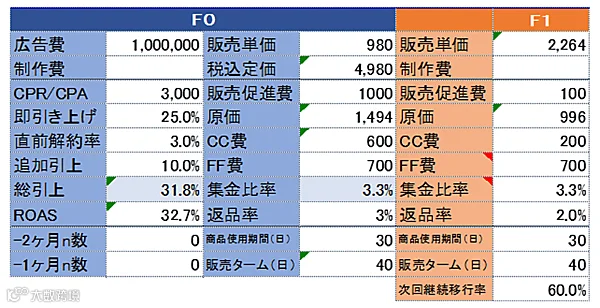
理解该模型时需牢记:试用商品并非仅仅是“便宜的商品”。为引导客户转为定期购买,附赠物品和后续跟进等沟通环节均经过精心设计。
因此,促销物料成本易上升,包含包装和构成部件在内的商品原成本比正价商品更高也是常有的事。即试用商品往往在设计上比表面看起来更耗费成本。
在此前提下看持续订阅结构:假设F1到F2留存率60%,F2到F3为75%,F3到F4为80%,F4到F5为85%,F5到F6为90%,F6之后稳定在95%。这些数值在实际业务中很常见。
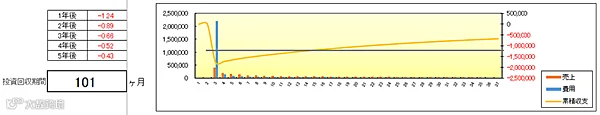
基于此续费率计算每位客户的累计损益,结论是:在这种条件下无法收回投资。
履行费用、信用卡处理费(CC费)、支付成本等过高
资金周转不起来的根本原因在于:相对于毛利结构而言成本负担过重。假设正价商品4980日元、成本率20%,单次毛利本就不大,还需加上履约费用。若包含拣货、包装、材料和配送,单次成本达约700日元的案例并不少见,这在毛利中占比极大。
此外,接单或咨询时的邮件、聊天及电话沟通带来的成本(CC费)也往往产生意想不到的巨大影响。特别是定期购买中常仅限电话取消,随着人工应对增加,相应成本容易累积。
支付成本也不容忽视。信用卡支付通常产生约3%手续费,售价超4000日元时成本负担逐渐显现;而货到付款或后付款每件订单通常收取约100日元固定成本,随购买单价提高,费用占比反而下降。
无论如何,随着持续次数增加,每次都会逐渐削减利润。考虑这些支付成本,实物销售的收益结构比想象中更为严峻。
在试用模式中,能否成功引导客户转为正价定期订阅是关键,但该模式能否成立并不仅仅取决于高转化率。
更重要的是在此之前,毛利结构是否已确立是关键前提。即使转化率高,若单次累积利润小,也无法实现投资回收;反之,只要毛利结构稳固,即使转化率稍低也有成立可能。
探讨改善措施,如利用隔月定期、后付款等
如何改善?一个现实策略是采用增加单次容量以延长配送间隔的设计,即所谓的隔月定期等模式。
例如将30天期订阅改为60天期,销售额简单翻倍,但配送、包装和结算等成本只需支付一次,边际利润将大幅改善。由于物流和结算成本取决于交易次数,这种设计变更影响巨大。
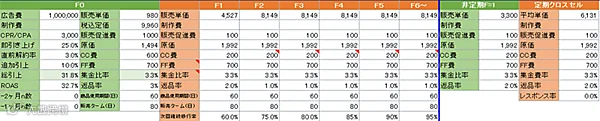
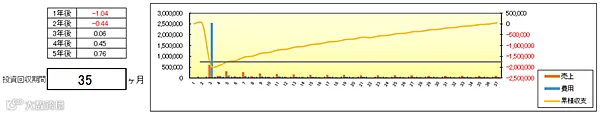
另外,利用后付款也是一种选择。后付款属固定成本,单价越高费用占比越低,与多月份定期购买结合可能改善收益结构。虽需考虑未回收风险,但根据价格带和客户层不同,也有完全成立的情况。
更进一步,从根本上说有必要重新审视商品设计本身。实物销售受成本和物流结构限制,在一定价格带内让单品复购模式成立存在极限。若是信息产品或数字服务,因几乎无成本和物流费用,成立条件会发生巨大变化。即商业模式不能脱离商品特性来考虑。
EC业务通过理解其结构并针对自身情况进行设计而得以成立
首次980日元的试用模型绝非轻易就能运转。相反,若设计失误,很容易形成销售额越高赤字越扩大的结构。正因如此,不能仅凭感觉或行业惯例,而是通过以客户为单位的“投资回收模拟”验证结构才至关重要。
EC事业仅靠模仿模型无法成立。只有理解结构并针对自身情况进行设计,事业才能真正成立。
本次讲解的模拟虽仅为示例,但通过在实际操作中亲手运行试算并进行验证,对业务的认知会发生巨大变化。若想更具体地结合自家条件讨论,参考实际使用的试算文件也是一种方法。
今后,我们将继续横向梳理行业中广泛采用的代表性业务模式,如与本次介绍的模型并列的“首次半价定期模式”和“订阅模式”,并比较解释它们各自的收益结构。