


此前,我们一直用“投资回收模拟”的思路来看待EC和邮购行业中常见的重复购买模型,如首次980日元试用模型、定期首次半价模型等。这次我们将换个视角,基于某美容仪器订阅服务的“投资回收模拟”,来验证月费1万日元的美容仪器订阅服务能否作为一门生意成立。
- 过度重视LTV的陷阱:收益无法增长的原因在于“财务指标”与“行为指标”的错位
- 从“销售计划分摊”出发制定事业PL注定失败。应从顾客行为出发,通过“投资回收模拟”进行设计
- 如何在EC现场打造可用于改善的事业PL!以顾客行为为设计基础的“投资回收模拟”型PL
- 卖得越多越亏损?“980日元试用模型”的陷阱。通过“投资回收模拟”验证投资回收的现实
- “定期首次半价模型”真的能产生利润吗?通过护肤D2C的“投资回收模拟”进行验证
美容仪器订阅服务与普通定期邮购有何不同?
提到订阅模式,人们往往将其视为“每月销售额累积的稳定收益模型”。确实,如果是按月收费,只要用户持续订阅,就比较容易预测收益。但这并不意味着该业务就能轻易成立。特别是对于像美容仪器这样有形商品的订阅服务,如果不将设备成本、配送费、退货、再加工、再利用运营以及周边产品的交叉销售等因素全部纳入考量,就无法看清真正的盈利能力。
在化妆品和健康食品的定期邮购中,核心结构是购买商品、用完后再购买。随着购买次数的增加,销售额和利润也会累积,这种思路是通过扣除成本、物流费和结算费等后的边际利润来审视投资回收情况。
另一方面,美容仪器订阅服务的性质略有不同。顾客并非“购买”商品,而是在一定期间内“使用”仪器本身。此外,仪器本体存在成本,且会产生发货费用。解约时需要归还仪器,若对归还的仪器进行再利用,则还会发生再加工、检验和清洁等费用。
也就是说,美容仪器订阅服务不仅仅是简单的月费模式。如何设计仪器的循环运营机制,是影响该商业模式可行性的关键因素。这一点至关重要。
以“月费1万日元、首月半价、CPA(获客成本)1万日元”进行测算
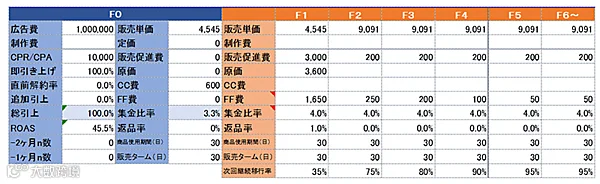
本次测算假设采用可按月1万日元使用的美容仪订阅模式。首月作为体验月,费用为半价的5000日元;从第二个月起,用户需继续按月支付1万日元。获客成本(CPA)设定为1万日元。
在这种情况下,首月收入约为4545日元(不含税),因此首次广告支出回报率(ROAS)为45.5%。仅看首月必然处于亏损状态,但通过第二个月及以后的月费收入来回收投资。
这里重要的是,不能因为采用月费制就认为从第一个月起就能盈利,相反,首月因获客成本、仪器成本和运费等负担较重,需要以亏损为前提进行设计,而“投资回收模拟”的作用正是为了观察能在多长时间内收回这部分亏损。
如何处理新机与翻新机
在美容仪器订阅模式中,设备成本是一个特有的核心议题。本次测算并非全部发送新机,而是基于新机与翻新机组合使用的假设。
假设新机的成本为1万日元,翻新机的再加工费用为2000日元,并按新机占20%、翻新机占80%的比例进行运营。在此情况下,F1阶段(第一个月)的平均成本为3600日元。计算公式为:1万日元×20% + 2000日元×80%。
如果仅使用新机进行运营,初期成本负担会很大,而结合使用二手机则可以降低首次提供时的成本负担,但二手运营需要处理质量管理、检验、再加工以及维持可再次发货状态等实务工作,仅仅降低成本是不够的,必须兼顾运营质量和盈利能力。
F2转化率较低,而F3及以后较高
在该模式中,F2(第二个月留存)转化率的表现差异显著,对于化妆品定期购而言,如果产品体验良好,有时可以将F2转化率设定得较高,但在美容仪器订阅模式中,首月往往包含许多“想试用一次”或“想看看是否适合自己”的客户。
此外,从第二个月开始月费将上涨至1万日元,对于首月以5000日元试用的客户来说,第二个月及以后的1万日元在心理上和金额上都提高了门槛,因此,应当预计会有一定数量的客户在此阶段流失,本次测算中将F1到F2的转化率设定为较低的35%。
另一方面,F2之后的留存率设定得较高,因为能够坚持到第二个月的客户被认为是那些即使支付1万日元月费也能感受到价值的群体,实际使用过仪器并感受到其使用感及易于融入生活习惯的客户,其后续的留存率往往会更高。
在本次测算中,F2到F3的转化率为75%,F3到F4为80%,F4到F5为90%,F5及以上为95%。从首次购买到第二次购买的门槛较高,但一旦跨越这一门槛,客户相对更容易留存。这种结构是美容仪器订阅服务的一大特点。
订阅服务特有的要素:解约时的返还运费
另一个容易被忽视的订阅特有要素是结束时的返还成本,在美容仪器订阅模式中,当客户解约时需要收回仪器,此时会产生返还包装材料费和运费。
在普通的定期邮购中,商品送达后交易即告一段落,但在仪器订阅模式中,必须将结束时“返回”这一环节纳入设计,由于未继续使用的客户也会产生返还成本,因此形成了根据各阶段流失人数相应增加成本的结构性特征。
因此,除了配送时的运费外,还必须将解约返还相关的材料和运费纳入测算。在本模型中,F1阶段除了首次发货成本外,还叠加了早期流失用户的返还成本,因此履约费用相当高昂。
仅靠设备本身的订阅服务能否实现投资回收?
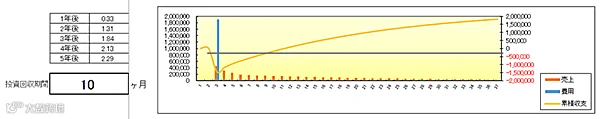
基于上述前提进行测算,仅依靠美容仪器本体的订阅服务,投资回收期约为10个月。5年后的投资回报效率为2.29倍。
也就是说,假设能以1万日元的CPA(单次获客成本)获得客户,每位客户的边际利润将在约10个月内累计实现盈亏平衡,长期来看可预期一定的收益性。
但是,仅凭这一结果就判断“没有问题可以成立”为时过早,因为在美容仪器订阅模式中,有许多无法仅凭简单月费使用费来判断的因素。
在设备转让模式中,判断存在分歧
在美容仪器订阅模式中,有时会采用让顾客在一定期间使用后直接获得设备本体的设计。例如,提供价值15万日元的设备,月费为1万日元,对于累计月费超过设备本体价格的顾客,就直接将设备提供给该顾客。这是一种思路。
在这种情况下,如果能通过10个月收回投资,随后的几个月将成为利润,但根据仪器的实际价值和转让条件,有时可能无法留下足够的利润,例如如果设计为在10个月内实质性地回收价值10万日元的仪器,最终可能几乎只是持平。
对于美容仪器订阅模式,不能简单地认为“月费累积就好”,而是需要综合判断仪器成本、二手利用率、返还及再加工费用以及转让条件,特别是在进行二手运营时,回收的仪器能在多大程度上被再利用、再加工费用是多少以及能否保持可再次发货的品质等运营设计,直接决定了收益性。
专用美容液并非“顺便购买”的商品,而是支撑体验价值的商品
还有另一件在美容仪器订阅模式中重要的事情,那就是专用美容液等交叉销售,美容仪并非仅靠机器本身就能完成的产品,如果是将电流输送到肌肤类型的仪器,保持高导电状态至关重要,而在电极贴合肌肤移动的情况下,还需要具备减少肌肤摩擦的缓冲性能。
也就是说,专用美容液不仅仅是作为美容成分的护肤品,而是具有作为辅助商品以便正确使用仪器的意义。
当然,在表述上需要注意避免使用断言“效果/功效”的说法。但是,从业务设计的角度来看,专用美容液和凝胶的存在非常重要。通过组合能够提高导电性、缓冲性和易用性的周边商品,可以提升设备的使用体验本身。而这也会成为用户继续订阅的理由。
加入交叉销售后,投资回收效率会如何变化
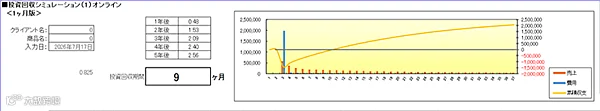
本次测算假设,订阅用户可以以优惠价格购买通常售价约5000日元的专用美容液。假设成本约为1000日元,定期交叉销售的响应率为30%,则投资回收期缩短至9个月,五年后的投资回收效率提升至2.56倍。
如果仅采用本体订阅模式,投资回收期为10个月,五年后的投资回报效率为2.29倍。通过交叉销售,盈利能力将进一步提升。
这里重要的是,不应将交叉销售仅仅视为额外的销售额,而应将其作为支撑订阅体验的结构来把握。由于有专用美容液的存在,仪器的使用体验更加稳定,顾客更容易持续使用。由此产生的交叉销售不仅带来收入,还可能对续费率产生积极影响。
在美容仪器订阅服务中,专用美容液并非简单的“顺便购买”,而是支撑整个商业模式的重要要素。
美容仪器订阅模式并非只要实行月费制就能成立
如上所述,美容仪器的订阅模式具有与单品重复配送不同的收益结构。虽然F2转化率不得不说是较低的,但F2之后的客户相对更倾向于长期留存。尽管需要承担仪器成本以及返还和再加工费用,但通过再利用运营可以抑制初期成本。此外,结合专用美容液等交叉销售手段,有可能改善整体业务的盈利能力。
然而,这种模式绝非易事。涉及再利用机器的质量管理、返还操作、再加工、机器转让条件以及专用美容液的交叉销售设计等诸多需考量因素。因此,不能凭感觉认为“因为是月费制就一定会稳定”,而需要通过“投资回收模拟”来拆解并审视其结构。
像本次这样的美容仪器订阅模式,我认为在测算上是值得探讨的模型。但前提是,不能仅凭设备使用费来判断,而是要将设备的循环运营和交叉销售纳入整体设计。订阅模式并非简单地实行月费制就能成立。需要同时构建用户持续订阅的理由以及作为业务能留下利润的结构。
关于本次讲解的模拟文件的实际版本,笔者在note上进行了付费提供。其形式允许用户在实际操作中更改数值,从而验证美容仪器订阅模式的收益结构。
通过调整月费、按F等级划分的留存率、新机与二手机的比例、再生加工费、专用美容液的交叉销售率等参数,可以按照接近自身公司条件的形式进行测算,因此对于正在考虑类似模式的人士来说,应该具有参考价值。
先进行测算,再投入实战。如有需要,希望能作为业务设计的参考。