


千趣会于8月7日下调2026年12月期全年合并业绩预期:销售额从450亿日元降至410亿日元;营业利润及经常利润均由预计盈利2亿日元修正为亏损12亿日元;当期净利润由预计盈利13.5亿日元调整为收支平衡。
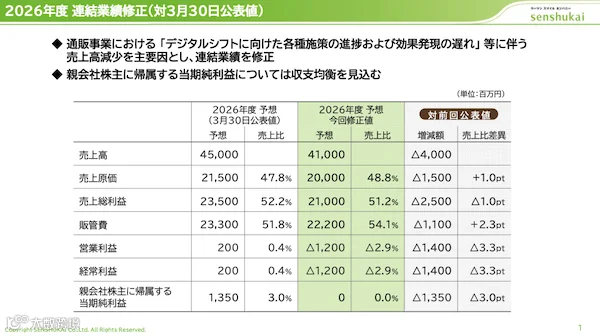
下调原因主要包括:基于“再生计划”推进分世代业务重组导致中期客户减少,以及通信销售业务数字化转型措施进展滞后致使订单未达标。此外,库存处理销售增加导致毛利额减少,进一步压低利润。当期净利润因计入固定资产出售收益,预计实现收支平衡。
受此影响,公司决议追加削减高管薪酬。在2026年8月至2027年3月期间,代表取缔役社长月薪将在现有削减率基础上再增20个百分点,总计削减50%。
中期营业赤字10.9亿日元
2026年1-6月期合并业绩显示:销售额同比减少6.9%至198.15亿日元;营业利润赤字10.9亿日元(去年同期赤字13.46亿日元);经常利润赤字10.88亿日元(去年同期赤字14.84亿日元)。得益于约12.5亿日元的固定资产出售收益,中期净利润扭亏为盈,达1.17亿日元(去年同期赤字19.2亿日元)。
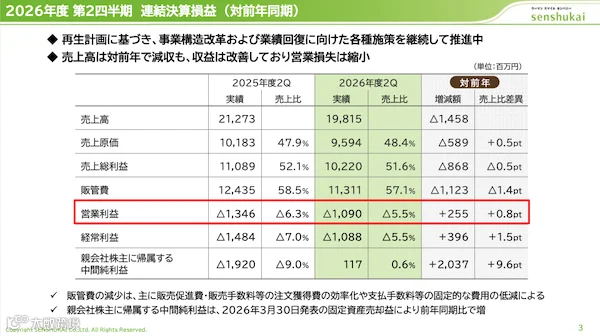
管理费用方面,通过提升获客费用效率及降低支付手续费等固定成本,同比减少9.0%。但受销售额下滑影响,尽管结构改革持续推进,销售恢复仍任重道远。
通信销售业务下降8.1%,EC平台增长19%
主力通信销售业务销售额同比减少8.1%至168.36亿日元,营业利润赤字12.99亿日元(去年同期赤字16.39亿日元),主因自有EC数字化转型滞后。相比之下,EC平台(Amazon、Yahoo!购物、乐天市场、ZOZOTOWN等)销售额同比增长19%,实体店增长14%。
Belle Maison购买会员数同比减少3.6%至75.1万人;新购/复购会员数同比增长8.6%至32.9万人;持续购买会员数同比减少11.3%至42.2万人;客单价同比下降6.4%至16,654日元。
分世代业务重组初见成效:面向育儿世代的“We With Family”新购/复购会员增加;面向团块次代的“Around 50”购买会员数下滑趋势企稳。
目录发行量削减45%,SNS引流增长超70%
数字化转型成效显著:目录发行量虽减少45%,但网站访问量维持稳定,整体会话数同比增长2%,社交媒体流量大幅增长超70%。未来将加强社媒视频营销引流,并通过多措施联动及提升EC接待质量改善转化率(CVR)。
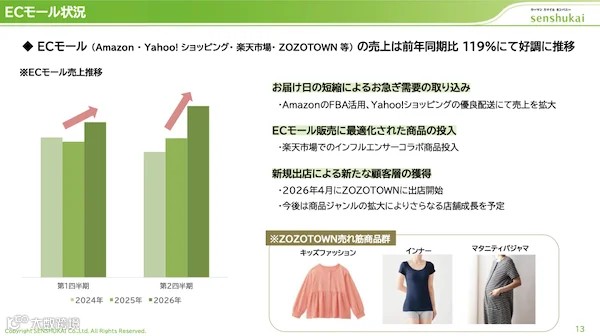
EC商城通过缩短配送满足急需需求、投放优化商品及引入新商家扩大客群等措施取得成效。其中,Amazon利用FBA服务、Yahoo!购物通过优质配送扩大了销售;乐天市场推出网红合作商品;ZOZOTOWN于2026年4月开店,预计通过扩充品类实现增长。
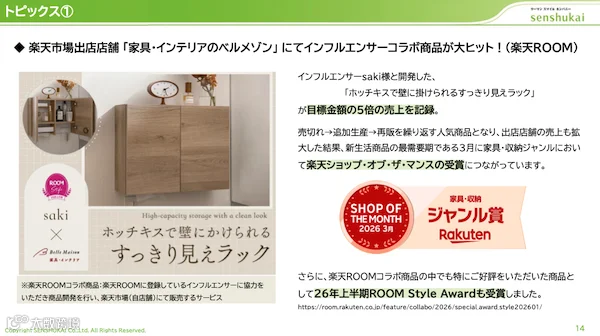
乐天市场“家具·室内装饰的Belle Maison”店铺推出的网红合作商品“可用订书机挂在墙上的简洁可视架子”,销售额达目标金额5倍,经历售罄补货后,于3月获家具收纳类“乐天月度最佳店铺”及2026上半年度“ROOM Style Award”。
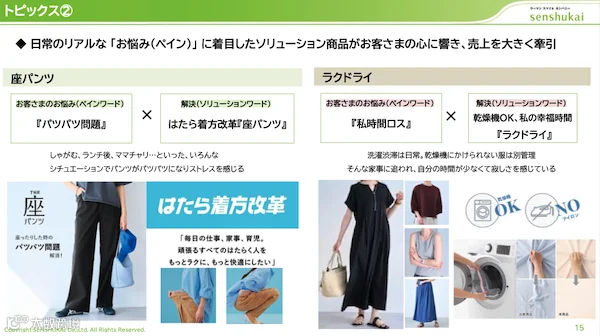
解决方案型商品亦推动销售增长,如针对裤子紧绷问题推出的“坐姿裤 Rakudry”等,基于消费者痛点开发取得成果。
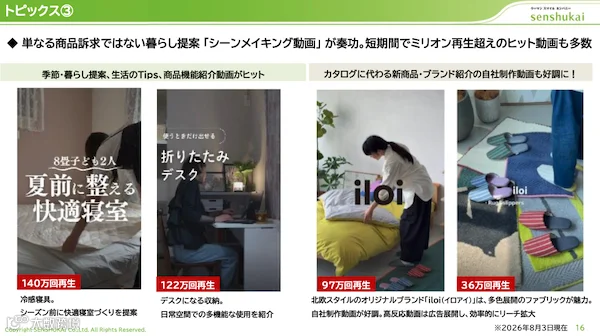
视频应用稳步推进,提供生活建议的“场景制作视频”发挥作用,多部短视频播放量破百万。自制视频用于广告投放,实现了高效触达。
其他业务中,育儿支持等业务实现增长
法人业务销售额17.63亿日元(同比-3.7%);保险业务2亿日元(同比-6.1%);含育儿支持在内的其他业务10.15亿日元(同比+12.7%)。
育儿支持业务于2026年4月在东京都清濑市开设新园区;伦理消费领域扩大了网络商店商品展示;IP领域则推进热门内容原创商品开发及活动联动EC展开。