

Construction Sands 建筑砂
2026/10/12 ICL建筑砂海外市场动态
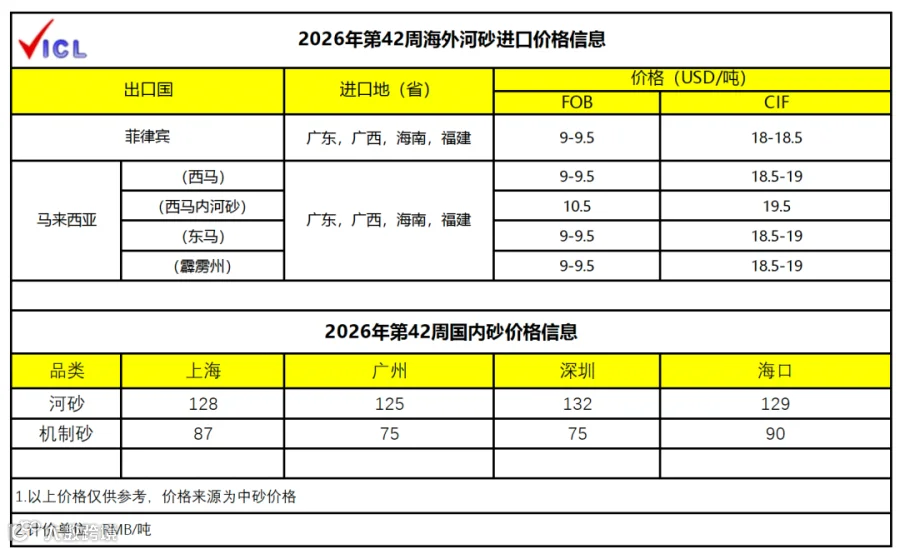
进口河砂
1.菲律宾:本土销售为主,无出口计划
2.马来西亚:无出口计划,不考虑中国市场
3.截止10月09日波罗的海指数 (BDI) 为2917,同比下降 7.92%
3.1: BSI指数至1814,同比上周上涨1.4%
3.2: BHSI指数至996,同比上周下降 1.1%

4.S10运费简报
4.1.市场氛围:东南亚对煤炭需求旺盛,为船舶租金提供支撑
4.2.短期展望:维持上涨,短期内维持易涨难跌
5.布伦特原油今日报价USD103.56桶,同比上周下降4%

6.本周在岸人民币对美元汇率基本持平,截止10月12日,在岸人民币对美元汇率报6.6926,同比上周一收盘6.7046,升值12个基点

7.本周国内交易情绪: 消极
Reclamation sand 填海砂
自 2024 年底开始以来,澳门国际机场 (MIA) 的填海和扩建工程一直在有序进行,为了便于即将进行的跑道人工岛和停机坪的填海扩建,同时还进行了新的滑行道建设和跑道修复及改进工程,以提高跑道容量。
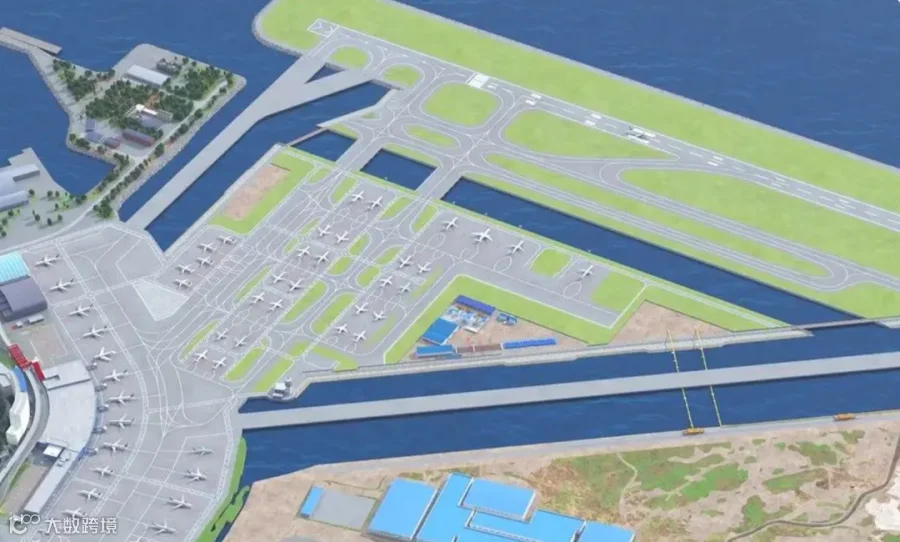
此外,MIA已就该项目与各航空公司进行了事先沟通和协调,并调整了航班时刻表以尽量减少对机场运营的影响,并将与承包商保持密切沟通,并监督工程进度。澳门国际机场的填海工程主要涉及跑道人工岛和现有滑行道之间的海域填海造陆,以增加停机坪容量,建造额外的飞机停机位和跑道快速出口,同时在人工岛和飞机停机坪之间保留一条 95 米宽的水道。
MIA表示,预计该项目将于2030年下半年完工
镍矿 Nickel
10月9日红土镍矿CIF价格暂稳,目前Ni:0.9%低铝矿39-40美元/湿吨,Ni:1.3%镍矿44-45美元/湿吨,Ni:1.4%镍矿54-55美元/湿吨。印尼市场镍矿价格暂稳,目前Ni:1.2% Mc40%镍矿市场价(CIF)22-24美元/湿吨。高镍铁国内出厂价1035-1050元/镍;国内到厂价1040-1055元/镍;印尼高镍铁舱底含税价1040-1050元/镍,印尼镍铁FOB价135.3美元/镍。
日内沪镍及不锈钢盘面触底止跌,高镍生铁现货交投依旧清淡,买卖双方分歧明显。目前钢厂心理采购价位与卖方报价差距较大。据市场反馈,钢厂心理采购价位普遍在1020元/镍(舱底含税) 附近,部分钢厂意向价甚至更低;而铁厂及贸易商报价多维持在1040-1050元/镍(舱底含税),低价出货意愿有限。
成本端,印尼镍矿价格延续弱势,成本支撑进一步弱化。据Mysteel 印尼市场镍矿价格行情:Ni:1.4%腐泥土矿HPM为51.66美元/湿吨,成交价仅48.66-49.66美元/湿吨;Ni:1.5%腐泥土矿HPM为56.22美元/湿吨,成交价53.22-54.22美元/湿吨。菲律宾Ni:1.3%腐泥土矿成交价40-41美元/湿吨,Ni:1.4%成交价50-51美元/湿吨,整体弱稳。矿价持续低于基准价运行,反映矿端出货压力较大,镍铁成本支撑继续下移。
供应端,印尼镍铁回流量级持续增加,港口库存继续累积,市场可流通资源趋于宽松。部分冰镍项目转产NPI,供应端结构性调整仍在进行。印尼IMIP园区减产影响尚未完全消退,但当前进口高位已覆盖其减量,供应端整体压力未减。
需求端,不锈钢终端需求疲软,节后库存累积预期升温。钢厂利润持续亏损,对原料端压价意愿强烈,采购以刚需为主,散单询盘极为有限。废不锈钢经济性优势持续,分流镍铁需求。
后市展望,短期镍铁市场在矿价走弱、供应宽松及钢厂压价的多重压力下延续偏弱运行。成本端矿价持续走弱,供应端趋于宽松,基本面偏空格局未改。预计高镍生铁(11%以上)议价区间在1035-1045元/镍(舱底含税)。后续需重点关注:钢厂实际采购动态及心理价位变化、印尼镍矿价格进一步走势以及高镍生铁10月份排产情况。
本周菲律宾红土镍矿价格以及印尼镍铁价格

Clinker 水泥
节后全国水泥市场延续节前偏强格局,但节后涨势明显放缓。节后基建项目陆续复工,需求端缓慢恢复,但整体恢复力度不及预期;错峰生产持续执行约束供给;动力煤价格高位运行形成成本支撑,水泥价格窄幅震荡运行
1.全国价格指数
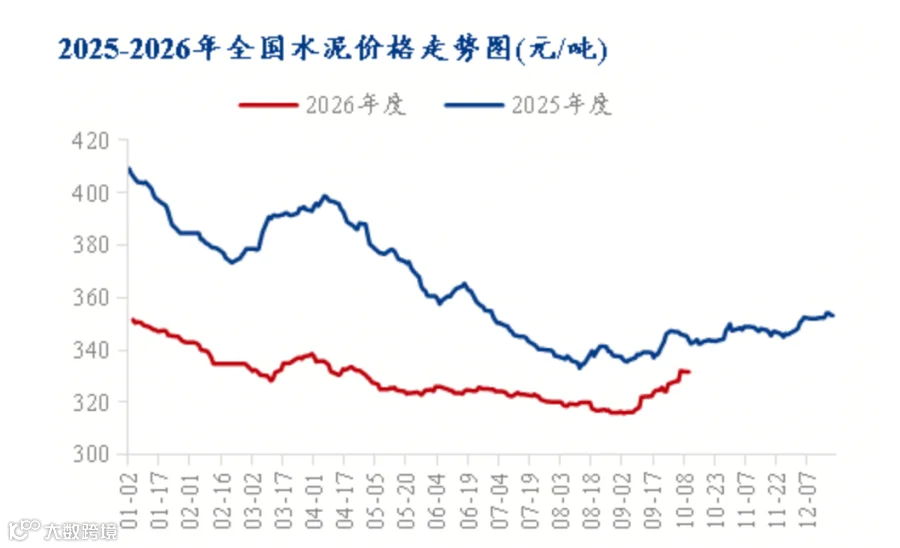
截至10月10日,全国水泥价格指数报332元/吨,周环比微降0.12%,较节前累计上涨1.43%。节后价格在高位盘整,主因节前集中推涨落地后进入消化期,而节后需求恢复力度有限,涨势明显放缓。
2.需求端分析:缓慢恢复,基建托底
节后全国水泥需求呈现缓慢恢复态势,基建端托底作用延续,但房建端拖累仍在,需求恢复力度不及市场预期。基建端:国庆节后重大工程项目陆续复工,专项债发行三季度进入高峰期,基建水泥直供量有望保持平稳增长,是需求端最主要的支撑力量。房建端:受房地产深度调整和资金链紧张双重拖累,新开工面积下滑明显,仍是最大需求拖累项,短期内难以提供增量支撑。民用端:随淡季结束边际改善,但区域分化和价格博弈使增长空间受限。

值得关注的是,水泥出口持续放量。据海关总署数据,8月中国出口水泥及水泥熟料257万吨,同比增长100%,出口已成为消化过剩产能的重要渠道,后续有望维持高增长态势。
3.供给端与库存:错峰持续,去化缓慢
9月至10月全国错峰生产政策继续深化执行,北方产区停窑天数普遍在15至20天,南方产区停窑天数在10至15天,广西停窑15至18天。全国熟料线运转率维持中低位水平,供给端约束持续发挥作用
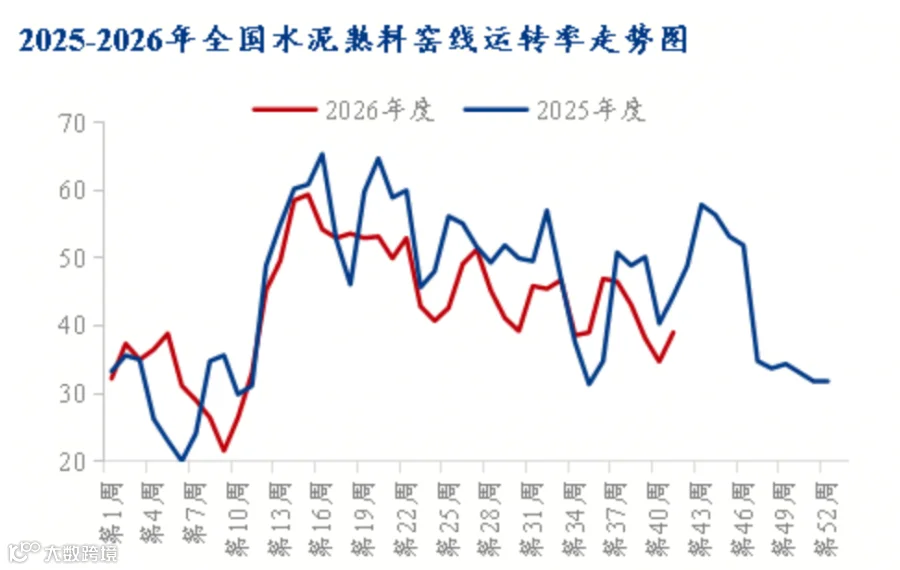
行业自律方面,河北、山东、甘肃、内蒙古等省份水泥协会先后发布反内卷倡议书,明确抵制低于成本价倾销、恶意低价竞争,推动行业自律秩序建设。虽然多地执行错峰生产,但下游需求仍处弱势,水泥库容比仍高达约70%,库存去化缓慢,整体库存压力依然较大。
4.成本端分析:煤价高位,成本支撑坚实
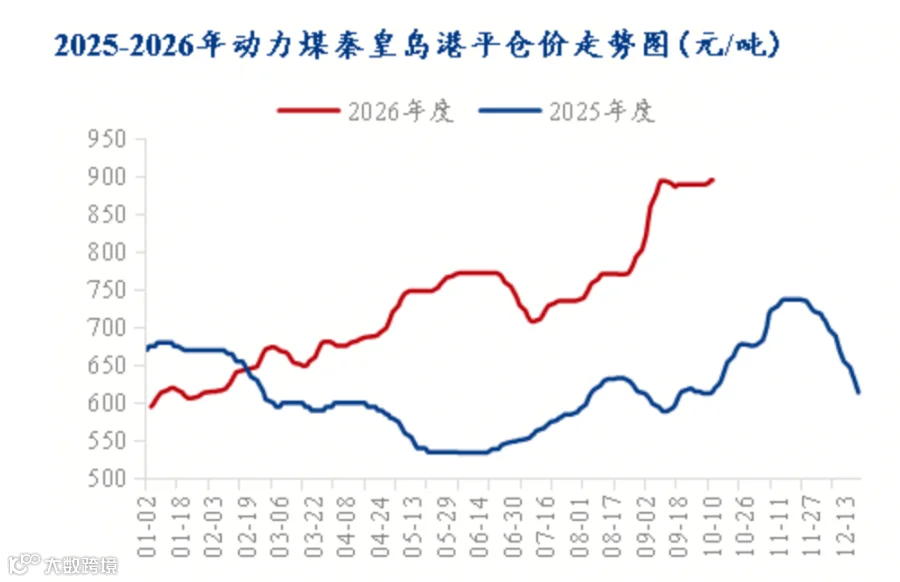
动力煤价格维持高位运行格局,成本端对水泥价格形成坚实支撑。据百年建筑网测算,当前水泥生产成本较去年同期上升约34元/吨,煤炭成本上涨仍是推动本轮全国水泥价格集中上涨的主要推手。主产区安监高压态势短期不放松,复产节奏缓慢,坑口煤价获坚实底部支撑。8月全国原煤产量同比下降明显,山西产量创近年最低。成本高位运行下企业降价空间被大幅压缩,主动推涨修复盈利意愿明显增强。当前部分区域水泥售价已接近现金成本线,企业主动降价意愿极低;叠加错峰生产带来的固定成本分摊增加,企业面临双重成本压力,进一步强化了行业推涨保利的决心。
综合供需两端因素,下周全国水泥价格预计稳中偏弱、区域分化运行。华东地区江苏、浙江、安徽等省份涨幅温和,后续仍有补涨空间;华南广东地区涨价落实良好,价格有望继续修复;华北、东北、西南地区受需求疲弱制约,价格或有回调压力;山东、河南等地深跌后推涨修复意愿强烈。整体来看,短期内市场处于涨价落地验证期,区域涨跌分化仍将延续。