

做中美线的货代,平时盯得最多的是空运运价、海运运价。但运价是结果,不是原因。
今天介绍一个美国物流圈可以参考的指数——LMI(Logistics Managers' Index,物流经理人指数)。它 9 月的读数是 70.2,是四年来第二高。看懂它,能提前判断美国尾程的卡车和仓储是涨还是跌,报价的时候心里更有底。
一、LMI 是什么
LMI 是美国亚利桑那州立大学、科罗拉多州立大学、罗格斯大学等几所高校,联合美国供应链管理专业协会(CSCMP),每月调研全美物流经理人后编制的一个指数,2016 年开始发布,每月第一个周二公布上月数据。

它由 8 个分项组成:库存水平、库存成本、仓储容量、仓储利用率、仓储价格、运输容量、运输利用率、运输价格,最后合成一个总指数。

读法很简单:50 是荣枯线。高于 50 说明物流活动在扩张,低于 50 说明在收缩。历史均值大概在 61 出头。

二、2026 年走势复盘:爬坡、见顶、回调与强力反弹

今年 1–9 月的总指数:59.6 → 61.5 → 65.7 → 69.9 → 69.5 →71.1→ 68.9 → 66.6 →70.2。逐月拆开看,是一部"抢运大片"。
第一阶段:1–4 月,爬坡(59.6 → 69.9)
1 月开年 59.6,环比大涨 5.4,是 2025 年 5 月以来扩张最快的一个月。库存水平从去年 12 月有史以来最低的 35.1 猛弹到 53.9——企业在年初温和补库存;运输价格分项 71.4,已经是 2022 年 4 月以来涨得最快的一次。
2 月 61.5,继续温和扩张。
3 月是第一个跳点:65.7,环比 +4.2,2022 年 5 月以来最快。运输价格分项冲到 89.4(2022 年 3 月以来最高),运输容量却掉到 39.2——两者相差 50 个点,报告原文直接写这是"承运人的卖方市场"。背后的推手很明确:第一波关税落地,货主抢运。
4 月再上一个台阶:69.9,四年来最快。运输容量跌到 28.4,是这个分项有史以来第二低(仅次于 2020 年 9 月疫情第一波旺季);运输价格 95.0,有史以来第二高。
第二阶段:5–6 月,见顶(69.5 → 71.1)
5 月 69.5,微降 0.4,但运输价格分项冲到 96.0——LMI 有史以来涨得最快的一个分项读数。综合物流成本(库存成本+仓储价格+运输价格)达到 250.85,是 2022 年 3 月通胀顶峰以来最高。
6 月 71.1,年内高点,也是 2022 年 3 月(76.2)以来第一次站上 70。注意这个时间点:7 月新一轮关税上调在即,市场在用脚投票提前囤货。
第三阶段:7–8 月,回调(68.9 → 66.6)
关税落地后,抢运潮退去,指数连跌两个月。7 月 68.9:下游零售商的库存水平从 66.0 暴跌到 46.3(收缩区间)——之前囤的货开始消化,新的不敢进。8 月 66.6,是半年来的最低增速:库存水平 52.8 几乎停滞,但库存成本还在涨(78.6),仓储价格 75、运输价格 90 全都高位运行。不管基本面怎么样,物流成本就是在涨。
第四阶段:9 月,强力反弹(70.2)
9 月 +3.6 到 70.2,四年来第二高。推手是年底消费季前的补货:库存水平 +6.1 到 58.9,进口突然放量;仓储容量暴跌 14.2 个点到 39.3——2022 年 3 月以来收缩最快,原因是零售商之前把库存降得太狠,现在仓库根本不够用;运输价格 92.7,近 6 个月里第 5 次站上 90。
复盘下来,今年的指数几乎就是一部"关税时间表":抢在关税前囤货→指数冲高;关税落地去库存→指数回调;为圣诞季补货→指数反弹。而运输价格分项全年几乎没下来过——5 月 96.0 见顶后,8 月 90、9 月 92.7,说明美国内陆运力的紧是结构性的,不是脉冲式的。
三、为什么今年是"强扩张年"
先说结论:今年的"强",与其说是需求爆棚,不如说是抢运、涨价、供给收缩三股力量叠出来的。
1. 关税引发的抢运潮,这是最主要的推手。
今年美国关税一波接一波:年初第一波落地,7 月又上调。货主为躲关税,提前把货运进来。3 月运输价格 89.4、运输容量 39.2 的"剪刀差"就是抢运最直接的证据——有货没车,价格自然飞涨。
2. 美伊冲突从 3 月起推高成本。
8 月报告做过一个统计:美伊冲突 2 月底爆发后,3–8 月的综合物流成本(库存成本+仓储价格+运输价格)均值是 241.9,远高于关税前的 193.8。报告指出,综合成本超过 240 通常意味着供给驱动型通胀抬头。
3. 供给侧一直在收缩。
运输容量已经连续 10 个月收缩(9 月只有 34.4),原因是柴油价格创纪录加上监管执法趋严,卡车运力被锁死。容量越紧,价格分项越高,指数自然被推上去。
4. 年底补库存的季节性反弹。
7–8 月零售商把库存降下来之后,9 月为年底消费季重新补货,指数从 66.6 反弹到 70.2。
四、今年 vs 去年:完全是两个世界
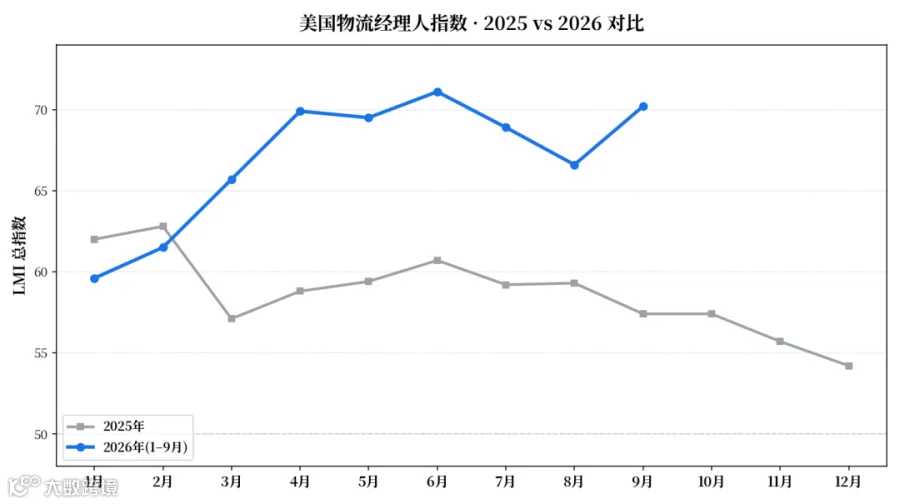
2025 年全年的总指数:62.0 → 62.8 → 57.1 → 58.8 → 59.4 → 60.7 → 59.2 → 59.3 → 57.4 → 57.4 → 55.7 → 54.2。
2025 年是"高开低走"的温和年:1–2 月还在 62 上方,之后一路震荡下行,12 月跌到 54.2(2024 年 4 月以来最低)。全年 12 个月全部高于 50,但有 10 个月低于历史均值。
2026 年则是"强扩张年":从 1 月 59.6 一路涨到 6 月 71.1,9 月 70.2——基本是站在去年天花板之上运行。
最扎眼的对比是运输价格分项:去年 12 月这个分项才 66.7,今年近 6 个月里有 5 个月站在 90 以上(9 月 92.7)。也就是说,美国内陆段的涨价不是短期脉冲,是结构性的紧。
五、对货代意味着什么

LMI 不是空运运价。但美线 DDP 和门到门报价里,落地后的提货、卡车派送和仓储是绕不开的一段。今年这一段的成本和时效,都比去年难控。
-
报价时给尾程留余量。 空运到 LAX、JFK 只是上半场,卡车+仓储是下半场。运输价格分项连续半年在 90 以上,意味着报 DDP 价时,尾程成本要打足提前量,不然利润就是被尾程吃掉。 -
判断锁舱时机。 运输容量连续 10 个月收缩,说明美国内陆运力短期内松不了。旺季前跟客户谈长期价、提前锁舱,比临时抱佛脚划算。
LMI 每月第一个周二更新。我会持续跟踪这个指数,有重要变化再跟大家同步。