


总投资100亿元的惠科全色系M-LED新型显示芯片基地,目前在南充高新技术产业园区全面进入机电安装攻坚期,一期工程正全力冲刺2026年底试投产。
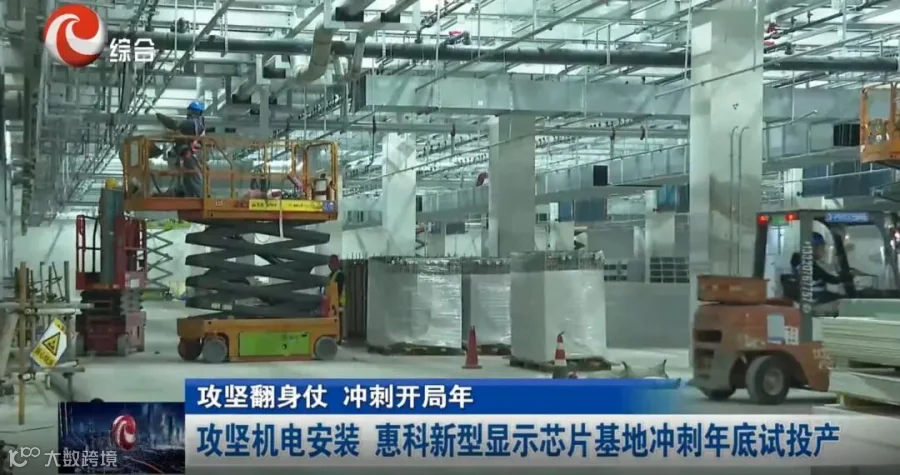
中国五冶集团南充高新区重大产业配套基础设施建设项目总工程师表示,该项目预计10月中旬完成洁净厂房移交,11月下旬首批光刻外延封装设备进场并完成动力配套搭建,12月启动全面联动调试,年底具备试投产条件。
据了解,惠科全色系M-LED新型显示芯片基地项目于2025年5月签约,同年10月开工建设,系南充电子信息产业标志性项目。总投资100亿元,占地475亩,分三期建设,设计月产能100万片;其中一期投资40亿元,设计月产能15万片M-LED新型显示芯片,覆盖RGB外延生长、芯片制造、封装测试等核心环节。
这不是一次普通的项目进度通报,它意味着国内下一代新型显示产业的竞争逻辑,正在从终端应用的价格比拼,快速向上游核心技术环节转移。惠科这步落子,也远不止是一座芯片工厂的建成投产,而是其在M-LED赛道完成全链条垂直整合的关键闭环,直接踩中了全球显示技术迭代的核心拐点。
过去很长一段时间,全球显示产业的迭代主线始终围绕LCD技术展开。国内企业用二十多年时间完成了从面板制造到终端整机的全环节追赶,建成了全球规模最大的显示产业集群,却始终没有彻底摆脱“缺芯少屏”的深层痛点。尤其在M-LED这条下一代技术主赛道上,上游芯片环节的短板格外突出。
此前国内绝大多数M-LED项目,都集中在中游背光模组和下游终端应用领域。核心的单芯片全彩显示专利、高端光刻与外延设备、高精度封装工艺,几乎长期被少数海外厂商垄断。国内企业只能在下游市场比拼成本,始终拿不到产业话语权的“钥匙”。
惠科南充项目的落地,恰恰瞄准了这个最薄弱的核心环节。和行业内多数聚焦电视背光的Mini LED芯片项目不同,惠科M-LED芯片基地主打单芯片全彩显示技术——可以在单个微米级芯片上直接生成红、绿、蓝三原色光,无需后续复杂的混光结构。这条技术路径直接面向AR/VR近眼显示、高端商用直显等前沿场景,是下一代近眼显示设备实现轻量化、高色域、低延迟的核心基础。
眼下全球AR/VR市场已经站在了爆发前夜。行业预测显示,2027年国内近眼显示设备年出货量就将突破千万台,对应的全色系M-LED芯片需求将出现指数级增长。过去依赖进口的芯片供给模式,完全跟不上国内终端厂商的快速迭代节奏,供应链安全的风险始终悬在整个产业头顶。
放在成渝地区的产业坐标系里看,这个百亿芯片基地的意义同样分量十足。此前成渝两地的显示产业,大多集中在面板制造和终端组装环节,上游高端显示芯片制造几乎是完全空白的地带。大量核心芯片需要从东部沿海甚至海外长途运输,既拉高了物流成本,也拉长了产业链的响应周期。
南充基地建成投产后,将直接填补川渝地区高端显示芯片制造的空白,和周边已有的面板、模组产业形成就近配套,把成渝电子信息产业的协同深度推到全新层级,为成渝地区双城经济圈打造出一条从芯片研发制造到终端产品交付的完整新型显示产业链条。
很多人没有注意到,惠科这一次在南充落子,并不是孤立的单次投资。
回溯过去三年的布局路径,两年前它就相继落地了总投资50亿元的绵阳Mini LED项目、总投资90亿元的湖南浏阳背光直显模组及整机项目,加上此前已建成的COB封装与玻璃基直显产线,三地总投资合计超过240亿元。
如今南充芯片基地的建设推进,相当于最后一块拼图稳稳落下。惠科正式完成了“上游芯片—中游模组—终端整机”的全链条垂直配套闭环,彻底跳出了国内多数显示厂商长期“偏科”单一环节的传统发展模式。
这种全链条布局带来的优势,在行业竞争中几乎是降维级别的。此前国内绝大多数显示企业的M-LED业务,都采用“外采芯片+自主封装+组装终端”的模式,上游芯片的供货周期、定价权完全掌握在外部供应商手里。一旦行业进入需求爆发期,芯片缺货、涨价的风险会直接传导到下游,最终导致终端产品交付延期,利润被上游环节大幅挤压。
而惠科通过南充基地实现芯片自主可控之后,首先能把核心芯片的供货周期从过去的数月压缩到数天,从根源上大幅降低供应链波动风险。更重要的是,上下游工艺的协同优化,能实现芯片与模组的定制化深度适配,让产品的对比度、色域、可靠性等核心性能完成跨代级提升。
全链条闭环带来的成本控制能力,还将让惠科在接下来的行业竞争中掌握绝对主动权。当其他厂商还在为外采芯片支付高额采购成本时,惠科可以通过内部产业链的高效协同,大幅降低全链路制造成本,在商用显示、家庭影院、智慧教育、指挥中心等细分市场快速推出高性价比的规模化产品,抢占市场份额。
技术迭代的速度也会被彻底拉开差距。过去芯片厂商和终端厂商之间的需求对接需要层层传递,一个技术调整往往要等十几个月才能落地。现在惠科可以直接根据终端市场的最新反馈,反向调整芯片端的研发与生产工艺,把技术迭代周期从过去的18个月压缩到6个月以内,精准跟上AR/VR等前沿场景快速变化的产品需求。
随着南充基地年底试投产的落地,国内M-LED产业的原有竞争格局会被直接搅动。过去行业内长期存在的终端同质化价格战,将逐步让位于上游核心技术的比拼,“靠组装赚加工费”的粗放发展模式,会在这一轮技术迭代中彻底走向终结。
对整个行业而言,这个项目的价值还不止于此。随着惠科百万片级的芯片产能逐步释放,它对光刻设备、外延材料、特种气体、高端基板等上游配套的海量需求,将直接带动国内一批半导体装备与材料企业快速成长,推动M-LED产业链的国产化率快速提升,从过去的单点技术突破,转向全系统的自主可控升级。
站在产业发展的全局视角回望,这座百亿芯片基地的意义,早已超出了单一企业项目的范畴。
它是国内新型显示产业向高端化突破的标志性事件,也是国内显示企业在下一代技术赛道争夺全球话语权的关键起点。等到2026年底第一片自主可控的全色系M-LED芯片从南充基地下线,国内新型显示产业将正式告别“核心芯片靠进口”的旧时代,迈入全链条自主可控的全新发展阶段。
JM Insights正打造产业信息交流平台,加交流群请添加微信JM_Insight,敬请注明您所在公司及主营业务,添加后附名片即可。
往期回顾
Review of previous periods
●规划年产8500KK LED光源的鸿粤半导体,仅两年半倒在破产审查