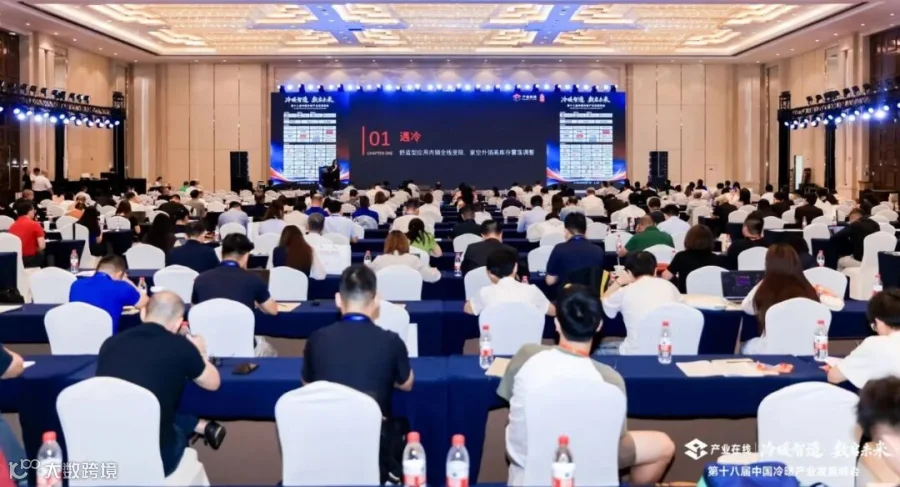
编者按:在第十八届中国冷暖产业发展峰会上,产业在线董事长杨洁以《冷暖更迭,机遇潮生——周期分化下的产业变局与趋势展望》为主题,从当下挑战、新兴机遇与全球增长空间角度深度拆解了2026年冷暖产业最新格局,核心分享内容整理如下:
ChinaIOL
当下,冷暖产业正迎来极致分化的新阶段,传统赛道寒意渐显,新兴赛道蓬勃向上,“冷暖交织”成为2026年产业发展最鲜明的标签。行业整体告别普涨时代,进入周期分化、结构迭代、新旧切换的高质量发展关键期。
2026上半年,国内冷暖产业整体承压,行业总销售规模2818亿元,同比下滑5.3%,整体呈现舒适型产品全线遇冷、工艺型产品逆势增长的格局,市场内卷加剧,竞争环境日趋严峻。

作为行业核心品类,家用空调迎来多年未遇的艰难时刻,内外销双向下滑。数据显示,今年4、5月家用空调销量同比均两位数下滑,销售额降幅较销量降幅高出近5个百分点,行业低价内卷、无序竞争问题凸显。虽然最新排产略有修复,但基数庞大的市场暂无明显回暖迹象,长期维持L型低迷态势。结合去年下半年行业深度调整的基数效应,今年四季度家用空调降幅有望小幅收窄,但整体难改承压格局。
商用空调市场同样低迷,2026上半年销售额533亿元,市场规模回落至五年前水平,多数细分产品销量下滑。唯一实现正增长的品类为离心机,整体涨幅9%,其中磁悬浮离心机增速高达25.5%,得益于节能优势、小冷量场景渗透以及数据中心基础设施建设的强力拉动,成为商用赛道为数不多的增长亮点。
空气源热泵行业呈现总量回落、结构分化的特征。2026上半年行业整体规模70亿元,旺季未至、整体小幅下行,但细分赛道冷暖分明。其中热水热泵产品持续深度探底,受竞品分流、城市市场竞争力不足等因素影响,发展前景相对谨慎;采暖热泵韧性凸显,上半年维持3%的正向增长。政策型市场特征明显,政策落地销量飙升,政策空档则大幅下滑,而零售终端采暖市场依托居民美好生活的消费需求,展现出稳定增长潜力。
下游终端市场的分化,直接传导至整条供应链体系。2026上半年,适配家用空调的转子压缩机销量同比下滑8%,而配套数据中心、商用场景的离心压缩机销量暴涨37.8%。同时,行业配额限制、市场囤货情绪等多重因素叠加,让MCU等配件品类出现阶段性高增长,并非真实终端需求驱动,供应链整体呈现结构性分化态势。
ChinaIOL
在传统赛道整体承压的背景下,冷暖产业新增长动能持续释放,工艺型项目提速、海外出口向好成为行业两大核心支撑,五大细分赛道亮点突出,成为产业突围的核心抓手。
商用空调出口稳居行业稳定增长极。该赛道已实现连续六年正向增长,五年复合增速超20%,2026半年依旧保持稳健增长,全年出口规模有望突破300亿元,占比持续提升,成为行业未来最大增长驱动力。从市场布局来看,亚洲及新兴市场为核心增长区域,北美市场依托数据中心需求小幅增长,南美市场受本土制造能力崛起影响,需求略有下滑。

空气源热泵出口实现V型强势反转,2024年迎来行业拐点,2026上半年出口额已达58亿元,全年有望突破百亿规模。目前出口市场份额已占据行业整体规模的半壁江山,成为热泵产业稳定发展的“压舱石”,产品、区域多点开花,海外市场拓展空间持续打开。
AI算力赋能下,数据中心冷却赛道热度持续攀升。2026年行业规模预计达到257亿元,同比增长28%。随着产业标准不断完善,行业已形成空气调节、冷源、负载侧三大设备分类体系。技术迭代带动细分品类高速增长,双冷源产品拉动风墙设备增速达40%,液冷、自然冷却相关产品增速超53%,部分品类突破66%,算力基建热潮持续激活冷暖产业高端赛道。
工业热泵赛道体量虽小,前景广阔。2026年预计市场规模可达17亿元、同比增长17%,虽然行业现实体量较小,但长期潜在规模超2000亿元。赛道增长核心依托国家“双碳”政策园区落地、产品技术突破、设备可靠性提升及工业场景项目落地,是未来产业长期布局的优质赛道。
新能源汽车热管理赛道告别高速增长阶段,进入平稳发展周期。预计2026年增速回落至7.6%,总体呈现内冷外热格局。随着国内市场补贴退坡,内销同比将下滑,而出口将暴涨120%。细分领域中,适配800V高压平台、热泵车型的集成模块产品,将依托车企降本需求实现高速增长,成为赛道核心增量。
ChinaIOL
立足全球视野,冷暖产业尚未触及增长天花板,需求、存量、市占率、替代、新兴技术五大空间,为行业长期发展提供了充足底气。
需求空间:国际能源署数据显示,全球近49亿人口处于制冷刚需区域,多数国家空调户均保有量极低,若对标中国1.46的户均拥有量,全球仍有亿级增量市场待挖掘。全球刚需需求空间巨大。
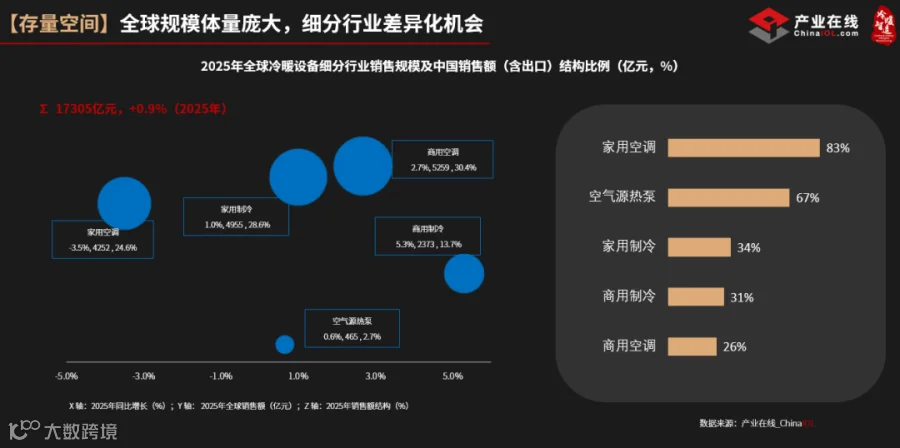
存量空间:2025年全球冷暖设备销售规模1.7万亿元,是国内市场的两倍。意味着在这个市场我们还有很大的可拓展空间,但是不同产品可拓展空间不同,这里我们对比五大产品中国制造占全球的结构比例,家用空调已经达到83%了,但是商用空调仅仅26%,所以未来的出口空间是非常大的。
市占空间:全球市场格局差异化机遇显著。全球空气调节器年产2.7亿台,房间空调器是2.4亿,单元机和多联机分别是2400和800多万,体量差距悬殊。不同产品,在不同的区域和国家市场占有率有很大的不同。企业层面,派系竞争格局迥异。中资品牌在房间空调领域优势突出,而多联机、单元机市场被日韩欧品牌占据主导,国内企业可通过深度本土化运营、对标海外头部企业,加速全球化布局。
替代空间:绿色替代赛道红利持续释放。欧洲市场低碳转型提速,2025年当地壁挂炉销量下滑9%,热泵产品同比增长18%,替代趋势明确。欧洲八大核心市场壁挂炉年需求量达400万台,而热泵销量仅100万台,替代空间巨大。欧美双碳政策持续落地,将持续驱动热泵替代传统供暖设备,打开长期增长空间。
新应用空间:全球液冷赛道进入高速发展期,到2028年预测整体市场规模673亿元,远超工业热泵、商用空调等赛道。行业发展呈现明显区域差异,北美市场由AI算力扩张、芯片高能耗倒逼市场化发展,以静默式双线路技术为主;国内市场依托政策红利与算力基建投入快速崛起,以冷板技术路线为核心,技术迭代与场景落地同步提速。
ChinaIOL
结合2026上半年的市场走势,产业在线对冷暖产业的全年发展形势作出谨慎预判:整体规模预计小幅下滑近5%,产业结构性分化将进一步加剧。舒适型民用冷暖产品持续承压,内销市场压力远大于出口;以数据中心冷却、工业热泵、海外出口为核心的工艺型、外向型赛道将持续领跑。
产业在线二十年的数据监测也印证了冷暖产业始终在周期波动中螺旋上升、迭代进化。市场短期面临调整阵痛,但长期逻辑坚实:气候变暖为长期趋势,冷暖设备应用场景无处不在,叠加居民对美好生活品质的持续追求,市场刚需将持续存在。周期更迭之下,淘汰落后产能、优化产业结构、聚焦优质赛道、深耕全球市场,将成为冷暖企业穿越行业寒冬、把握时代机遇的核心路径,冷暖产业终将在潮落潮起中生生不息、稳步前行。
相关阅读:
【独家分享】全球空调产业重构,机遇在哪?
第十八届中国冷暖产业发展峰会圆满收官