


网上有一位在寺院做财务的居士在问:
"两个场所之间借了笔钱,当时口头说好的,协议一直没签,利息这两年也是凭感觉在走账……"

我第一反应不是"赶紧补个合同",而是——程序这块,你已经违规了。 😮💨
很多场所的财务同仁有个惯性思维:都是自家道场,钱来钱去是"帮衬",签什么合同、走什么流程,太见外了。
但制度不看人情。

一、没签协议本身就是问题
《宗教活动场所财务管理办法》第三十四条写着:场所款项的出借和借入,应当经本场所管理组织集体研究决定并形成会议纪要,借贷双方应当签订合法有效的借款合同。出借数额较大的,还得要求借方提供担保或者抵押。
注意这里的表述是"应当",不是"建议"。
也就是说,这不是"补个手续更保险",而是制度明令的动作你没做。年检、财务检查、负责人离任审计,任何一个环节翻到账,这笔钱都会被单独拎出来问一句:会议纪要呢?合同呢?
答不上来,性质就不一样了。

二、利息到底怎么算,别再拍脑袋
这部分是实操中最容易出岔子的地方。我把它拆开说:
完全没约定利息的 → 借期内视为无息。《民法典》第六百八十条:借款合同对支付利息没有约定的,视为没有利息。出借人事后主张利息,法院不予支持。
约定不明的 → 非自然人之间借贷,法院会结合合同内容、交易方式、交易习惯、市场利率等去认定。听着有空间,但举证成本极高,说白了就是"看运气"。
逾期不还的 → 这是很多场所不知道的一点:即便借期内没约定利息,出借人仍可主张自逾期之日起参照当时一年期LPR计算的资金占用损失。这一条是有明确支持的,别白白放弃。
约定得过高的 → 超过"合同成立时一年期LPR四倍"的部分无效。当前(2026年9月20日)一年期LPR是3.0%,四倍上限就是年化12%。
⚠️ 两个细节提醒:
-
上限是按合同成立时的LPR锁定的,不是按今天的,也不是按起诉时的; -
已经支付的超额利息,可以要求返还或者抵扣本金。
情形 |
结果 |
|---|---|
没约定利息 |
借期内无息,主张不支持 |
约定不明(非自然人) |
按交易习惯、市场利率等酌定 |
逾期未还 |
可从逾期日起按一年期LPR主张 |
利率超四倍LPR |
超出部分无效,已付可追回 |

三、财税这一层,才是真正的暗礁 🌊
前面那部分至少还有人讨论,税务这块,十个场所九个没想过。
宗教活动场所属非营利组织,免税是有边界的。财税〔2009〕122号列得很清楚,免税收入里的利息,指的是"不征税收入和免税收入孳生的银行存款利息收入"。
看清楚,银行存款利息。
你把钱借给另一个场所收的这笔利息,性质上很可能被认定为从事营利性活动取得的收入。而《企业所得税法实施条例》第八十五条说得很清楚:符合条件的非营利组织的收入,不包括非营利组织从事营利性活动取得的收入。
结论就是:这笔利息大概率不属于免税范围,该并入应纳税所得额申报。
更麻烦的是连带影响——免税资格的认定条件之一,是应税收入及其成本费用要与免税收入分别核算。账目混在一起,影响的就不止这一笔利息了。
会计处理上按《民间非营利组织会计制度》走:一般存款利息记"其他收入",借款利息支出记"筹资费用"(专门借款在资本化期间冲"在建工程"),期末结转净资产。别再用企业会计那套"财务费用"硬套。

四、三条线,碰了就不是补手续能收场的 🚫
第一条:不得用于分配。 《宗教事务条例》第五十二条:宗教活动场所是非营利性组织,其财产和收入应当用于与其宗旨相符的活动以及公益慈善事业,不得用于分配。
如果这笔"利息"实际上是变相发给个人、或者进了个人账户,那就不是财务不规范的问题了,是私分宗教财产。
第二条:不得参与非法民间借贷和非法金融活动。 一次性、偶发的互助周转问题不大;但如果两年内向不特定对象出借资金十次以上,可能被认定为职业放贷,借贷行为直接无效。
第三条:资金必须走对公账户。 收入不得存入个人账户,不得通过个人微信、支付宝收付。这一条同样出自财务管理办法,检查时一查流水就露。

五、现在能做的,按这个顺序来 📌
- 补签书面文件。
签不了借款合同,至少签一份《借款事实确认书》。把本金、出借日期、已付利息金额、利率(建议压到四倍LPR以内,约定按同期LPR计息更稳)、还款期限与方式、担保安排,全部写进去。 - 同步补会议纪要。
由管理组织成员签字,说明当时集体研究的情况。这是补齐程序的关键一步,别只补合同不补纪要。 - 金额较大的补担保。
参照地方细则,出借超过10万元的应当要求担保或抵押。用房产抵押的,一定要签书面抵押合同并办理抵押登记——只在借款合同里写一句"以某处房产抵押",抵押权根本没设立。 - 双方对账,出具本息确认单。
转账记录、收据、聊天记录、调解笔录,全部归档。我见过法院全额支持的案子,靠的就是转账备注写"借款"、利息支付走对公账户、加上完整的催收证据链。 - 规范入账并主动申报。
利息收入入"其他收入",利息支出入"筹资费用",与免税收入分开核算;这笔利息是否属于应税收入,向主管税务机关确认后申报。 - 盯住诉讼时效。
三年。对方拖延就用书面函件、微信、佛教协会调解等方式催收,每一步都留痕。 - 必要时主动报备。
数额较大或已被检查发现的,主动向属地民族宗教事务部门说明整改情况,比被查出来再解释要好得多。

最后给个判断标准 💡
如果是"同门道场临时周转、无息或低息、仅此一次"——补协议、补纪要、规范入账,这套动作做完基本就能闭环。
如果是"定期放贷收息、多次出借、利息进了个人账户"——那真不是补几张纸的事了。建议请熟悉宗教法律事务的律师和税务师一起介入,先做一次全面财务自查。

宗教场所的钱,难管不在于账有多复杂,而在于人情太重、手续太轻。
等出了事再回头补,补的就不只是一份合同,而是信任。🙏

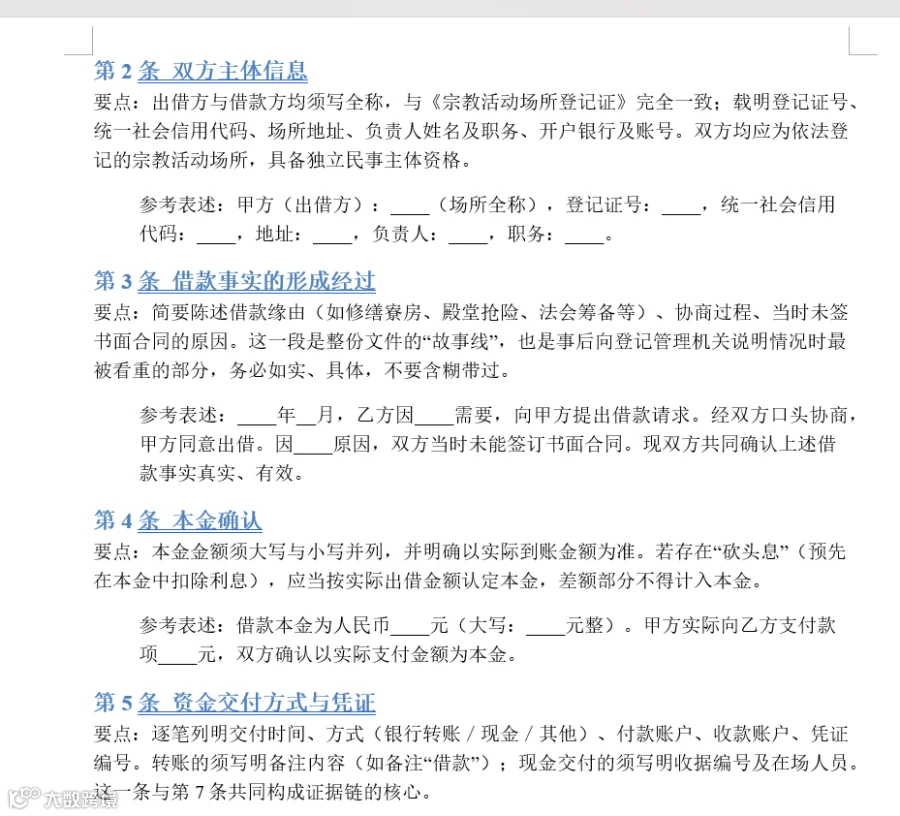
 最后,笔者整理了一份《宗教活动场所借款事实确认书条款清单与会议纪要模板》:

点击链接或复制整段内容,打开「夸克APP」即可获取。
链接:https://pan.quark.cn/s/b3c6ee2d02bf
链接: https://pan.baidu.com/s/10m0SxgtEcfX-NUgHz6twHA?pwd=3rjd 提取码: 3rjd



【会计实务】寺庙给义工发餐补、车补,账怎么做才经得起查?
【会计实务】信众问"我们捐的钱去哪了",你答得上来吗?寺庙应如何管理捐款?
【会计实务】捐给寺庙的钱,为什么总在"其他收入"里失踪?
【会计实务】寺庙在建工程要不要分"限定性"? 在建工程科目可以分限定性或非限定性吗?
【会计实务】海外信众汇来一万美金,寺庙账上到底该记多少钱?寺庙海外信众外币捐赠结汇入账汇率选用混乱怎么办?