


国家税务总局关于发布《全国税务行政处罚裁量基准(2026年版)》的公告
国家税务总局公告2026年第20号
为树立和践行正确政绩观,助力全国统一大市场建设,维护法治公平、强化合规管理,保障纳税人缴费人合法权益,进一步规范税务行政处罚裁量权行使,根据《中华人民共和国行政处罚法》、《中华人民共和国税收征收管理法》及其实施细则、《中华人民共和国社会保险法》、《中华人民共和国发票管理办法》及其实施细则等法律、行政法规和税务部门规章,税务总局制定了《全国税务行政处罚裁量基准(2026年版)》(附件1,以下简称《裁量基准》),现予发布,有关事项公告如下:
一、税务机关应当依法依规实施税务行政处罚,在《裁量基准》范围内作出相应的税务行政处罚决定。
二、税务机关应当在税务行政处罚决定书中载明《裁量基准》的适用情况,不得单独引用《裁量基准》作为实施税务行政处罚的依据。
三、税务机关应当严格按照《税务行政处罚裁量权行使规则》(国家税务总局公告2016年第78号发布,2018年第31号修改)规定,适用《裁量基准》。
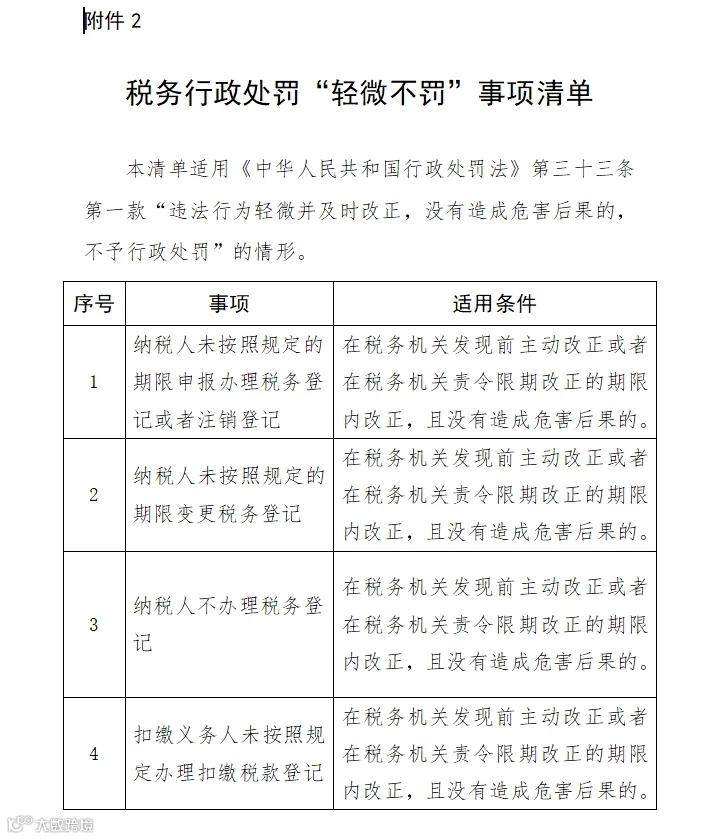
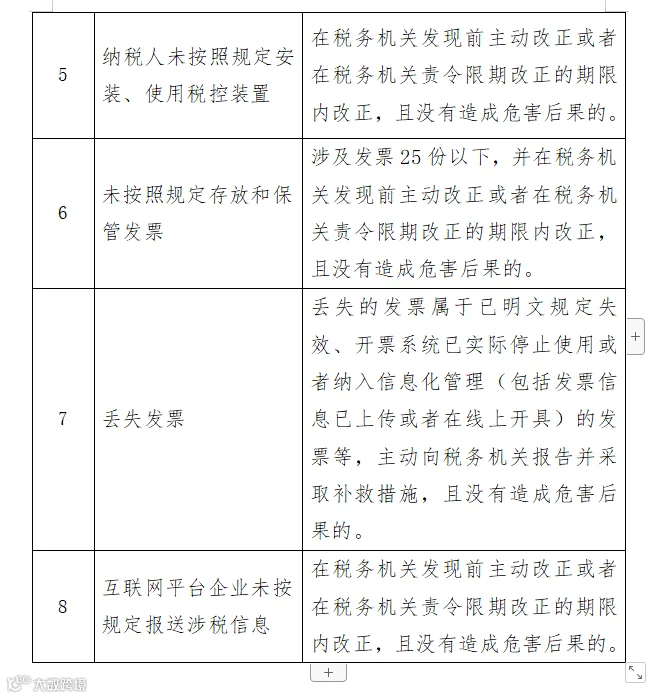
(一)对符合《税务行政处罚“轻微不罚”事项清单》(附件2)规定,违法行为轻微并及时改正,没有造成危害后果的,或者具有其他法定不予处罚情形的,应当依法决定不予处罚;
(二)对有法定从轻、减轻处罚情形的,应当依法决定从轻、减轻处罚;
(三)对情节复杂、争议较大、处罚较重、影响较广或者拟减轻处罚等税务行政处罚案件,应当经过集体审议决定。
四、税务机关行使税务行政处罚裁量权应当依法履行告知义务,依法保障纳税人缴费人申请回避、陈述申辩、要求举行听证等权利。
五、《裁量基准》与后续新颁布实施的法律、行政法规和税务部门规章不一致的,以新颁布实施的法律、行政法规和税务部门规章为准。税务总局将依据法律、行政法规和税务部门规章的“立改废”情况,持续动态修改更新《裁量基准》,及时向社会公告。
六、本公告自2026年11月1日起施行。各区域税务行政处罚裁量基准与本公告《裁量基准》不一致的,按照本公告《裁量基准》执行。
本公告施行前发生税务违法行为、税务机关尚未对税务违法行为作出行政处罚决定的,适用税务违法行为发生时的规定,但按照本公告执行有利于纳税人缴费人的除外。
特此公告。
附件:1.全国税务行政处罚裁量基准(2026年版).xls
2.税务行政处罚“轻微不罚”事项清单.wps
国家税务总局
2026年9月28日
|
|
|
|
《中华人民共和国税收征收管理法》 第六十条第一款第一项 纳税人有下列行为之一的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,处二千元以上一万元以下的罚款: (一)未按照规定的期限申报办理税务登记、变更或者注销登记的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十条第一款第一项 纳税人有下列行为之一的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,处二千元以上一万元以下的罚款: (一)未按照规定的期限申报办理税务登记、变更或者注销登记的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《税务登记管理办法》 第四十条 纳税人不办理税务登记的,税务机关应当自发现之日起3日内责令其限期改正;逾期不改正的,依照《中华人民共和国税收征收管理法》第六十条第一款的规定处罚。 【法律】 《中华人民共和国税收征收管理法》 第六十条第一款 纳税人有下列行为之一的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,处二千元以上一万元以下的罚款: (一)未按照规定的期限申报办理税务登记、变更或者注销登记的; (二)未按照规定设置、保管帐簿或者保管记帐凭证和有关资料的; (三)未按照规定将财务、会计制度或者财务、会计处理办法和会计核算软件报送税务机关备查的; (四)未按照规定将其全部银行帐号向税务机关报告的; (五)未按照规定安装、使用税控装置,或者损毁或者擅自改动税控装置的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法实施细则》 第九十条 纳税人未按照规定办理税务登记证件验证或者换证手续的,由税务机关责令限期改正,可以处2000元以下的罚款;情节严重的,处2000元以上1万元以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十条第一款第四项 纳税人有下列行为之一的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,处二千元以上一万元以下的罚款: (四)未按照规定将其全部银行帐号向税务机关报告的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十条第三款 纳税人未按照规定使用税务登记证件,或者转借、涂改、损毁、买卖、伪造税务登记证件的,处二千元以上一万元以下的罚款;情节严重的,处一万元以上五万元以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《税务登记管理办法》 第四十一条 纳税人通过提供虚假的证明资料等手段,骗取税务登记证的,处2000元以下的罚款;情节严重的,处2000元以上10000元以下的罚款。纳税人涉嫌其他违法行为的,按有关法律、行政法规的规定处理。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《税务登记管理办法》 第四十二条 扣缴义务人未按照规定办理扣缴税款登记的,税务机关应当自发现之日起3日内责令其限期改正,并可处以1000元以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法实施细则》 第九十二条 银行和其他金融机构未依照税收征管法的规定在从事生产、经营的纳税人的账户中登录税务登记证件号码,或者未按规定在税务登记证件中登录从事生产、经营的纳税人的账户账号的,由税务机关责令其限期改正,处2000元以上2万元以下的罚款;情节严重的,处2万元以上5万元以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《非居民承包工程作业和提供劳务税收管理暂行办法》 第三十三条 境内机构或个人发包工程作业或劳务项目,未按本办法第五条、第七条、第八条、第九条规定向主管税务机关报告有关事项的,由税务机关责令限期改正,可以处2000元以下的罚款;情节严重的,处2000元以上10000元以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十条第一款第二项 纳税人有下列行为之一的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,处二千元以上一万元以下的罚款: (二)未按照规定设置、保管帐簿或者保管记帐凭证和有关资料的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十条第一款第三项 纳税人有下列行为之一的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,处二千元以上一万元以下的罚款: (三)未按照规定将财务、会计制度或者财务、会计处理办法和会计核算软件报送税务机关备查的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十条第一款第五项 纳税人有下列行为之一的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,处二千元以上一万元以下的罚款: (五)未按照规定安装、使用税控装置,或者损毁或者擅自改动税控装置的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十一条 扣缴义务人未按照规定设置、保管代扣代缴、代收代缴税款帐簿或者保管代扣代缴、代收代缴税款记帐凭证及有关资料的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,处二千元以上五千元以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法实施细则》 第九十一条 非法印制、转借、倒卖、变造或者伪造完税凭证的,由税务机关责令改正,处2000元以上1万元以下的罚款;情节严重的,处1万元以上5万元以下的罚款;构成犯罪的,依法追究刑事责任。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十二条 纳税人未按照规定的期限办理纳税申报和报送纳税资料的,或者扣缴义务人未按照规定的期限向税务机关报送代扣代缴、代收代缴税款报告表和有关资料的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,可以处二千元以上一万元以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十二条 纳税人未按照规定的期限办理纳税申报和报送纳税资料的,或者扣缴义务人未按照规定的期限向税务机关报送代扣代缴、代收代缴税款报告表和有关资料的,由税务机关责令限期改正,可以处二千元以下的罚款;情节严重的,可以处二千元以上一万元以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十四条第一款 纳税人、扣缴义务人编造虚假计税依据的,由税务机关责令限期改正,并处五万元以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十三条第一款 纳税人伪造、变造、隐匿、擅自销毁帐簿、记帐凭证,或者在帐簿上多列支出或者不列、少列收入,或者经税务机关通知申报而拒不申报或者进行虚假的纳税申报,不缴或者少缴应纳税款的,是偷税。对纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
||||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十三条第二款 扣缴义务人采取前款所列手段,不缴或者少缴已扣、已收税款,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
||||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十四条第二款 纳税人不进行纳税申报,不缴或者少缴应纳税款的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
||||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十五条 纳税人欠缴应纳税款,采取转移或者隐匿财产的手段,妨碍税务机关追缴欠缴的税款的,由税务机关追缴欠缴的税款、滞纳金,并处欠缴税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十六条 以假报出口或者其他欺骗手段,骗取国家出口退税款的,由税务机关追缴其骗取的退税款,并处骗取税款一倍以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。 对骗取国家出口退税款的,税务机关可以在规定期间内停止为其办理出口退税。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
对骗取国家出口退税款的,按相关规定停止为其办理出口退税。 |
||||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十七条 以暴力、威胁方法拒不缴纳税款的,是抗税,除由税务机关追缴其拒缴的税款、滞纳金外,依法追究刑事责任。情节轻微,未构成犯罪的,由税务机关追缴其拒缴的税款、滞纳金,并处拒缴税款一倍以上五倍以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十八条 纳税人、扣缴义务人在规定期限内不缴或者少缴应纳或者应解缴的税款,经税务机关责令限期缴纳,逾期仍未缴纳的,税务机关除依照本法第四十条的规定采取强制执行措施追缴其不缴或者少缴的税款外,可以处不缴或者少缴的税款百分之五十以上五倍以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第六十九条 扣缴义务人应扣未扣、应收而不收税款的,由税务机关向纳税人追缴税款,对扣缴义务人处应扣未扣、应收未收税款百分之五十以上三倍以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法实施细则》 第九十三条 为纳税人、扣缴义务人非法提供银行账户、发票、证明或者其他方便,导致未缴、少缴税款或者骗取国家出口退税款的,税务机关除没收其违法所得外,可以处未缴、少缴或者骗取的税款1倍以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法实施细则》 第九十四条 纳税人拒绝代扣、代收税款的,扣缴义务人应当向税务机关报告,由税务机关直接向纳税人追缴税款、滞纳金;纳税人拒不缴纳的,依照税收征管法第六十八条的规定执行。 【法律】 《中华人民共和国税收征收管理法》 第六十八条 纳税人、扣缴义务人在规定期限内不缴或者少缴应纳或者应解缴的税款,经税务机关责令限期缴纳,逾期仍未缴纳的,税务机关除依照本法第四十条的规定采取强制执行措施追缴其不缴或者少缴的税款外,可以处不缴或者少缴的税款百分之五十以上五倍以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法实施细则》 第九十八条 税务代理人违反税收法律、行政法规,造成纳税人未缴或者少缴税款的,除由纳税人缴纳或者补缴应纳税款、滞纳金外,对税务代理人处纳税人未缴或者少缴税款50%以上3倍以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国社会保险法》 第八十六条 用人单位未按时足额缴纳社会保险费的,由社会保险费征收机构责令限期缴纳或者补足,并自欠缴之日起,按日加收万分之五的滞纳金;逾期仍不缴纳的,由有关行政部门处欠缴数额一倍以上三倍以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第七十条 纳税人、扣缴义务人逃避、拒绝或者以其他方式阻挠税务机关检查的,由税务机关责令改正,可以处一万元以下的罚款;情节严重的,处一万元以上五万元以下的罚款。 【行政法规】 《中华人民共和国税收征收管理法实施细则》 第九十六条 纳税人、扣缴义务人有下列情形之一的,依照税收征管法第七十条的规定处罚: (一)提供虚假资料,不如实反映情况,或者拒绝提供有关资料的; (二)拒绝或者阻止税务机关记录、录音、录像、照相和复制与案件有关的情况和资料的; (三)在检查期间,纳税人、扣缴义务人转移、隐匿、销毁有关资料的; (四)有不依法接受税务检查的其他情形的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第七十三条 纳税人、扣缴义务人的开户银行或者其他金融机构拒绝接受税务机关依法检查纳税人、扣缴义务人存款帐户,或者拒绝执行税务机关作出的冻结存款或者扣缴税款的决定,或者在接到税务机关的书面通知后帮助纳税人、扣缴义务人转移存款,造成税款流失的,由税务机关处十万元以上五十万元以下的罚款,对直接负责的主管人员和其他直接责任人员处一千元以上一万元以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法实施细则》 第九十五条 税务机关依照税收征管法第五十四条第(五)项的规定,到车站、码头、机场、邮政企业及其分支机构检查纳税人有关情况时,有关单位拒绝的,由税务机关责令改正,可以处1万元以下的罚款;情节严重的,处1万元以上5万元以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十三条第一项 违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收: (一)应当开具而未开具发票,或者未按照规定的时限、顺序、栏目,全部联次一次性开具发票,或者未加盖发票专用章的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十三条第一项 违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收: (一)应当开具而未开具发票,或者未按照规定的时限、顺序、栏目,全部联次一次性开具发票,或者未加盖发票专用章的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十三条第一项 违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收: (一)应当开具而未开具发票,或者未按照规定的时限、顺序、栏目,全部联次一次性开具发票,或者未加盖发票专用章的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十三条第二项 违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收: (二)使用税控装置开具发票,未按期向主管税务机关报送开具发票的数据的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十三条第三项 违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收: (三)使用非税控电子器具开具发票,未将非税控电子器具使用的软件程序说明资料报主管税务机关备案,或者未按照规定保存、报送开具发票的数据的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十三条第三项 违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收: (三)使用非税控电子器具开具发票,未将非税控电子器具使用的软件程序说明资料报主管税务机关备案,或者未按照规定保存、报送开具发票的数据的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十三条第四项 违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收: (四)拆本使用发票的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十三条第五项 违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收: (五)扩大发票使用范围的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十三条第六项 违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收: (六)以其他凭证代替发票使用的。 【部门规章】 《中华人民共和国发票管理办法实施细则》 第四十条 《中华人民共和国发票管理办法》第三十三条第六项规定以其他凭证代替发票使用的,包括: (一)应当开具发票而未开具发票,以其他凭证代替发票使用; (二)应当取得发票而未取得发票,以发票外的其他凭证或者自制凭证用于抵扣税款、出口退税、税前扣除和财务报销; (三)取得不符合规定的发票,用于抵扣税款、出口退税、税前扣除和财务报销。 构成逃避缴纳税款、骗取出口退税、虚开发票的,按照《中华人民共和国税收征收管理法》《中华人民共和国发票管理办法》相关规定执行。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十三条第七项 违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收: (七)跨规定区域开具发票的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十三条第八项 违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收: (八)未按照规定缴销发票的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十三条第九项 违反本办法的规定,有下列情形之一的,由税务机关责令改正,可以处1万元以下的罚款;有违法所得的予以没收: (九)未按照规定存放和保管发票的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十四条第一款 跨规定的使用区域携带、邮寄、运输空白发票,以及携带、邮寄或者运输空白发票出入境的,由税务机关责令改正,可以处1万元以下的罚款;情节严重的,处1万元以上3万元以下的罚款;有违法所得的予以没收。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十四条 跨规定的使用区域携带、邮寄、运输空白发票,以及携带、邮寄或者运输空白发票出入境的,由税务机关责令改正,可以处1万元以下的罚款;情节严重的,处1万元以上3万元以下的罚款;有违法所得的予以没收。 丢失发票或者擅自损毁发票的,依照前款规定处罚。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十四条 跨规定的使用区域携带、邮寄、运输空白发票,以及携带、邮寄或者运输空白发票出入境的,由税务机关责令改正,可以处1万元以下的罚款;情节严重的,处1万元以上3万元以下的罚款;有违法所得的予以没收。 丢失发票或者擅自损毁发票的,依照前款规定处罚。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十五条第一款 违反本办法的规定虚开发票的,由税务机关没收违法所得;虚开金额在1万元以下的,可以并处5万元以下的罚款;虚开金额超过1万元的,并处5万元以上50万元以下的罚款;构成犯罪的,依法追究刑事责任。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十五条 违反本办法的规定虚开发票的,由税务机关没收违法所得;虚开金额在1万元以下的,可以并处5万元以下的罚款;虚开金额超过1万元的,并处5万元以上50万元以下的罚款;构成犯罪的,依法追究刑事责任。 非法代开发票的,依照前款规定处罚。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十六条 私自印制、伪造、变造发票,非法制造发票防伪专用品,伪造发票监制章,窃取、截留、篡改、出售、泄露发票数据的,由税务机关没收违法所得,没收、销毁作案工具和非法物品,并处1万元以上5万元以下的罚款;情节严重的,并处5万元以上50万元以下的罚款;构成犯罪的,依法追究刑事责任。 前款规定的处罚,《中华人民共和国税收征收管理法》有规定的,依照其规定执行。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十六条 私自印制、伪造、变造发票,非法制造发票防伪专用品,伪造发票监制章,窃取、截留、篡改、出售、泄露发票数据的,由税务机关没收违法所得,没收、销毁作案工具和非法物品,并处1万元以上5万元以下的罚款;情节严重的,并处5万元以上50万元以下的罚款;构成犯罪的,依法追究刑事责任。 前款规定的处罚,《中华人民共和国税收征收管理法》有规定的,依照其规定执行。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十七条第一项 有下列情形之一的,由税务机关处1万元以上5万元以下的罚款;情节严重的,处5万元以上50万元以下的罚款;有违法所得的予以没收: (一)转借、转让、介绍他人转让发票、发票监制章和发票防伪专用品的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十七条第一项 有下列情形之一的,由税务机关处1万元以上5万元以下的罚款;情节严重的,处5万元以上50万元以下的罚款;有违法所得的予以没收: (一)转借、转让、介绍他人转让发票、发票监制章和发票防伪专用品的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十七条第二项 有下列情形之一的,由税务机关处1万元以上5万元以下的罚款;情节严重的,处5万元以上50万元以下的罚款;有违法所得的予以没收: (二)知道或者应当知道是私自印制、伪造、变造、非法取得或者废止的发票而受让、开具、存放、携带、邮寄、运输的。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国税收征收管理法》 第七十一条 违反本法第二十二条规定,非法印制发票的,由税务机关销毁非法印制的发票,没收违法所得和作案工具,并处一万元以上五万元以下的罚款;构成犯罪的,依法追究刑事责任。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《中华人民共和国发票管理办法》 第三十九条 违反发票管理法规,导致其他单位或者个人未缴、少缴或者骗取税款的,由税务机关没收违法所得,可以并处未缴、少缴或者骗取的税款1倍以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《税收票证管理办法》 第五十四条第二款 扣缴义务人未按照本办法开具税收票证的,可以根据情节轻重,处以一千元以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《税收票证管理办法》 第五十六条 自行填开税收票证的纳税人违反本办法及相关规定的,税务机关应当停止其税收票证的领用和自行填开,并限期缴销全部税收票证;情节严重的,可以处以一千元以下的罚款。 |
|
|
|
|
|
|
|
《纳税担保试行办法》 第四条第一款 扣缴义务人按照《中华人民共和国税收征收管理法》第八十八条规定需要提供纳税担保的,适用本办法的规定。 第三十一条第一款 纳税人、纳税担保人采取欺骗、隐瞒等手段提供担保的,由税务机关处以1000元以下的罚款;属于经营行为的,处以10000元以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《纳税担保试行办法》 第三十一条第二款 非法为纳税人、纳税担保人实施虚假纳税担保提供方便的,由税务机关处以1000元以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《纳税担保试行办法》 第三十二条 纳税人采取欺骗、隐瞒等手段提供担保,造成应缴税款损失的,由税务机关按照《中华人民共和国税收征收管理法》第六十八条规定处以未缴、少缴税款50%以上5倍以下的罚款。 【法律】 《中华人民共和国税收征收管理法》 第六十八条 纳税人、扣缴义务人在规定期限内不缴或者少缴应纳或者应解缴的税款,经税务机关责令限期缴纳,逾期仍未缴纳的,税务机关除依照本法第四十条的规定采取强制执行措施追缴其不缴或者少缴的税款外,可以处不缴或者少缴的税款百分之五十以上五倍以下的罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《涉税专业服务管理办法(试行)》 第三十三条第一款 存在第三十一条第一款所列情形的,情节较重或者逾期不改正的,对机构处以一千元以下、对人员处以五百元以下罚款;情节严重的,对机构处以二千元以下、对人员处以一千元以下罚款。 第三十一条第一款 违反本办法,有下列情形之一的,由主管税务机关提示提醒、责令限期改正或者予以约谈,扣减信用积分或者纳入负面信用记录(第一、二项情形除外);情节较重或者逾期不改正的,由主管税务机关列为重点监管对象,扣减信用积分、降低信用等级或者纳入负面信用记录(第一、二项情形除外),向委托人及委托人所在地主管税务机关进行风险提示;情节严重的,由主管税务机关列为涉税服务失信主体予以公告,向委托人及委托人所在地主管税务机关进行风险提示,所代理的涉税业务应当由其与委托人共同到税务机关现场办理: (一)使用税务师事务所名称未办理行政登记的; (二)提供涉税专业服务但未按规定报送涉税专业服务机构及涉税服务人员基本信息的; (三)未按规定报送涉税专业服务业务委托协议、业务信息的; (四)报送的基本信息、业务委托协议及业务信息与实际不符的; (五)妨害税务机关依照本办法履行职责的; (六)未以涉税服务人员身份,而以委托方办税人员身份办理业务,或者存在其他不以真实身份办理业务情形的; (七)代为办理涉税业务未如实填报签署申报表等涉税文书的; (八)不具备相应专业能力而从事相关涉税专业服务的; (九)涉税服务人员违反规定,以个人名义提供涉税专业服务的; (十)其他违反税务机关管理规定的行为。 |
|
|
|
|
|
|
|
||||
|
|
|
|
《涉税专业服务管理办法(试行)》 第三十三条第二款 违反税收法律、行政法规,造成委托人未缴少缴税款或者骗取税收优惠的,对涉税专业服务机构及涉税服务人员按照《中华人民共和国税收征收管理法》及其实施细则相关规定予以处罚;涉税专业服务机构已被依法处罚、所属涉税服务人员未被依法处罚的,对负有直接责任的涉税服务人员,处以一千元以下罚款;情节较重的,处以二千元以下罚款;情节严重的,处以五千元以下罚款。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《涉税专业服务管理办法(试行)》 第三十三条第三款 存在第三十二条第二项至第九项情形,未按照相关法律法规被处罚的,对涉税专业服务机构处以二千元以下、对涉税服务人员处以一千元以下罚款;情节较重的,对涉税专业服务机构处以五千元以下、对涉税服务人员处以二千元以下罚款;情节严重的,对涉税专业服务机构处以一万元以下、对涉税服务人员处以五千元以下罚款。 第三十二条第二项至第九项 涉税专业服务机构及涉税服务人员有下列情形之一的,由主管税务机关列为重点监管对象,扣减信用积分、降低信用等级或者纳入负面信用记录,向委托人及委托人所在地主管税务机关进行风险提示;情节较重的,由主管税务机关列为涉税服务失信主体予以公告,向委托人及委托人所在地主管税务机关进行风险提示,所代理的涉税业务应当由其与委托人共同到税务机关现场办理;情节严重的,由设区的市、自治州税务机关列为涉税服务严重失信主体予以公告,向委托人及委托人所在地主管税务机关进行风险提示,所代理的涉税业务应当由其与委托人共同到税务机关现场办理,将信息通报相关部门实施监管和联合惩戒,对税务师事务所由其行政登记的税务机关宣布《税务师事务所行政登记证书》无效,提请市场监管部门吊销其营业执照,提请全国税务师行业协会取消税务师职业资格证书登记、收回其职业资格证书并向社会公告,对会计师事务所、律师事务所、代理记账机构等其他涉税专业服务机构及其涉税服务人员由税务机关提请其他行业主管部门及行业协会予以相应处理: (二)未按涉税专业服务业务规范执业,出具虚假意见的; (三)采取隐瞒、欺诈、贿赂、串通、回扣、不当承诺、恶意低价、虚假涉税宣传及广告等不正当手段承揽业务,损害国家税收利益、委托人或者他人利益的; (四)公开歪曲解读税收政策,扰乱正常税收秩序的; (五)唆使、诱导、帮助他人实施涉税违法违规活动的; (六)利用服务之便,谋取不正当利益的; (七)以税务机关和税务人员的名义敲诈纳税人、扣缴义务人的; (八)向税务机关工作人员及其配偶、子女及其配偶等亲属和其他特定关系人输送不正当利益或者指使、诱导委托人输送不正当利益的; (九)其他违反税收及相关法律法规的行为。 |
|
|
|
|
|
|
|
||||
|
|
|
|
||||
|
|
|
|
《互联网平台企业涉税信息报送规定》 第十条 互联网平台企业有下列行为之一的,由税务机关责令限期改正;逾期不改正的,处2万元以上10万元以下的罚款;情节严重的,责令停业整顿,并处10万元以上50万元以下的罚款: (一)未按照规定的期限报送、提供涉税信息; (二)瞒报、谎报、漏报涉税信息,或者因互联网平台企业原因导致涉税信息不真实、不准确、不完整; (三)拒绝报送、提供涉税信息。 |
|
|
|
|
|
|
|
||||
|
|
(一)一个年度内累计二次以上未按照规定期限报送、提供涉税信息或者漏报涉税信息的; (二)累计二次以上瞒报、谎报涉税信息的; (三)通过为平台内经营者、从业人员批量办理登记注册、更改店铺唯一标识码以及其他方式违规引导或帮助平台内经营者、从业人员转换收入性质或者分拆收入,导致报送涉税信息不真实、不准确、不完整的; (四)伪造、篡改平台内经营者和从业人员的涉税信息,或者协助平台内的经营者和从业人员伪造、篡改涉税信息,导致报送涉税信息不真实、不准确、不完整的; (五)以暴力、威胁、公开抵制等方式,拒不按照规定报送、提供涉税信息的; (六)其他违反《互联网平台企业涉税信息报送规定》第十条的严重情形。 |
|
||||
|
1.《裁量基准》中除特别注明外,所称“以上”、“以下”、“以内”均含本数,“不满”、“超过”均不含本数。 2.《裁量基准》中除特别注明外,所称“虚开金额”、“非法代开金额”、“发票金额”为发票上金额栏载明的数额。 3.《裁量基准》中除特别注明外,所称“有其他较重情节的”、“有其他严重情节的”包括但不限于不配合税务检查、违法手段恶劣、社会影响较大、危害后果严重等情形。 4.《裁量基准》中除特别注明外,所称“拒不改正”包括但不限于税务行政相对人明确表示不改正或者经税务机关纳税辅导、政策适用管理、风险提示提醒后仍不改正等情形。 5.《裁量基准》中所称的“个人”包括自然人、个体工商户。 6.《裁量基准》中所称的“一年内首次”是指一个自然年度内的首次。第66项所称的“一个年度内累计二次以上”是指按照连续12个月累计;所称的“累计二次”是指按照存续期间累计。 7.《裁量基准》中所称的“首次”、“二次以上”、“二次”、“超过二次”,是指税务行政相对人在税务管理系统内存在同一项违法行为记录的次数。第16项、第17项所称的“次”,是指逾期未申报次数。同一纳税申报期内,存在两个以上税种逾期未申报的,视为一次违法行为。 8.《裁量基准》所称的“两年”、“五年”分别是指税务行政相对人的违法行为被发现之日前24个月和60个月。 |
||||||
🏢 开公司怕麻烦?找金中天!
📊 记账报税怕出错?找金中天!
⚠️ 税务异常怕罚款?找金中天!