

印尼子公司月度预缴断缴,税局强制催缴令寄到公司门口
苏州做汽配出海的吴总,2026 年 3 月接到印尼泗水工厂财务的电话:税务局的人把稽查函和催缴令(surat paksa)送到了公司门口。起因是这家印尼子公司从去年底起,连续三个月没按月预缴企业所得税(PPh 25)。吴总一开始没当回事——觉得"晚点补上就行"。可印尼这边按月计罚,三个月断缴下来,罚息加滞纳金已经让原本该缴的金额翻了一倍。更麻烦的是,税局启动强制征收程序,子公司账户里一笔用于采购钢件的资金被保全,法人代表也接到可能限制出境的提醒。吴总起初还开玩笑说"税务局还送上门服务",直到财务把催缴令拍照发来,白纸黑字、明晃晃的金额让他再笑不出来。吴总这才意识到,出海做生意,税务按月走的规矩,真不是能拖的。
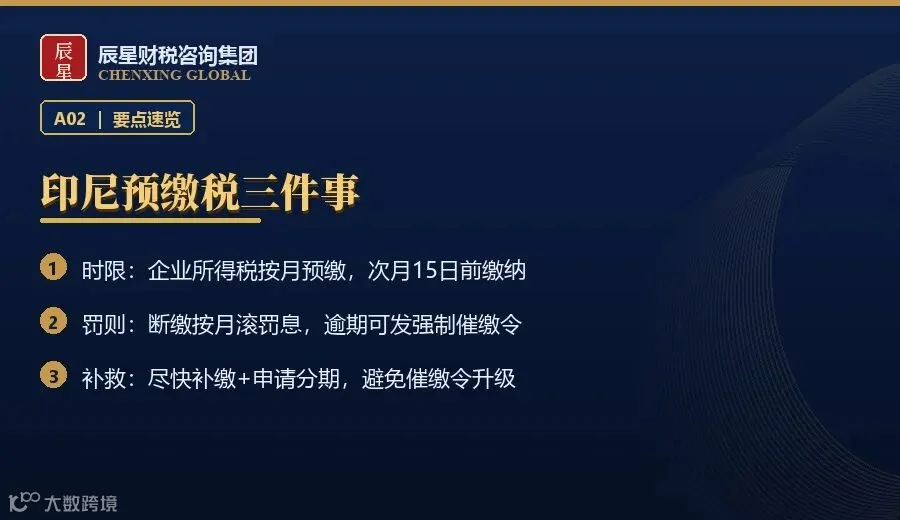
不少老板把国内"季度申报"的习惯套到印尼,这是最大的误区。在印尼,企业所得税须按月预缴(PPh 25),以上一年度应纳税额为基础按月分摊,并在次月 15 日前缴清。 这不是可选项,而是法定义务。一旦逾期,税局会按月计征罚息(约每月 2%,上限 24 个月)并加收行政罚款;长期断缴会触发稽查函、催缴令,进入强制征收。更隐蔽的风险是,欠税期间法人代表可能被限制出境,公司还会被列入难分类名单,影响后续清关、开票与合作方授信。这也是为什么很多中资企业在印尼"账面赚钱、实际被罚"——不是利润薄,是按月预缴的节奏没踩稳。
一、先对照:印尼月度预缴的硬要求
环节 |
要求 |
没做到的后果 |
预缴基数 |
按上年应纳税额按月分摊 |
基数算错,后续补缴加罚 |
缴税时限 |
次月 15 日前缴清 PPh 25 |
逾期按月计约 2% 罚息 |
连续断缴 |
不得长期停缴 |
收稽查函与催缴令 |
强制征收 |
— |
进入 surat paksa,账户被保全 |
法人代表 |
保持税务合规 |
欠税期可能被限制出境 |
信用名单 |
避免长期欠税 |
列入难分类名单影响经营 |
二、三种最容易踩的情形
·情形一:把"季度思维"带进印尼。 习惯了国内按季申报,到印尼仍想着三个月一缴,他们把国内的申报日历直接照搬,却没意识到印尼的税月月都在跑表,结果月月逾期,罚息像滚雪球。
·情形二:现金流紧就先停税。 生意淡季资金周转不过来,先停掉预缴保生产,等回款再补——可税局不认"先欠着"的说法,罚息照算,等想补的时候发现本金之外的尾巴比本金还长。
·情形三:子公司财务"各自为政"。 总部不掌握海外子公司的月度缴税节奏,总部看的是年度合并报表,没人盯月度税金,等催缴令上门才知道断了三个月,总部和子公司才第一次对账。
三、吴总怎么把催缴令"压"下去
吴总接到催缴令后立刻启动了补救。第一步,由当地财税顾问核对三个月实际欠缴的 PPh 25 本金、罚息与滞纳金,算出确切缺口。第二步,优先安排资金,把本金连同罚息一次性缴清,先止住"滚雪球"。第三步,向税局说明现金流困难并提交说明材料,争取撤回强制征收、解冻被保全账户。第四步,建立月度预缴台账,由总部财务每月盯紧次月 15 日的节点。约一个半月后,催缴令撤销、账户解冻,印尼子公司重新正常开票。回头看,如果当初每月按时缴那笔 PPh 25,根本不会走到催缴令这一步——省下的不是税,是麻烦。
四、现在就能做的四步
·第一步:摸清每个国家的纳税节奏。 把印尼等按月预缴的规矩单列清单,别凭记忆,直接让当地顾问出一份各国纳税日历,贴在公司群里每月提醒,别和国内季度申报混为一谈。
·第二步:设死次月 15 日的预警线。 在财务系统里给 PPh 25 设提前提醒,宁可早缴不晚缴。
·第三步:总部建海外税务台账。 每家用哪套周期、什么截止日,统一可视化管理,杜绝信息断层。
·第四步:断缴马上补并留痕。 一旦发现漏缴,第一时间补缴并保存凭证,哪怕金额小也别让它在系统里挂着,避免升级成稽查与强制征收。
写在最后
出海不是把国内的做法平移过去。印尼这种按月预缴、逾期即罚的税制,考验的是"节奏感"——每个月那一笔 PPh 25,看着不起眼,断三个月就是翻倍的压力。吴总用一笔保全资金和一份催缴令买到的教训是:海外税务没有"缓一缓",把月度动作排进日历,比事后应对稽查从容得多。税务合规不是财务一个部门的事,而是出海节奏的一部分。把每个月的那一笔预缴当成固定动作,公司才能跑得稳、走得远。
👉 在公众号后台回复「印尼预缴税」,获取印尼预缴税完整说明。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.
免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。