

亚马逊日本站JCT没注册,平台扣着货款等补税证明
深圳做家居小家电的梁总,最近被一笔"卡住"的钱搅得睡不安稳。他的公司叫"圳兴电器",主营加湿器、电热水壶这类小家电,从二〇二三年起就靠亚马逊日本站卖货,月销稳定在七八千单,年化流水做到约两亿日元。到了二〇二六年四月,梁总照例等着季度回款周转工厂货款,后台却弹出一条刺眼的提示:部分订单的货款被平台暂扣,原因是"需要提交JCT注册编号或补税证明"。他这才想起,前两年一直听人说日本站"小卖家不用管税",自己也从没办过那个以T开头的注册号。更糟的是,四月的货款里被扣下的大概占三成,工厂那边催着结款,物流商也在问下一批货的排期。梁总试着在卖家群里问了一圈,有人说"找客服申诉就行",有人说"等几个月自动解",他照着试了两次,后台依旧只回一句"请补充JCT凭证"。那段时间他几乎每天刷后台,看那笔钱像被冻在玻璃柜里,看得见摸不着。他翻遍后台,只看到一行冷冰冰的说明:未提交合规发票(合格请求书)所需编号的卖家,平台将依据机制对涉及消费税的金额作代扣代缴处理,并留存货款直至凭证补齐。他这才意识到,自己不是"差点踩坑",而是已经掉进去了。
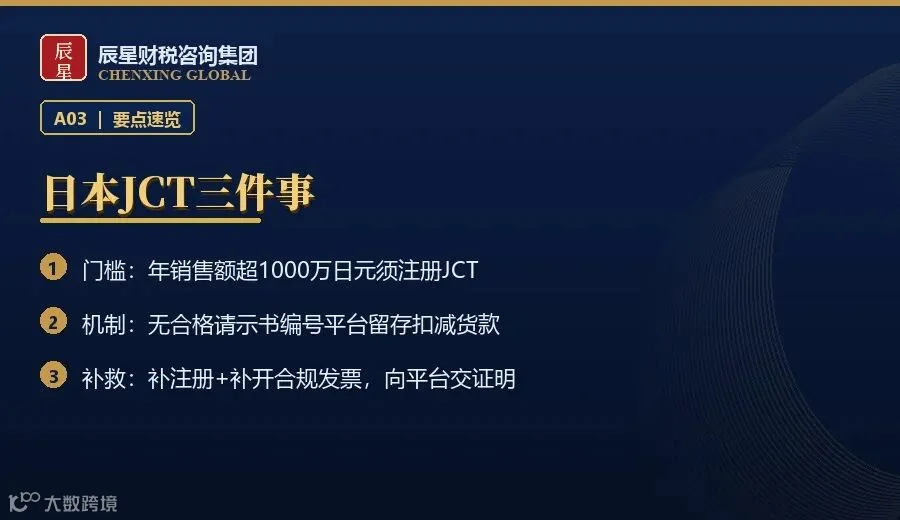
很多卖家以为"消费税是买家付的,跟我无关",这是最大的误区。日本消费税(JCT)本质是流转税,但自二〇二三年十月起实施的合格请求书制度(インボイス制度/适格请求书等保存方式),把"能不能开发票"和"平台放不放款"直接绑在了一起。只有取得JCT注册编号(以T开头)的卖家,才能向日本买家开具合规的合格发票,而平台对未注册卖家的部分交易,会按机制代扣代缴消费税并暂缓放款,直到你补齐注册编号或补税证明。换句话说,这不是税局单方面找你,而是平台在合规链条上替税局"卡了一道"。年销售额超过一千万日元的卖家,依法本就该注册为纳税主体;没注册,等于既缺发票资格,又失了回款通道。很多老卖家当初是踩着平台宽松期进来的,没料到合规闸门说关就关,等到发现,已经不是补一张表能解决的事,回款节奏和备货计划全被打乱。
一、先对照:日本站JCT合规的硬要求
环节 |
要求 |
没做到的后果 |
年销售额 |
超1000万日元须注册纳税主体 |
不具备开票与合规经营资格 |
注册编号 |
取得T开头JCT注册号 |
无法开合格发票,买家不采购 |
发票制度 |
2023年10月起按インボイス开具 |
旧式发票不被认可,抵扣失效 |
平台回款 |
提交编号或补税证明 |
货款被暂扣,等凭证补齐 |
消费税 |
按机制申报缴纳 |
平台代扣代缴,成本上升 |
凭证留存 |
保存合格请求书等 |
被查无据,面临补税 |
二、三种最容易踩的情形
·情形一:以为"小卖家免税"不用注册。 这类卖家最容易被"免税门槛"误导,以为年销没到某个高位就安全,殊不知千万日元折合成人民币也就是五十来万,跨境卖家的体量很容易越过。结果平台一旦启动代扣,货款和税务成本一起涨。
·情形二:有编号但没用对发票格式。 仍用旧式收据,买家无法抵扣,订单被退或压价,等于白注册。有编号却乱开发票,等于把到手的合规资格浪费掉,买家端一较真,订单和评分双双下滑。
·情形三:被扣款后才临时补,时效拖垮现金流。 注册从递件到拿号往往要数周,现金流本就紧的卖家一旦断档,可能连下一批备货都发不出。等钱卡住再办,工厂货款已断。
三、被扣款后怎么把货款拿回来
回到梁总的故事。四月中旬他找到我们时,被扣的三成货款已压了二十多天。我们帮他走的是一套分步骤的补救:第一步,先确认圳兴电器过去十二个月的日本站销售额,核算应注册的纳税主体身份,并整理出被暂扣订单对应的消费税金额;第二步,提交JCT注册申请,同步准备合格请求书制度所需的开票资料与账簿;第三步,向平台后台上传注册受理回执与补税说明,申请对代扣部分作清算;第四步,拿到T开头注册编号后,补全发票资质并提请平台释放货款。到五月底,被扣的货款陆续回到账户,虽晚了近两个月,但工厂货款和下一季排期总算接上了。
四、现在就能做的四步
·第一步:核销售额。 拉出日本站近一年流水,看是否过千万日元门槛。
·第二步:办注册号。 提交JCT注册,拿到T开头编号。
·第三步:改发票。 切换インボイス合格请求书格式,留存凭证。
·第四步:对平台。 后台提交编号,解除货款暂扣。
写在最后
日本站的合规不是"税局查不查"的问题,而是"平台放不放款"的问题。JCT注册编号早一天到位,货款通道就早一天通畅。别等后台弹出暂扣提示才动手,那时候损失的早已不是一笔税,而是整条供应链的节奏。跨境卖货赚的是周转效率,回款一卡,上游工厂、下游物流全是连锁反应。把合规当成经营的前置成本,而不是事后补救,才是稳当的做法。
👉 在公众号后台回复「日本JCT」,获取日本JCT注册与发票合规完整说明。
CHENXING GLOBAL
全球设立,合规经营|Build Globally. Operate Compliantly.
免责声明:本文为一般性信息分享,不构成针对任何具体情形的税务、法律或审计意见。各国及地区的政策、申报要求、费用标准与办理时效可能发生调整,实际操作应以当地现行法规、主管部门要求及专业机构核实结果为准。