


点击蓝字
关注我们
产业观察 · 锂电材料资本局
恩捷股份11.5亿接盘湖北恩捷
不是股权腾挪,而是一次精准的产能收网
前面,我们复盘了9月亿纬锂能11.5亿元卖掉湖北恩捷45%股权,恩捷股份接盘全资控股——但这不是一次简单的股权腾挪。
从恩捷股份的视角看,这笔交易的深层含义远超"完善股权结构"的官方表述。它发生在恩捷股份业绩强劲修复、行业供需拐点确认、全球化战略重新校准的关键窗口期。亿纬锂能的退出,恰好给了恩捷股份一个以合理代价完成核心资产"收网"的机会。
01 亿纬锂能为什么走:隔膜行业的逻辑变了
亿纬锂能2021年底入股湖北恩捷,核心诉求是用股权锁定隔膜供应安全。彼时隔膜供不应求、价格高企,电池厂绑定上游产能是行业通行做法。
但2023至2025年的价格战彻底改变了供需格局。隔膜从稀缺资源变成过剩产能,"绑定上游"的必要性大幅下降。湖北恩捷2025年全年亏损476.98万元,合资工厂在行业下行期成为双方的共同负担。
亿纬锂能 2026 年上半年经营活动现金流净流出3.88亿元,资产负债率63.6%,而储能电池出货量已跃居全球第二。在需要集中弹药打电芯主业的时刻,回收11.5亿元现金比保留一个需要持续协调的隔膜合资股权更具战略优先级。亿纬锂能的退出是理性的——把资源从"不再稀缺"的上游撤回,投向"确定性更高"的电芯主业。
02 恩捷股份为什么接:全资控股的战略必要性
从恩捷股份的立场看,这笔收购的必要性同样清晰。
湖北恩捷的 16 条产线已全线贯通并实现盈利,产能爬坡和客户认证最艰难的阶段已经走完。2026 年上半年湖北恩捷净利润 2.26 亿元,半年利润已超过去年全年。在资产从亏损转向盈利的节点以 11.5 亿元完成全资控股,恩捷股份买到的是一块已建成、已盈利、无需再投入产能建设的成熟资产。
更深层的原因在于产能调度效率。恩捷股份 2026 年上半年隔膜出货约 77 亿平方米,产能利用率高企,产品供不应求。行业供需紧平衡下,头部企业满产满销,湖北基地的 16 亿平方米产能在恩捷统一调度体系内,可以更灵活地匹配客户订单和区域需求,不再受合资框架下的决策协调成本约束。

恩捷股份公告中"提升经营决策效率"的表述,翻译成产业语言就是:当隔膜从过剩转为紧平衡,产能调度速度本身就是竞争力。
03 恩捷股份的底气:业绩强劲修复提供资金弹药
11.5 亿元收购对恩捷股份的财务压力可控,底气来自基本面的强势反转。
2026 年上半年成绩单
营收86.71亿元、同比增长50.47%;归母净利润8.2亿元、同比扭亏为盈
隔膜业务毛利率从低谷大幅修复至31.65%,同比提升17.99个百分点
中国银河证券测算,Q2隔膜单平盈利约0.15元,环比持续向上
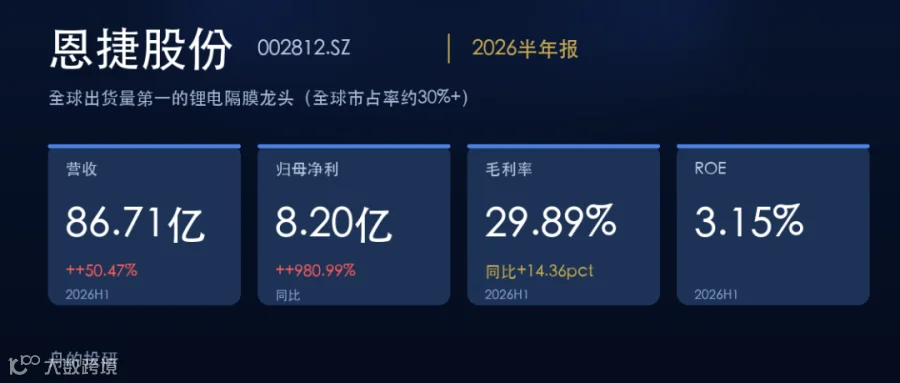
经营现金流的改善同样关键。2025年全年恩捷股份经营活动现金流净额约11.4亿元;2026年上半年经营现金流虽未详细披露,但盈利修复叠加存货周转加快,现金造血能力较2025年显著增强。以自有及自筹资金完成11.5亿元收购,对正处于盈利上升期的恩捷股份而言,是一笔可承受的战略性支出。
04 更深层的战略信号:从"合资绑定"到"全资掌控"
这笔交易的象征意义在于,恩捷股份正在完成从"合资合作"模式向"全资掌控"模式的战略切换。
回顾恩捷股份此前的扩张路径:湖北恩捷是与亿纬锂能的合资,玉溪基地、自贡项目则是全资建设。合资模式在行业上行期是锁定客户、分担风险的有效手段;但在行业进入精细化运营阶段后,全资掌控带来的决策效率和产能调度自由度,比合资的客户绑定价值更高。亿纬锂能的退出,客观上完成了恩捷股份从"合作扩张"向"自主运营"的战略收拢。
与此同时,恩捷股份在全球布局上也在做类似的"收拢"动作。5月终止马来西亚20亿元隔膜项目,官方理由是"外部市场环境及竞争格局发生明显变化",核心判断是海外建厂必须严格按订单确定性排序。匈牙利基地已投产供货,美国项目在客户验证推进中,而马来西亚项目在订单未落地前被果断叫停。
从马来西亚到湖北,恩捷股份的资源正在从"铺开"转向"收拢"——把资金和产能集中到确定性最高的地方。
05 隔膜行业的终局逻辑:龙头收网,二线承压
这笔交易放在行业背景下看,折射出隔膜行业竞争格局的深层变化。
▎供需拐点 中信建投预计2026年第三、四季度湿法隔膜产能利用率将分别升至88%和98%,行业维持紧平衡
▎龙头节奏 恩捷股份 2026 年出货量预计约200亿平方米,2027年约230亿平方米,增速领先行业
在供需紧平衡格局下,头部企业的产能整合正在加速。恩捷股份通过收购合资股权、终止低确定性项目、集中调度全资产能,正在构建一道二线企业难以复制的壁垒:不是单纯的产能规模,而是"产能 + 调度效率 + 客户响应速度"的综合优势。
湖北恩捷从合资到全资的转变,是这道壁垒的一块关键拼图。当行业从产能过剩转向紧平衡,产能的"有效调度"比产能的"绝对规模"更重要,恩捷股份显然已经意识到了这一点。
▎ 结语
亿纬锂能的退出是一次理性的战略回归,恩捷股份的接盘则是一次精准的产能收网。11.5 亿元买下的是已建成、已盈利的 16 亿平方米产能,以及不再受合资框架约束的调度自由度。
在隔膜行业从"绑定上游"转向"精细化运营"的阶段,恩捷股份正在用全资掌控替代合资协调,用确定性产能替代规划性扩产。从马来西亚的撤退到湖北的收网,恩捷股份的全球化战略正在从"铺摊子"转向"捏拳头"。
这一轮行业紧平衡周期中,谁的产能调度效率更高,谁的客户响应更快,谁就能把供需窗口期的红利吃得更充分。
(声明:文章系经过网络检索相关文章、研报等数据整理,仅代表个人观点的输出。数据来源:恩捷股份关于收购湖北恩捷45%股权的公告,东吴证券研报。如需转载,请后台私信。)
往期回顾
亿纬锂能:11.5亿清仓湖北恩捷45%隔膜合资股权,上海恩捷全盘接手
1000万Pre-A轮,补上广西隔膜缺口南宁盈博莱获北部湾产业直投基金注资
通过!9.15亿收购埃福思,获深交所受理洁美科技:从“离型膜龙头”到“材料+设备”双平台
华信新材两个膜材料项目进入试生产,2亿元投资撬开光学与新能源膜材赛道
天行健新材撤回北交所 IPO,一家改性塑料企业的三重结构性压力
10万吨光学膜落子南京六合,通利集团想从区域龙头做成“链主”
议程发布 | 聚焦技术创新、工艺迭代、新赛道掘金与出海风控,模切涂布产业大会10月28日深圳见


分享

收藏
在看

点赞
产业观察 · 锂电材料资本局
恩捷股份11.5亿接盘湖北恩捷
不是股权腾挪,而是一次精准的产能收网
前面,我们复盘了9月亿纬锂能11.5亿元卖掉湖北恩捷45%股权,恩捷股份接盘全资控股——但这不是一次简单的股权腾挪。
从恩捷股份的视角看,这笔交易的深层含义远超"完善股权结构"的官方表述。它发生在恩捷股份业绩强劲修复、行业供需拐点确认、全球化战略重新校准的关键窗口期。亿纬锂能的退出,恰好给了恩捷股份一个以合理代价完成核心资产"收网"的机会。
01 亿纬锂能为什么走:隔膜行业的逻辑变了
亿纬锂能2021年底入股湖北恩捷,核心诉求是用股权锁定隔膜供应安全。彼时隔膜供不应求、价格高企,电池厂绑定上游产能是行业通行做法。
但2023至2025年的价格战彻底改变了供需格局。隔膜从稀缺资源变成过剩产能,"绑定上游"的必要性大幅下降。湖北恩捷2025年全年亏损476.98万元,合资工厂在行业下行期成为双方的共同负担。
亿纬锂能 2026 年上半年经营活动现金流净流出3.88亿元,资产负债率63.6%,而储能电池出货量已跃居全球第二。在需要集中弹药打电芯主业的时刻,回收11.5亿元现金比保留一个需要持续协调的隔膜合资股权更具战略优先级。亿纬锂能的退出是理性的——把资源从"不再稀缺"的上游撤回,投向"确定性更高"的电芯主业。
02 恩捷股份为什么接:全资控股的战略必要性
从恩捷股份的立场看,这笔收购的必要性同样清晰。
湖北恩捷的 16 条产线已全线贯通并实现盈利,产能爬坡和客户认证最艰难的阶段已经走完。2026 年上半年湖北恩捷净利润 2.26 亿元,半年利润已超过去年全年。在资产从亏损转向盈利的节点以 11.5 亿元完成全资控股,恩捷股份买到的是一块已建成、已盈利、无需再投入产能建设的成熟资产。
更深层的原因在于产能调度效率。恩捷股份 2026 年上半年隔膜出货约 77 亿平方米,产能利用率高企,产品供不应求。行业供需紧平衡下,头部企业满产满销,湖北基地的 16 亿平方米产能在恩捷统一调度体系内,可以更灵活地匹配客户订单和区域需求,不再受合资框架下的决策协调成本约束。
恩捷股份公告中"提升经营决策效率"的表述,翻译成产业语言就是:当隔膜从过剩转为紧平衡,产能调度速度本身就是竞争力。
03 恩捷股份的底气:业绩强劲修复提供资金弹药
11.5 亿元收购对恩捷股份的财务压力可控,底气来自基本面的强势反转。
2026 年上半年成绩单
营收86.71亿元、同比增长50.47%;归母净利润8.2亿元、同比扭亏为盈
隔膜业务毛利率从低谷大幅修复至31.65%,同比提升17.99个百分点
中国银河证券测算,Q2隔膜单平盈利约0.15元,环比持续向上
经营现金流的改善同样关键。2025年全年恩捷股份经营活动现金流净额约11.4亿元;2026年上半年经营现金流虽未详细披露,但盈利修复叠加存货周转加快,现金造血能力较2025年显著增强。以自有及自筹资金完成11.5亿元收购,对正处于盈利上升期的恩捷股份而言,是一笔可承受的战略性支出。
04 更深层的战略信号:从"合资绑定"到"全资掌控"
这笔交易的象征意义在于,恩捷股份正在完成从"合资合作"模式向"全资掌控"模式的战略切换。
回顾恩捷股份此前的扩张路径:湖北恩捷是与亿纬锂能的合资,玉溪基地、自贡项目则是全资建设。合资模式在行业上行期是锁定客户、分担风险的有效手段;但在行业进入精细化运营阶段后,全资掌控带来的决策效率和产能调度自由度,比合资的客户绑定价值更高。亿纬锂能的退出,客观上完成了恩捷股份从"合作扩张"向"自主运营"的战略收拢。
与此同时,恩捷股份在全球布局上也在做类似的"收拢"动作。5月终止马来西亚20亿元隔膜项目,官方理由是"外部市场环境及竞争格局发生明显变化",核心判断是海外建厂必须严格按订单确定性排序。匈牙利基地已投产供货,美国项目在客户验证推进中,而马来西亚项目在订单未落地前被果断叫停。
从马来西亚到湖北,恩捷股份的资源正在从"铺开"转向"收拢"——把资金和产能集中到确定性最高的地方。
05 隔膜行业的终局逻辑:龙头收网,二线承压
这笔交易放在行业背景下看,折射出隔膜行业竞争格局的深层变化。
▎供需拐点 中信建投预计2026年第三、四季度湿法隔膜产能利用率将分别升至88%和98%,行业维持紧平衡
▎龙头节奏 恩捷股份 2026 年出货量预计约200亿平方米,2027年约230亿平方米,增速领先行业
在供需紧平衡格局下,头部企业的产能整合正在加速。恩捷股份通过收购合资股权、终止低确定性项目、集中调度全资产能,正在构建一道二线企业难以复制的壁垒:不是单纯的产能规模,而是"产能 + 调度效率 + 客户响应速度"的综合优势。
湖北恩捷从合资到全资的转变,是这道壁垒的一块关键拼图。当行业从产能过剩转向紧平衡,产能的"有效调度"比产能的"绝对规模"更重要,恩捷股份显然已经意识到了这一点。
▎ 结语
亿纬锂能的退出是一次理性的战略回归,恩捷股份的接盘则是一次精准的产能收网。11.5 亿元买下的是已建成、已盈利的 16 亿平方米产能,以及不再受合资框架约束的调度自由度。
在隔膜行业从"绑定上游"转向"精细化运营"的阶段,恩捷股份正在用全资掌控替代合资协调,用确定性产能替代规划性扩产。从马来西亚的撤退到湖北的收网,恩捷股份的全球化战略正在从"铺摊子"转向"捏拳头"。
这一轮行业紧平衡周期中,谁的产能调度效率更高,谁的客户响应更快,谁就能把供需窗口期的红利吃得更充分。
(声明:文章系经过网络检索相关文章、研报等数据整理,仅代表个人观点的输出。数据来源:恩捷股份关于收购湖北恩捷45%股权的公告,东吴证券研报。如需转载,请后台私信。)
往期回顾
亿纬锂能:11.5亿清仓湖北恩捷45%隔膜合资股权,上海恩捷全盘接手
1000万Pre-A轮,补上广西隔膜缺口南宁盈博莱获北部湾产业直投基金注资
通过!9.15亿收购埃福思,获深交所受理洁美科技:从“离型膜龙头”到“材料+设备”双平台
华信新材两个膜材料项目进入试生产,2亿元投资撬开光学与新能源膜材赛道
天行健新材撤回北交所 IPO,一家改性塑料企业的三重结构性压力
10万吨光学膜落子南京六合,通利集团想从区域龙头做成“链主”
议程发布 | 聚焦技术创新、工艺迭代、新赛道掘金与出海风控,模切涂布产业大会10月28日深圳见
分享
收藏
在看
点赞