

DAILY LNG PRICE REPORT ·
天然气价格日报
今日与昨日均为周末,重庆石油天然气交易中心无新 LNG 成交记录。本报告不把前一日快照改贴为当日价格;10 月 10—11 日缺交易所级现货样本,全国出厂均价与单日涨跌不作插值,仅给出 ±60 元/吨的平台离散估算带 6418—6538 元/吨。
一、今日速览
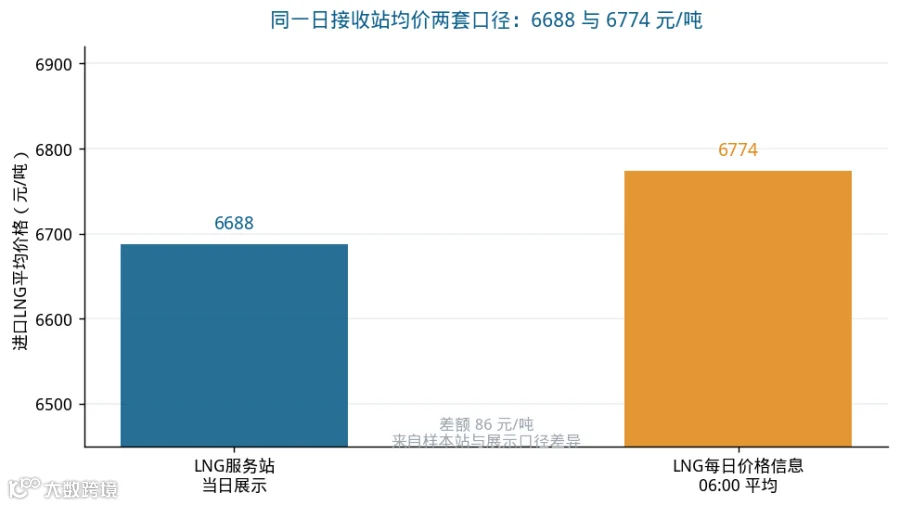
10 月 11 日为周日,交易中心连续第二日无新成交记录。今日不输出单一"全国均价"数字。可确认的当日公开发布值有三套:LNG 每日价格信息 06:00 预计出厂价 6522 元/吨、LNG 服务站当日挂牌估值约 6478 元/吨、景行燃气在线工厂表口径 5790—6480 元/吨;进口 LNG 均价有 6688 与 6774 元/吨 两套。三套出厂口径最大差 199 元/吨,两套进口口径差 86 元/吨,不可横比,不可取平均。
652206:00 预计出厂价(元/吨)
6478当日挂牌估值(元/吨)
6418–653810/10–10/11 估算带(元/吨)
6774进口LNG均价(元/吨)
1.35终端跨省价差(元/kg)
09:00本日报采样基准
二、为什么连续两天空缺
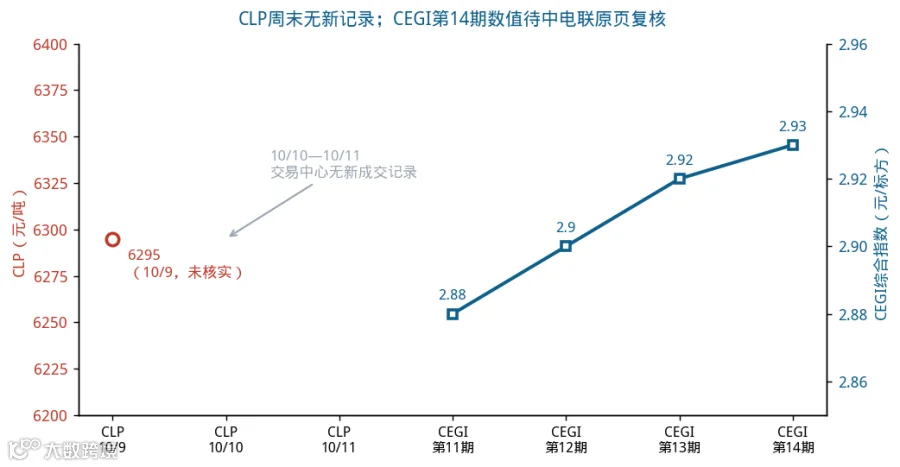
重庆交易中心 10 月 10 日、10 月 11 日公告页均无新的 LNG 成交记录,最近一笔仍为 10 月 9 日华北 6277 元/吨、66 吨——这是单笔成交,不是全国指数。

10 月 9 日国产液厂挂牌均价 6339 元/吨、接收站 6705 元/吨(LNG 物联网连续样本),单日上涨约 47 元/吨。此后两日缺原平台可审计数据,故 10 月 10—11 日统一空缺,不用行业自媒体的"周末均价"补位。
三、三套公开发布值:差 199 元/吨

|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
差值来自采样时点(06:00 预计 vs 当日收盘)、样本构成(在产厂 vs 挂牌厂)与气源结构(管道气/煤制气/焦炉气/煤层气混合)。本日报不取平均,不宣称其中任何一套为全国均价。
四、接收站:两套均价差 86 元/吨
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
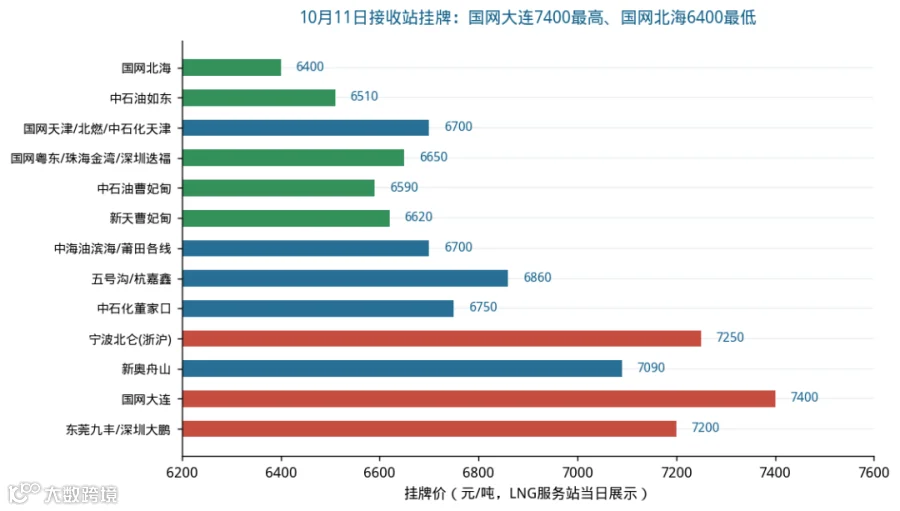
逐站差异远大于均价差异。10 月 11 日国网北海 6400 元/吨与国网大连 7400 元/吨相差 1000 元/吨;广汇启东在 LNG 服务站口径下空缺/6310、在景行口径下 7830,气合网此前标注"无货(已售罄停报)"。接收站均价高度依赖样本站清单,跨平台数字不能直接比较。
五、区域均价:山西 7091 最高、东北 5925 最低

|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
区域最高与最低相差 1166 元/吨,主要由气源结构与物流半径决定,不能直接推导为套利空间。
六、代表性调价:102 家上调,广东海气 +150

行业材料统计辽宁、黑龙江、新疆、甘肃、宁夏、内蒙、陕西、山西、河北、河南、山东、江苏、福建、四川、云南等地最少 102 家工厂及接收站上调 10—150 元/吨;另有材料称当日涨价范围为 20—150 元/吨,涉及辽宁、内蒙、陕西、山西、河南、湖北、浙江、广东、广西。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
七、接收站挂牌:国网大连 7400 最高
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
宁波北仑按交付区域分档:浙江/上海 7250、江苏/安徽/河南 6600。国网防城港当日停出。逐站价格为挂牌展示口径,非实际成交价。
八、工厂价格分层:同口径跨度 1350 元/吨
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
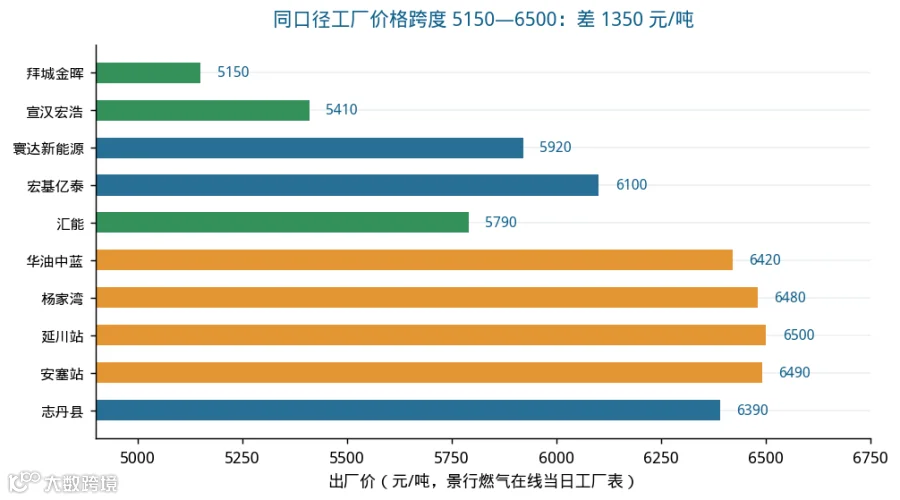
同一口径下最高(延川 6500)与最低(拜城金晖 5150)相差 1350 元/吨,说明"全国均价"这一单一数字对采购决策的实际意义有限,逐厂比价更为有效。
九、上海交易中心:华新系 10 笔卖出
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
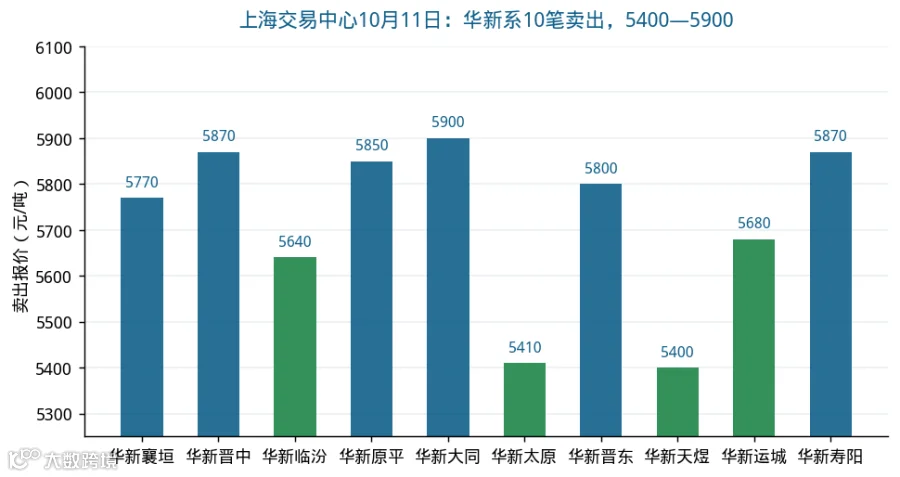
这批官方报价构成今日最可信的价格锚。10 笔全部为卖出方向,区间 5400—5900 元/吨,明显低于行业自媒体宣称的"全国均价 6478 元/吨"。差异源于华新系为山西煤层气/管道气液厂,而后者样本含高价焦炉气与海气。这进一步证明单一"全国均价"不具备可比性。
十、终端零售:跨省价差 1.35 元/kg
|
|
|
|
|
|
|
|---|---|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
6.91 |
|
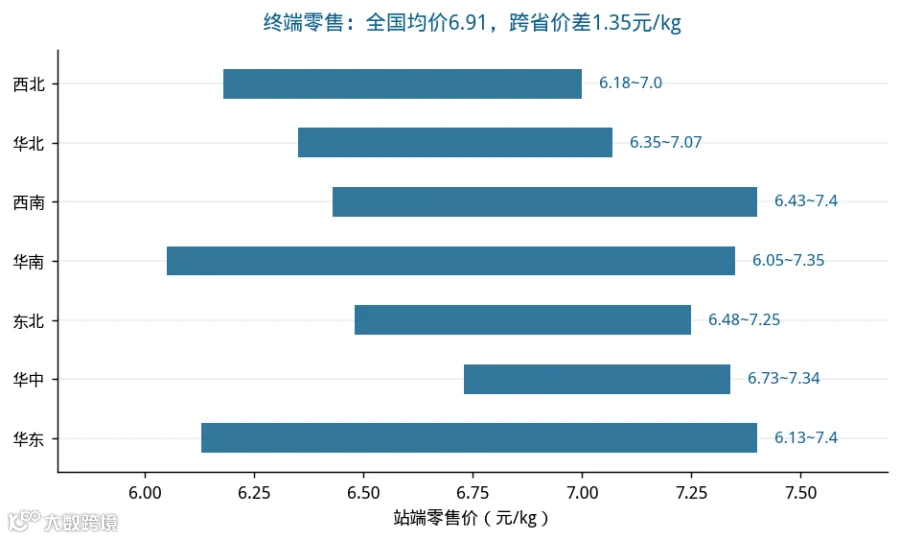
全国最低 6.05 元/kg(广东)、最高 7.40 元/kg,跨省价差 1.35 元/kg。按 50kg 罐容计算,单次加注最大差约 67.5 元;长途车队跨区比价加注仍有实际收益。省份层面:云南 7.24、安徽 7.30、江西 7.14、湖南 7.06、辽宁 7.17 居前;黑龙江 6.83、山西 6.61、宁夏 6.62 居后。
十一、CEGI 与 CLP:两项均待官方确认
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
CEGI 期次与月份对应仍需复核。二手材料中称第 14 期为"2026 年 9 月数据、9 月 30 日首次发布",与本系列此前采用的"第 13 期=7 月、第 14 期=8 月"序列存在偏差。中电联已确认 CEGI 为燃气发电采购成本指数,覆盖 12 个发电集团 140 多家燃气电厂,与 LNG 工厂挂牌指数不是同一市场层级,不应交叉替代。
十二、口径声明与后市判断
三项空缺,不猜测、不插值
- 全国工厂平均出厂价(10/10、10/11)
:缺原平台可审计数据,空缺;仅给 ±60 元/吨平台离散估算带 6418—6538 元/吨。 - 单日涨跌
:因缺连续两日同口径序列,空缺。 - 原料气竞拍成交价及折合成本
:未取得交易中心成交公告,空缺;节前自媒体"3.68—4.2 元/方"未附公告,不予采用。
上涨驱动与制约并存
成本接收站临近供暖季有意高库存运行、出货意向不积极,海气货源偏紧支撑价格持续冲高;国际气价坚挺提供外部托底。
供给液厂检修仍存、气源供应增量有限,上游库存可控、挺价意愿强。但华新大同于 10 月 10 日暂停出货、华新运城 10 月 11 日恢复销售,单厂开停对区域报价影响直接。
需求节后工业用气持续回暖、城燃补库需求仍在、南京港华已开始补库,贸易商拿货积极性较高。但连续多轮涨价后部分终端对高价资源开始谨慎,大单成交有所减少。
持续性判断:行业材料一致认为短期市场仍偏强、低价资源有补涨空间,但连续"野蛮拉涨"之后涨幅大概率逐步收窄,行情有望由大幅拉涨转为高位震荡。这一判断的前提是下游拿货持续跟进;若大单成交继续萎缩,高价对需求的抑制效应将主导方向。当前缺官方日度成交量与液厂库存数据,本日报不作量化结论。
天气提示:10 月 11 日 08 时至 12 日 08 时,甘肃南部、陕西中南部、山西西南部、河南西部、四川东北部、重庆北部、湖北西部等地有中到大雨,陕西东南部、河南西部局地暴雨(50—70 毫米);内蒙古西部和东部、东北西部有 5—6 级风。可能影响槽车通行与区域调运节奏。