2026生产型出口企业出口退税全流程操作
2026新的出口退税申报全流程(电子税务局)
第一步:备案与申报前准备


增值税纳税申报(生产企业适用)
生产企业发生出口业务,不是先填免抵退税申报表,而是先办理增值税纳税申报。增值税申报完成后,才能办理免抵退税申报
用一个例子讲清楚:
生产企业A公司,2025年8月出口自产货物,出口销售额合计100万元,本月开具出口发票,并申报免抵退税。货物征税率13%,退税率9%。
第一步:填报出口收入,出口货物的销售额,填在
《增值税及附加税费申报表附列资料(一)》中。
免抵退税 → 第16栏“货物及加工修理修配劳务销售额”A公司本月出口销售额100万元,就在这里填报。

第二步:填报出口业务进项税额转出,生产企业出口退税,不是所有进项都能退。征税率和退税率之间的差额,需要做进项税额转出。记得先确定退税率!!!!
公式:免抵退税不得抵扣进项税额 = 本期出口销售额 ×(征税率 - 退税率)
A公司计算如下:100万元 ×(13% - 9%)= 4万元
这4万元填在:《增值税及附加税费申报表附列资料(二)》中

进项税额转出额 ---第18栏“免抵退税办法不得抵扣的进项税额”,这一步非常关键,很多企业增值税申报和免抵退税申报比对异常,就是因为这一栏没填或填错了。
第三步:检查增值税主表相关数据
出口收入填报后,通常会自动反映到主表:主表第7栏:(三)免、抵、退办法出口销售额;这一栏要重点检查,是否和本月实际确认的免抵退税出口收入一致。另外,主表中还有一个很重要的栏次
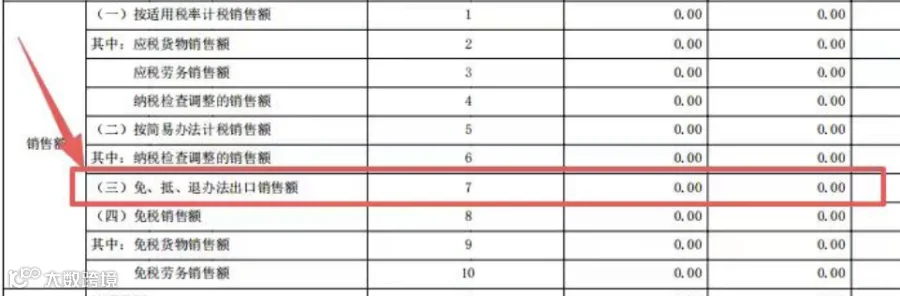
第15栏“免抵退应退税额”,这一栏不是本月自己手动填的,而是上个月税务机关核准通过的退税额,由系统自动带出。新手记住一句话:第15栏不能手动改动。

接下来是免抵退税申报(系统操作)


-
待补填出口发票号数据 ·
-
待补填币制 ·
-
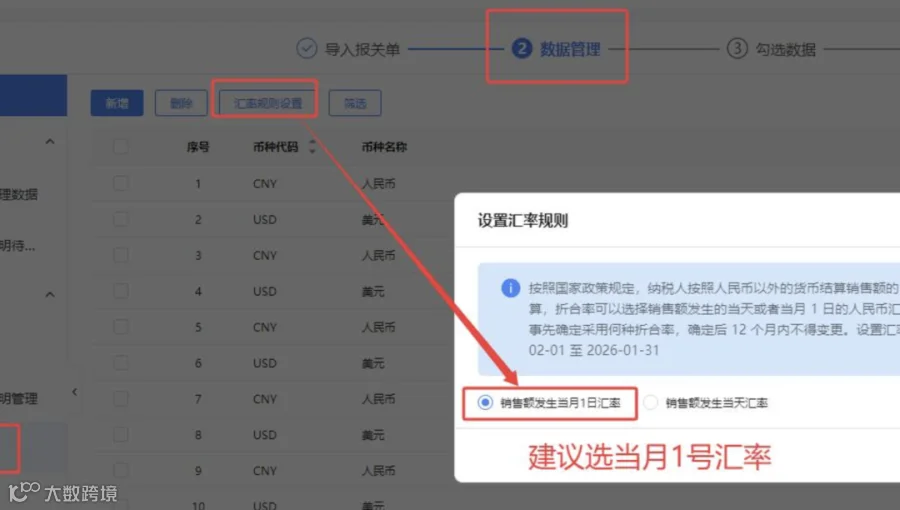
待确定汇率数据(建议统一选出口当月的汇率)
-
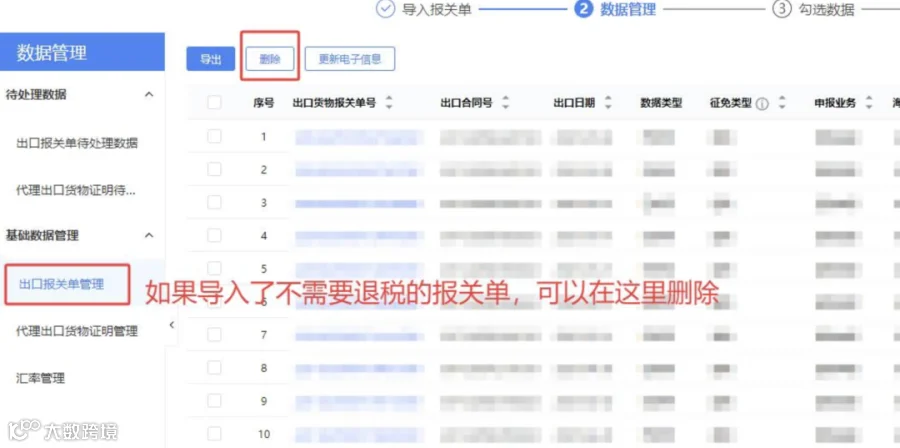
待确认商品码数据 · -
待确认运费数据 -