高盛会关注到乌兰察布,12.5GW固然醒目,但更值得琢磨的是它和现实使用量之间的距离。
报告估算,2025年,乌兰察布已经投运的数据中心容量约1.2GW,实际利用约800MW,整体利用率约66%;到今年6月,已经取得的容量承诺却迅速抬到12.5GW,规划尺度在一年左右被拉开到十倍以上。
这12.5GW里,既有已经运行的机房,也有在建和规划容量,距离全部转化成可用算力,还隔着不短的距离。
从一纸签约到真正产出Token,中间要跨过审批、土建、接电、设备交付、客户迁入和利用率爬坡。即使机房亮灯,服务器也会按节奏一批批上架,很少一开场就满负荷运行。
偏偏AI软件日新月异,模型架构和训练方法可能半年一换。但数据中心、电网和变电设施却是以十年计的重资产。所以前者疾驰,后者只能未雨绸缪,提前为几年后的需求备好粮草。
Agent可能连续工作数小时,视频生成、多模态、AI搜索和代码智能体都在增加单次任务的计算量;模型调用价格不断下降,又会把更多原本用不起、用不着AI的场景拉进来,单位成本降低之后,总调用量反倒可能继续膨胀。
比如最近凤凰网科技援引知情人士消息称,DeepSeek计划在内蒙古新数据中心部署至少16万颗昇腾950DT,主要用于运行模型,暂不用于训练。
如果属实,项目按这一方向推进,一座GW级园区的大头负载将直接指向推理侧,说明算力扩张的逻辑,已经从预训练继续延伸到海量模型调用。
对算力设施来说,服务这种需求,要面对一些与训练不同的问题。一个训练任务可以提前安排计算资源,面向大量用户的在线推理,则会遇到不断变化的请求。
运营方希望同一批设备处理更多请求,用户希望自己的请求尽快完成,两者需要在调度中取得平衡。
高盛在报告中专门提示,乌兰察布规划容量增长很快,后续利用率、项目交付、绿电成本和水资源都要经受检验,大量容量同期上马还可能压住机柜租金……从抢地、抢电到真正把机器长期跑满,中间少不了一轮大浪淘沙。
此外,算力建出来之后,谁来长期使用这些机器、有多少价值能够留在算力所在地,又成了新的问题。
对数据中心运营商,这决定机柜利用率和收入;对地方,则决定一轮数百亿乃至更大规模的基础设施投资,最终留下的是机房和用电量,还是能继续带出制造、运维、模型服务和AI应用。
高盛观察到,部分第三方运营商已经从传统机柜租赁延伸到绿电采购、能源资产管理以及算力服务分成。
AI数据中心的成本越来越集中在芯片、电力和运营效率上,只守着机房面积远远不够,算电协同、算力调度和客户运营都会被推到台前。
数据中心放在产业链中游,机房和服务器投资固然庞大,自动化程度也高,对当地的直接带动可能不会像传统制造业那样密集。
乌兰察布因此还在向两头延伸,上游对接服务器、机柜、运维等环节,下游则希望引入大模型训练、AI应用、视频渲染、可信数据空间。
数据中心带来的城市效应,也会从轰轰烈烈的建设期,转向更细水长流的产业配套。
由此,“Token之都”正在成为乌兰察布的新名片。当地2026~2028年的相关行动计划,也已经把算力服务、Token交易和智能应用列入方向。
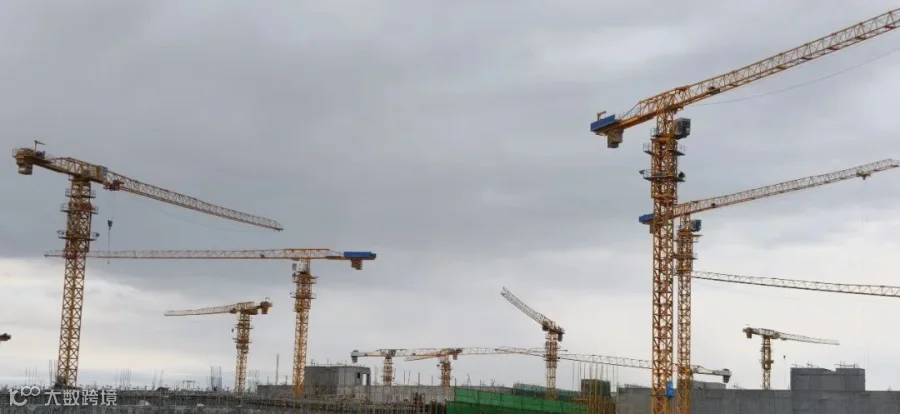
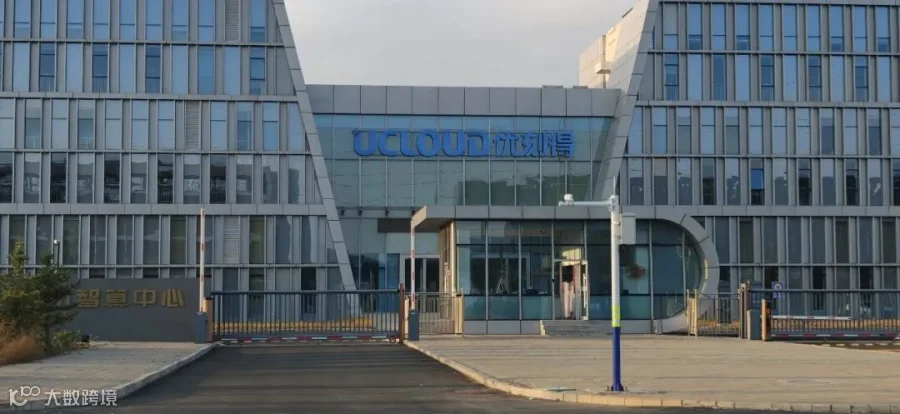
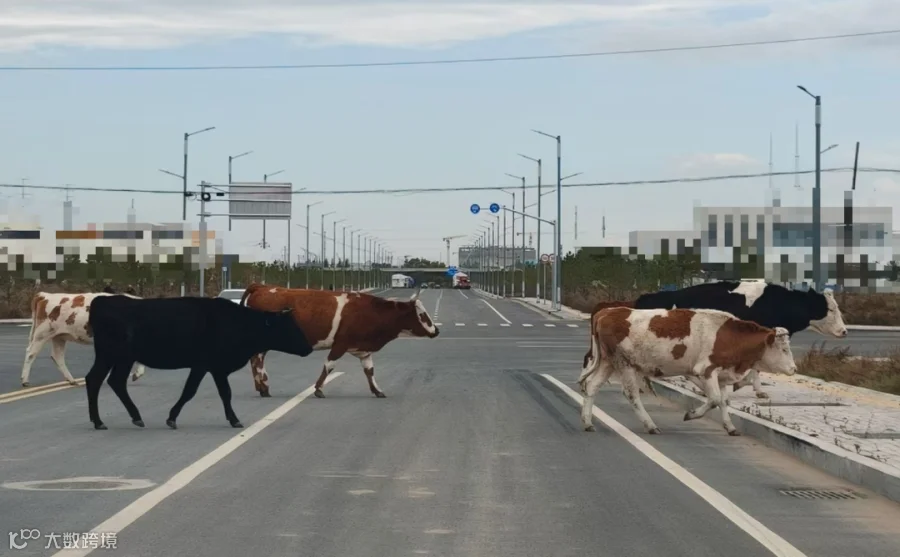
这一天,我在几条路上来回穿行:一条通往核心城区,一条通往仍在长草的规划地,一条通往塔吊林立的施工现场,一条通往已经安静运行多年的老机房。
这座城市原有的日常和AI基础设施,就这样在同一张画面里并肩出现。
看得见的公路之外,两条更重要的线路已经接上乌兰察布。光纤把北京以及更远地方的计算任务送来,输电线路把草原上的风光电送进服务器。
模型一日千里,托住模型的世界,却总要一寸一寸建起来。







 ● AI生成
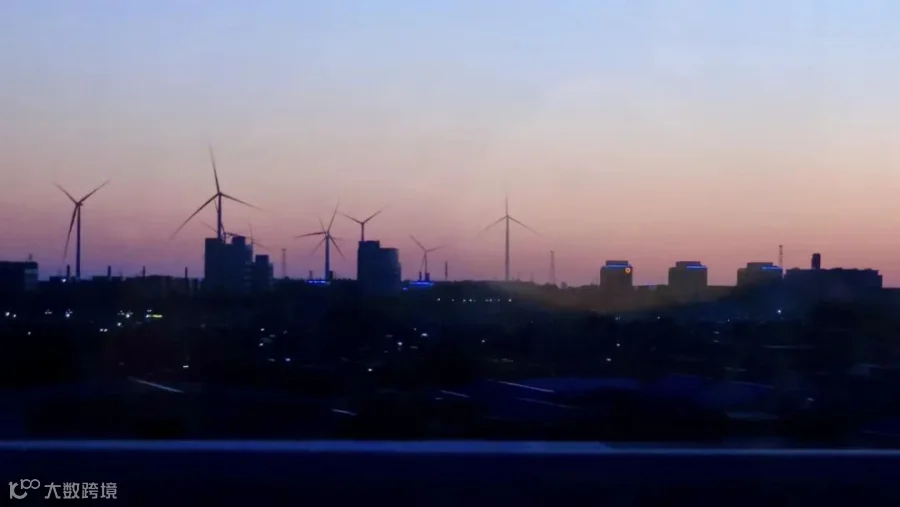






 镜相工作室