

一张采购单确认以后,现金流影响就已经开始。
预付款、尾款、头程运输、清关税费、入仓费用、仓储费用会依次发生。
商品完成销售之后,还要等待平台结算,扣除退款、广告和履约费用,现金才真正回到账户。
在这段时间里,货物可能还在生产,可能停留在运输途中,也可能已经进入海外仓。
无论处于哪个环节,资金都已经被占用。
一旦备货数量、商品结构或到货时间出现偏差,影响不会停留在库存报表上,还会继续传导到仓储、广告、利润、补货和现金安排。
所以,跨境备货真正需要控制的,已经不只是“会不会缺货”,还要同时回答:
-
这批货需要占用多少现金? -
占用时间可能持续多久? -
销售偏离预期后,资金如何释放? -
如果商品卖不动,企业还能承受多大损失?
备货决策的核心,是在需求不确定、供应周期较长的条件下,控制库存与现金的共同风险。
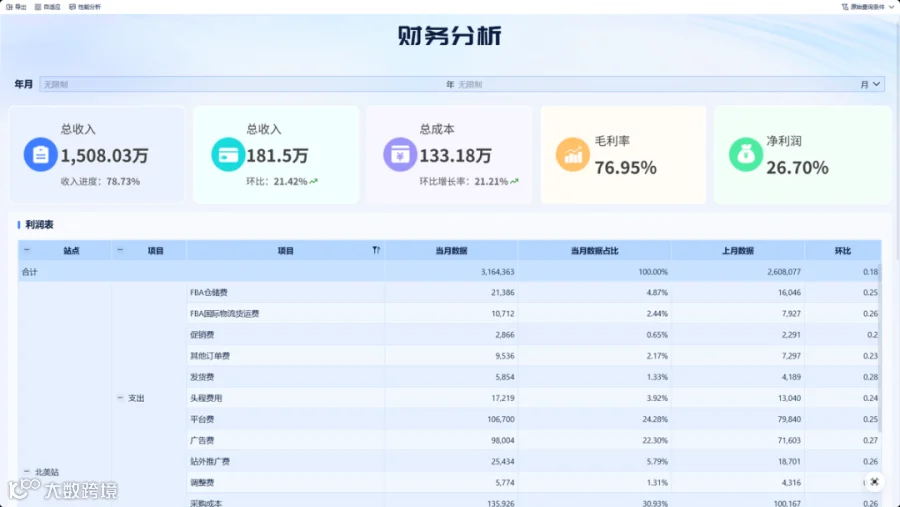
一、备货如何影响现金
要理解备货风险,先要把一批货从付款到回款的过程完整拆开。
跨境库存的现金占用,通常会经过采购、运输、入仓、销售和结算几个阶段。
每延长一个阶段,资金释放时间都会向后推迟。
01 采购阶段
采购合同确认后,企业需要按照约定支付定金、生产款或货款。
此时商品尚未进入销售环节,资金却已经离开账户。
如果采购数量过大,企业能够继续用于广告、补货、物流和日常运营的现金会同步减少。
采购阶段需要关注:
-
付款比例 -
付款节点 -
最小起订量 -
生产周期 -
交付稳定性 -
订单变更条件
单价只是采购决策中的一个变量。
更低的采购价格如果需要更大的起订量、更早的付款时间和更长的生产周期,实际现金压力可能更高。
02 运输阶段
商品完成生产后,还要进入头程运输、报关清关和目的地入仓。
运输期间,货物已经形成库存资产,却无法产生销售收入。
运输延误、清关异常和入仓拥堵,还会继续延长资金占用周期。
因此,采购提前期不能只计算工厂生产时间,还要纳入:
-
备料与排产时间 -
国内运输时间 -
国际运输时间 -
清关处理时间 -
海外仓或平台仓接收时间 -
入仓后可售状态更新时间
备货周期少算一个环节,补货判断就会整体偏移。
03 销售阶段
商品进入可售状态后,现金仍然没有完成回收。
只有当库存被消费者购买,商品收入才开始形成。
销售速度低于计划,库存持有时间会继续增加,同时产生仓储、广告、促销和管理成本。
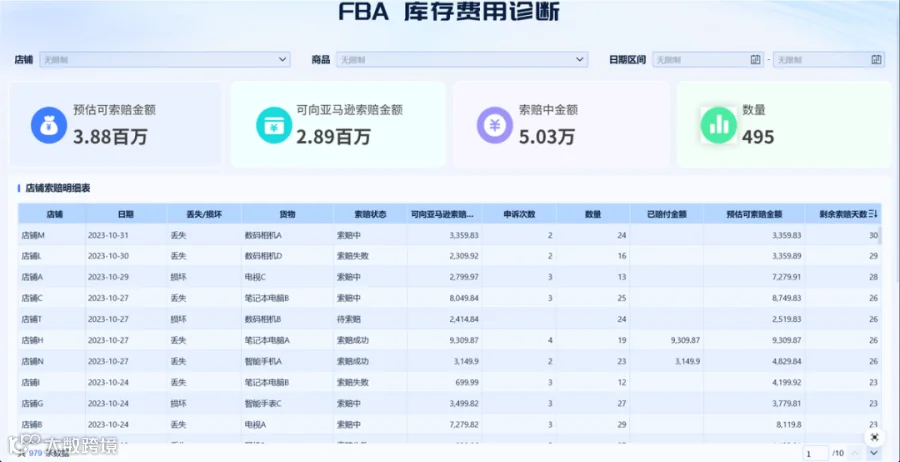
平台仓库存还可能涉及月度仓储、超量仓储、库龄附加、移除和处置等费用。
库存停留时间越长,后续处理空间通常越小。
04 结算阶段
订单完成后,还要等待平台结算。
期间可能发生退款、拒付、费用调整、资金预留和汇率变化。
报表确认了销售额,不代表现金已经回到企业账户。
完整的现金转换过程可以理解为:
现金转换周期越长,企业需要投入的营运资金越多。
库存增加和回款延后,都会进一步占用现金。

二、四种备货失误
备货失误不能只归结为“数量算错了”,数量、结构、时间和市场匹配出现偏差,都会影响库存与现金。
01 备多了
备货量超过实际销售能力,最直接的结果是库存增加和现金沉淀。
备多之后,企业还会面临一系列后续成本:
-
仓储费用持续发生 -
库龄不断增加 -
促销和广告投入被迫追加 -
降价影响毛利 -
移仓、退仓和处置产生新费用 -
后续新品采购空间被压缩
备多的风险也不只体现在库存金额。
商品还会占用仓容、运营资源和广告预算,导致团队持续为低效率库存投入精力。
如果企业为了消化库存不断增加促销,销售额可能暂时提高,但利润与现金回收质量未必同步改善。
02 备少了
备少会带来缺货,但缺货产生的影响远超少卖几件商品。
商品缺货后,企业可能需要承担:
-
销售机会损失 -
广告投放中断 -
商品排名和转化受影响 -
紧急补货成本增加 -
运输方式被迫调整 -
后续采购节奏失去稳定性
备少还可能引发连续性错误。
为了快速恢复库存,团队容易采用更高成本的运输方式,或者在缺少完整判断时扩大下一批采购量,最终从缺货转向积压。
缺货与积压并非完全独立,两者可能由同一套失控的补货节奏连续产生。
03 备错了
总库存数量看起来合理,也可能出现严重的结构性错误。
跨境经营通常同时包含不同站点、店铺、SKU、规格和仓库。
总量正确,并不代表每个市场都拿到了合适的商品。
常见的结构偏差包括:
-
市场需求与备货站点不匹配 -
颜色、尺码或规格比例失衡 -
高销量SKU缺货,低销量SKU积压 -
新品库存过深,成熟品库存不足 -
平台仓有货,实际销售站点无法调用 -
库存集中在不适合快速周转的仓库
结构性积压比总量积压更难处理。
因为问题不在库存有没有,而在库存能否被目标市场销售。
04 备晚了
备货量和商品结构都正确,到货时间偏离销售窗口,依然会影响经营结果。
备晚可能发生在生产、运输、清关、入仓或上架环节。
商品错过销售窗口后,原本合理的库存会快速转化为高风险库存。
对季节性、节日性和短生命周期商品来说,到货时间本身就是库存价值的重要组成部分。
备货管理必须同时控制数量、结构和时间。缺少任何一项,库存判断都不完整。
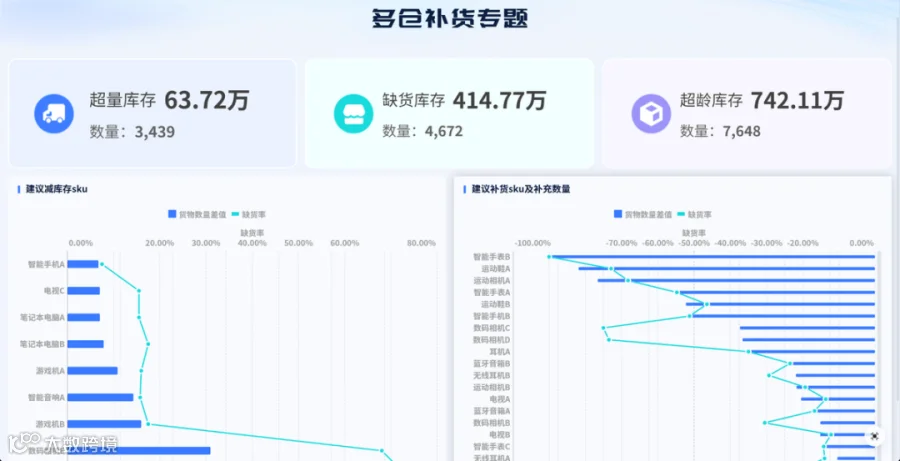
三、销量预测远远不够
备货决策经常从销量预测开始,却不能停在销量预测。
预测只能说明未来可能卖多少,无法单独决定应该采购多少。
采购量还要受到供应周期、现有库存、在途库存、资金能力和风险承受范围的共同限制。
01 看需求质量
销量增长可能来自自然需求,也可能来自广告、促销、降价或短期流量。
备货之前,需要拆清需求来源:
-
自然销售是否稳定 -
广告销售占比是否持续上升 -
促销结束后销量是否能够维持 -
退款和取消是否削弱有效需求 -
销售是否集中在少数时间段 -
商品是否仍处于测试阶段
如果销量高度依赖投放和促销,备货判断就需要更加谨慎。
因为广告成本、价格和流量变化,都可能迅速改变销售速度。
02 看供应条件
相同的需求预测,在不同供应条件下,对应的备货策略也不同。
供应条件至少要覆盖:
-
生产提前期 -
运输提前期 -
提前期波动 -
最小起订量 -
追单能力 -
供应商履约稳定性 -
订单调整与取消条件
补货模型通常会把需求预测、服务水平、提前期和安全库存共同纳入计算。
提前期与安全库存需要按商品和库存地点分别设置,才能反映真实补货条件。
03 看完整成本
备货判断不能只使用采购单价。
一件商品进入可售状态之前,还会产生头程、保险、清关、关税、入仓和贴标等成本;进入销售阶段之后,还会产生平台佣金、履约、仓储、广告、退款和售后损失。
因此,需要先算清到岸成本和可变经营成本,再判断这批货是否值得采购。
完整成本口径建立以后,才能进一步判断:
-
降价后还有多少利润空间 -
仓储时间延长后是否仍然盈利 -
转仓或移除需要承担多少损失 -
广告成本上升后能否继续销售 -
库存处理能够回收多少现金
04 看现金能力
预测销量再高,也不能脱离现金能力下单。
备货资金需要与广告、物流、工资、税费、平台扣款和下一轮补货同时安排。
把可用现金全部投入库存,企业会失去应对波动的能力。
下单前应当先确定:
-
日常经营需要保留多少现金 -
已确认但尚未支付的款项有哪些 -
在途库存还需要支付哪些费用 -
平台回款可能在什么时间到账 -
下一轮补货需要预留多少资金 -
销售低于计划时可以支撑多久
采购预算应当由现金边界决定,不能只由销售目标倒推。
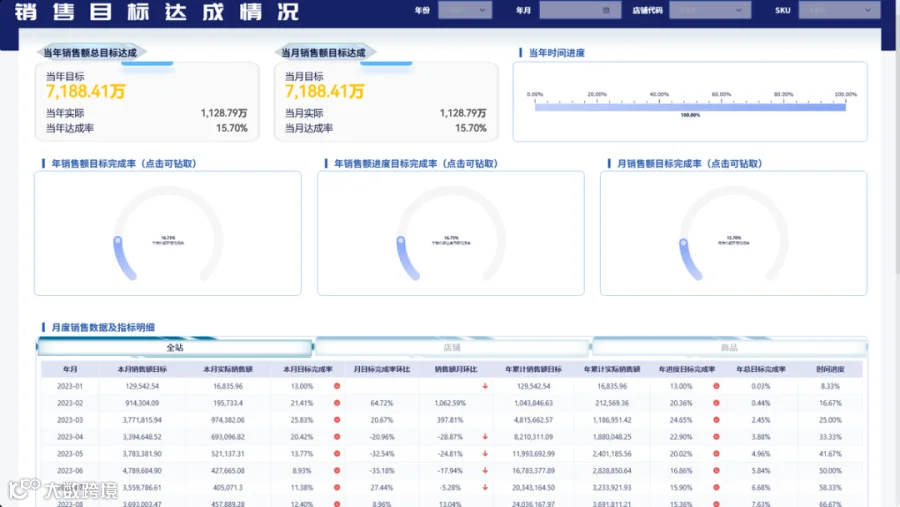
四、建立三本备货账
跨境备货要同时管理库存、现金和风险。
只看库存数量,很难发现采购决策对资金的真实影响。
更实用的方法,是建立三本相互对应的备货账。
01 库存账
库存账解决“货在哪里、处于什么状态”的问题。
需要同时记录:
-
供应商待生产 -
已生产待发货 -
国内运输中 -
国际运输中 -
清关处理中 -
海外仓待上架 -
平台仓可售 -
不可售与待处理库存
如果只统计已入仓库存,采购人员会低估未来库存压力;如果只看可售库存,补货人员又可能忽略大量在途商品。
库存账必须把现货、在途和待交付采购单放在一起查看。
02 现金账
现金账解决“这批货已经占用了多少资金,还需要投入多少”的问题。
每批库存都要对应记录:
-
已支付采购款 -
待支付采购款 -
已发生物流费用 -
待发生清关与入仓费用 -
预计仓储费用 -
预计回款时间 -
预计可回收现金
现金账可以帮助团队识别:库存还没有进入仓库,但资金压力已经形成。
03 风险账
风险账解决“哪些条件变化会让这批货失去原有价值”的问题。
风险项可以包括:
-
销售速度持续低于计划 -
到货时间偏离销售窗口 -
广告成本超过可承受范围 -
退款率影响有效销售 -
仓储时间进入高费用区间 -
价格调整后利润不足 -
市场需求或平台规则发生变化
每项风险都要设置观察指标、处理动作和停止条件。
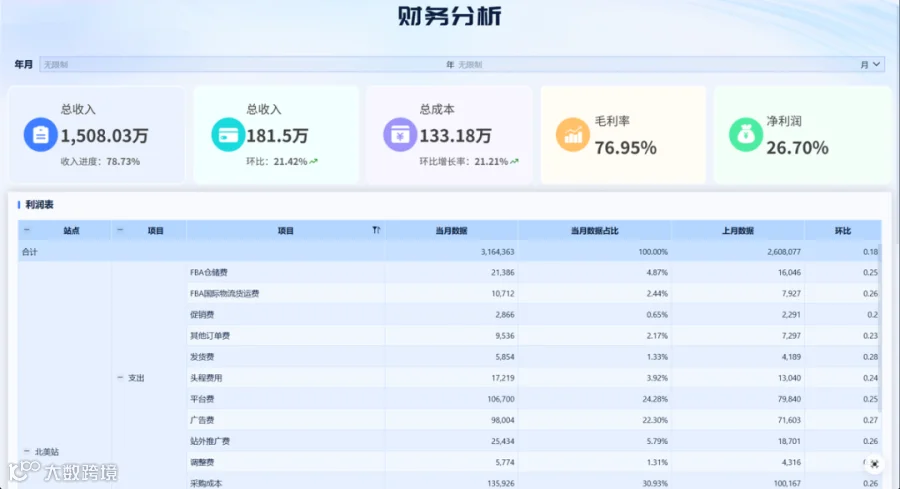
库存账看数量,现金账看占用,风险账看未来损失,三本账合在一起,备货判断才完整。
五、下单前先设现金边界
控制备货风险,需要在采购单确认之前设定限制。
订单已经进入生产和运输环节后,可调整空间会迅速减少。
01 设置采购上限
采购上限不能只按预计销量计算,还要结合可用现金、现有库存和在途承诺。
可以使用以下思路:
可用采购资金确定后,再分配到站点、品类和SKU。
任何单个商品占用过高,都可能影响后续补货和日常经营,因此还需要设置单SKU、单品类和单供应商的资金集中度限制。
02 采用分批采购
对需求尚未稳定、新品表现不明确或供应条件波动较大的商品,可以通过分批采购控制风险。
分批采购需要提前确定:
-
首批验证什么 -
观察哪些指标 -
达到什么条件后追单 -
低于什么条件时停止采购 -
供应商是否支持快速追加 -
追单后能否赶上销售窗口
分批采购的重点不只是减少首单数量,还要确保后续补货具备实际可行性。
03 设置停止条件
备货计划除了追单条件,还要有停止条件。
当销售速度、利润、退款、库存周转或到货时间偏离计划后,需要及时暂停后续采购。
停止条件可以对应:
-
冻结未确认采购单 -
减少下一批数量 -
调整运输方式 -
取消低优先级SKU -
修改站点与仓库分配 -
提前制定库存退出方案
如果只有增长目标,没有停止条件,团队会持续按照原计划采购,直到库存问题已经无法通过常规调整解决。

六、入仓后按现金回收管理
商品进入海外仓或平台仓后,备货管理并没有结束。
此时的管理重点,需要从“能否按时到货”转向“能否按计划转成现金”。
01 看销售速度
销售速度要同时与预测、库存深度和剩余销售窗口比较。
单看销量高低,无法判断库存是否合理,还要看现有库存能够支持多长时间,以及按照当前速度能否在高费用和退市节点之前完成销售。
02 看库存年龄
库龄反映现金停留在库存中的时间。
随着库龄增加,商品面临的仓储、降价和退出成本会上升。
库龄分析需要拆到SKU、站点和仓库,防止总库存周转掩盖局部积压。
03 看利润变化
商品入仓后,利润会受到广告、促销、仓储、退款和汇率影响。
采购时测算的利润,只代表当时条件。
实际销售过程中,应持续更新商品贡献利润,判断继续投放、降价清理或停止投入哪个方案更有利。
04 看现金释放
销售额增长不能直接代表资金压力缓解。
还要关注平台待结算、退款预留、广告扣费和下一轮采购付款。
只有确认净现金回流,才能判断这批库存是否真正完成资金周转。

七、库存失误后的处理顺序
发现积压以后,第一反应不应直接是降价。
降价只是一种处理方式,使用之前要先判断商品是否仍有销售价值、库存位于哪里、继续持有会增加多少成本,以及当前最需要释放多少现金。
处理顺序可以按照以下逻辑展开:
- 先停止新增风险
暂停继续采购,检查未交付订单和在途安排
- 再确认库存状态
区分可售、不可售、在途、待入仓和受限库存
- 重新判断需求
核对自然销售、广告销售、退款和剩余销售窗口
- 测算处理方案
比较继续销售、调价、转仓、调拨、移除和处置的现金结果
- 确定回收优先级
优先处理资金占用高、库龄长、费用增长快的库存
- 跟踪现金释放
检查处理动作是否减少库存、降低费用并形成实际回款
库存处理需要围绕现金回收安排优先级。
利润损失已经难以完全避免时,管理重点应及时转向控制新增损失和释放被占用资金。
写在最后
跨境生意的容错率下降,最直接的表现就是:一批货判断失误,影响会沿着采购、物流、仓储、销售和结算持续传导。
备多了,现金停留在库存中;备少了,销售中断并增加紧急补货成本;备错了,库存无法匹配实际需求;备晚了,商品可能错过有效销售窗口。
所以,备货能力不能只看预测准不准,还要看四件事:
-
能否识别真实需求 -
能否算清完整成本 -
能否控制资金占用 -
能否及时停止错误采购
真正稳健的备货体系,需要把销量预测、供应周期、现有库存、在途库存、到岸成本和现金预算放进同一套决策流程。
一次备货失误是否会伤到现金流,取决于企业有没有提前设置边界、持续识别偏差,并在风险扩大前停止追加投入。
库存管理的最终目标,也不仅是保证有货可卖。
对跨境生意来说,更重要的是让每一批货都能在可承受的时间内完成销售,并把占用的现金重新释放出来。