


17家营业收入同比增长,4家下降;14家盈利,7家亏损
9家企业出现“收入增长、利润下降或亏损扩大”
为观察2026年上半年行业经营情况,本文汇总21家以物流装备相关业务为重要经营内容的上市公司中期数据,并从营业收入、净利润和总资产三个维度进行梳理,如有遗漏欢迎留言补充、指正。(包含港股,不同企业的业务结构、会计准则和产品口径仍存在差异,横向比较主要用于观察样本趋势。)
注:本文仅代表个人观点,不构成任何投资建议
总体情况:收入扩张较普遍,利润改善仍属少数:
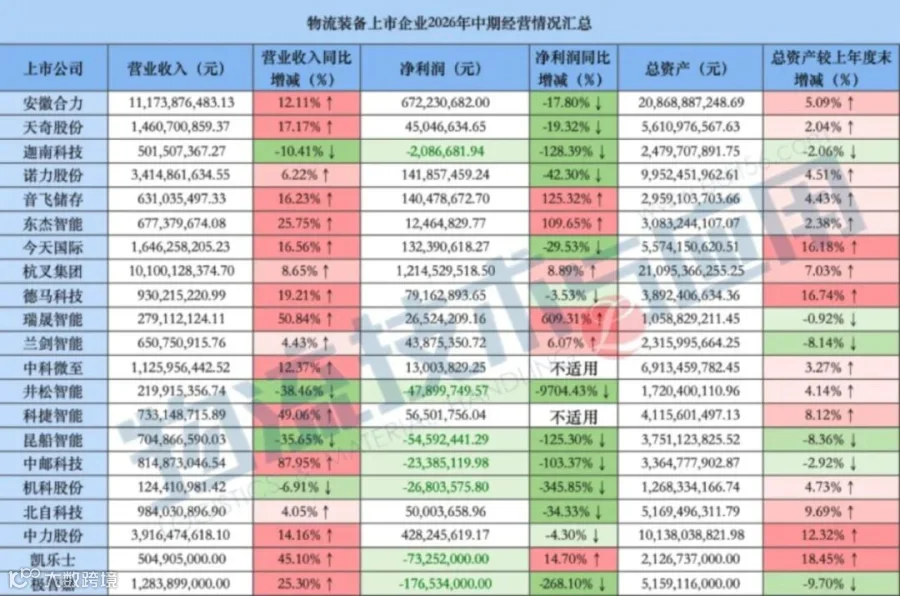
2026年上半年,物流装备上市企业在收入端整体呈现扩张,但利润端并未同步改善。根据21家企业半年报或中期业绩公告,17家营业收入同比增长,4家下降;14家实现盈利,7家处于亏损状态。按报告净利润的同比结果看,8家企业实现增长、亏损收窄或扭亏。
表1 物流装备上市企业2026年上半年数据汇总
行业竞争日趋白热化,订单争夺愈发激烈,核心技术迭代突破存在现实门槛,这已经成为全行业企业共同面临的发展大环境。即便身处这样艰难的市场格局之下,依旧有企业实现逆势突围:音飞储存、东杰智能、杭叉集团、瑞晟智能、兰剑智能、凯乐士几家企业达成营收、净利润双双增长的亮眼成绩。
表2 营业收入与净利润“双增长”企业

规模前列仍由叉车企业占据
集成商增速分化
按营业收入规模排序,安徽合力、杭叉集团、中力股份位列前三,分别实现111.74亿元、101.00亿元和39.16亿元。安徽合力与杭叉集团营业收入更是已突破百亿级大关,这两家叉车企业合计收入212.74亿元,占21家样物流装备上市企业合计收入的50%。诺力股份和今天国际分列第四、第五。
表3 物流装备上市企业2026年上半年营业收入TOP5

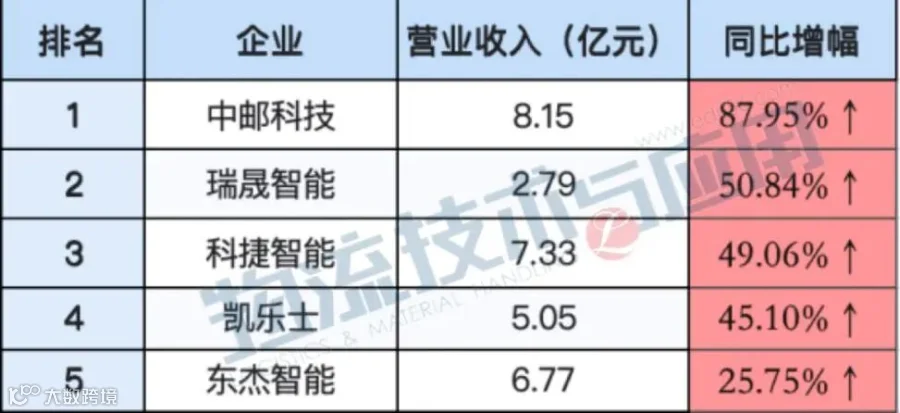
从增速看,中邮科技以87.95%居首,瑞晟智能、科捷智能、凯乐士和东杰智能紧随其后。中邮科技半年报明确表示,收入增长主要得益于营销体系完善、项目交付能力增强和研发技术支撑;但其本期仍亏损,说明高收入增速不能单独代表盈利质量。
表4 物流装备上市企业2026年上半年营业增幅TOP5
“十亿利润”企业仅一位
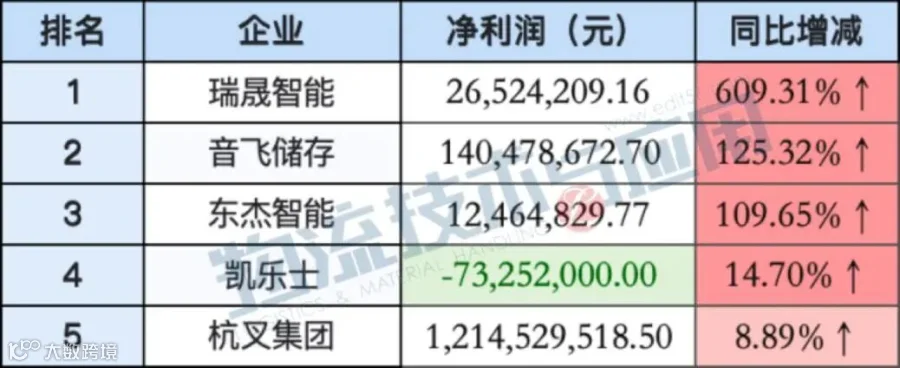
从数据来看,杭叉集团实现归母净利润12.15亿元,同比增长8.89%,是其中唯一净利润超过十亿元的企业。在盈利前提下,音飞储存表现最为亮眼,净利润增长突破100%。安徽合力和中力股份分别实现归母净利润6.72亿元和4.28亿元,位列第二、第三。
表5 物流装备上市企业2026年上半年净利润规模TOP5

从同比变化看,瑞晟智能、音飞储存和东杰智能的净利润增幅超过100%,分别为609.31%、125.32%和109.65%;杭叉集团、兰剑智能净利润分别增长8.89%和6.07%。凯乐士净利润指标按表格口径同比改善14.70%。中科微至和科捷智能则实现扭亏。
表6 物流装备上市企业2026年上半年净利润增幅TOP5
超 2/3较年初增长
行业整体表现平稳
总资产维度,行业整体表现平稳,超2/3企业实现总资产较上年末增长。与营收、净利润的波动相比,资产端的调整更为平缓,体现出物流装备企业重资产、长周期的经营特性。
从增幅来看,新上市企业与产能扩张型企业资产增速领先。凯乐士、德马科技、今天国际总资产增幅均超 16%,主要源于业务扩张与资本市场融资补充;中力股份、北自科技等头部企业也保持稳健的资产扩张节奏,为后续技术研发与海外布局奠定基础。
表7 物流装备上市企业 2026年上半年总资产增幅TOP5

杭叉集团
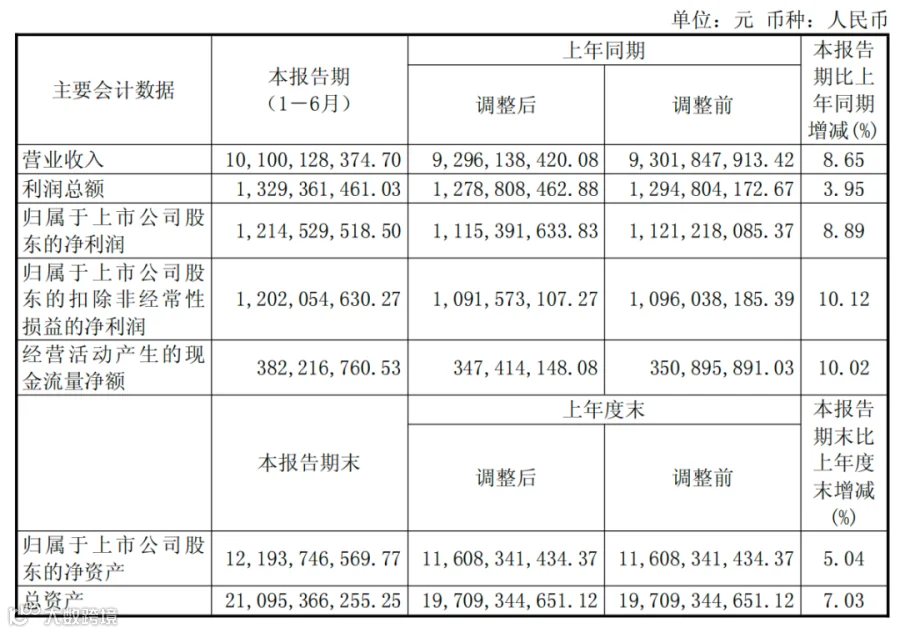
杭叉集团2026年度上半年财务报表
1.主要数据
2026年上半年,杭叉集团实现营业收入101.00亿元,同比增长8.65%;归母净利润12.15亿元,同比增长8.89%;扣非归母净利润12.02亿元,同比增长10.12%;综合毛利率24.91%。
2.业务增长点
半年报披露,公司国外营业收入占比较上年同期提高1.5个百分点;平衡重式新能源叉车海外销量同比增长。公司在报告期内推进国际业务职能重构和区域网络建设,并于2026年6月26日投产首座海外自建生产基地——杭叉泰国制造公司。技术端,公司围绕新能源与具身智能持续研发,构建覆盖1至48吨的低压、高压锂电产品矩阵,并披露多款叉车机器人样机落地。
瑞晟智能
瑞晟智能2026年度上半年财务报表

1. 主要数据
瑞晟智能实现营业收入2.79亿元,同比增长50.84%;归母净利润2,652.42万元,同比增长609.31%;扣非归母净利润2,561.35万元,同比增长1,053.40%;综合毛利率27.05%。
2. 业务增长点
公司半年报将收入增长归因于智能工厂装备收入稳步增长,以及机器人驱动产品、算力业务产品逐步落地;利润增长还受到相关业务利润增加及长期股权投资收益增加的支持。报告期内,公司完成山东现代大数据教育产业园国产算力设备及配套服务项目,AI清扫机器人、AMR窄巷道叉式机器人、关节型协作机器人、电机及驱动相关产品已实现销售应用。据其年报披露,本期投资收益为715.99万元。
东杰智能
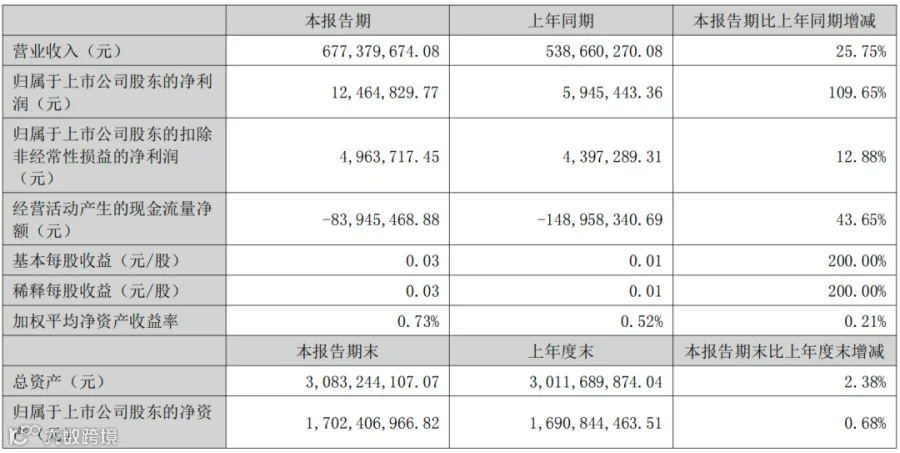
东杰智能2026年度上半年财务报表
1. 主要数据
东杰智能实现营业收入6.77亿元,同比增长25.75%;归母净利润1,246.48万元,同比增长109.65%;扣非归母净利润496.37万元,同比增长12.88%;综合毛利率13.09%。
2. 业务增长点
半年报显示,公司营业成本同比增长33.10%,快于收入增速;智能物流仓储系统收入5.83亿元,同比增长36.72%,毛利率13.92%,同比下降6.71个百分点。公司经营活动现金流量净额为-8,394.55万元,较上年同期改善43.65%,报告解释主要来自现金回款和政府补助增加。
兰剑智能
兰剑智能2026年度上半年财务报表

1. 主要数据
兰剑智能实现营业收入6.51亿元,同比增长4.43%;归母净利润4,387.54万元,同比增长6.07%;扣非归母净利润3,918.34万元,同比增长34.05%;综合毛利率28.57%。
2. 业务增长点
公司披露,上半年海外收入1.24亿元,占营业收入19%,同比增长119.75%;海外业务毛利率由上年同期23.40%上升至46.30%。报告期新增订单14.89亿元,其中已落地海外项目1.57亿元,同比增长12.14%。今年以来,兰剑智能在欧洲市场表现亮眼,业务主要集中在西班牙、匈牙利等国家;期末在手订单25.30亿元,同比增长22.82%。同期研发投入7,330.02万元,同比增长13.88%,占营业收入11.26%。
音飞储存
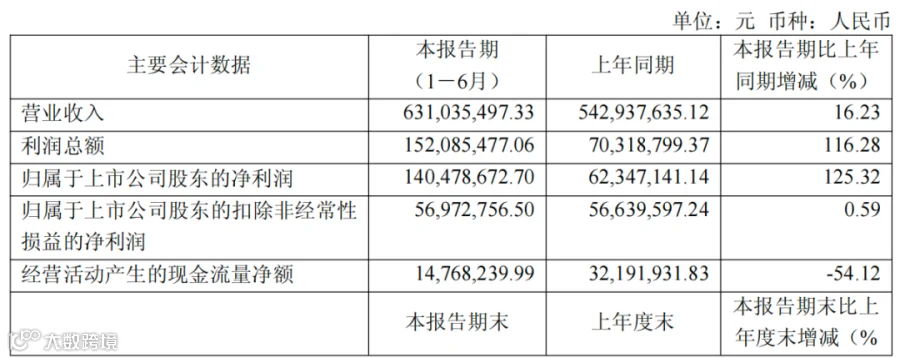
音飞储存2026年度上半年财务报表

1. 主要数据
音飞储存实现营业收入6.31亿元,同比增长16.23%;归母净利润1.40亿元,同比增长125.32%;扣非归母净利润5,697.28万元,同比增长0.59%;综合毛利率22.56%。
2. 业务增长点
公司披露,上半年新签订单总额(含已中标未签约项目)约11.81亿元,同比增长80.94%;其中海外新签合同约3.41亿元,同比增长142.19%;期末在手订单约21.78亿元。
凯乐士
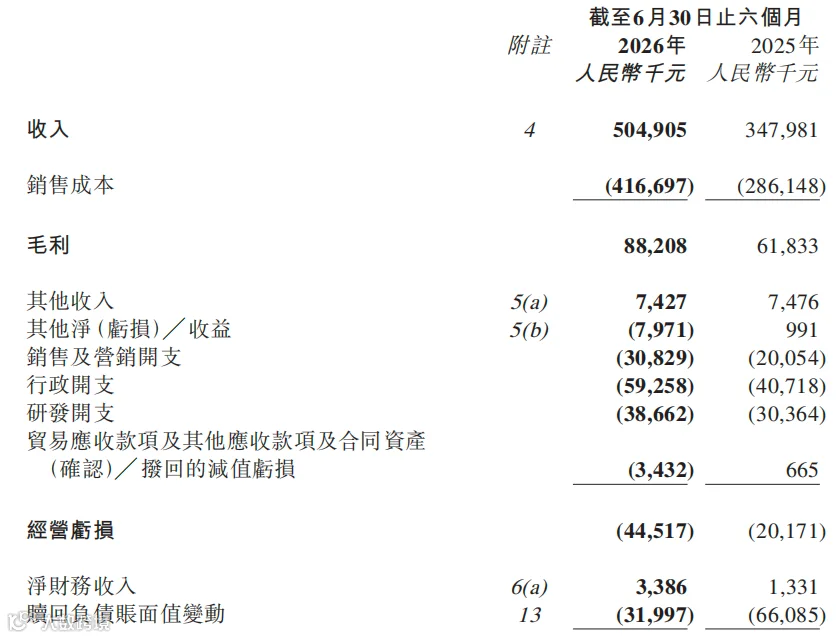
凯乐士2026年度上半年财务报表
1. 主要数据
凯乐士实现收入5.05亿元,同比增长45.1%;毛利8,820.8万元,同比增长42.7%;整体毛利率17.5%,上年同期为17.8%;期内亏损7,325.2万元,较上年同期收窄14.7%。
2. 业务增长点
中期业绩公告披露,收入增长主要由多功能综合系统及AMR部署项目数量增加带动;机器人及系统销售收入由3.42亿元增至4.92亿元,服务及其他收入由564.9万元增至1,275.4万元。尽管亏损同比收窄,公司仍未实现盈利,且整体毛利率同比下降0.3个百分点。
在收入增长面较广的同时,仍有企业出现利润下降或亏损扩大。以下三家公司均在半年报中对影响因素作出明确说明。
今天国际
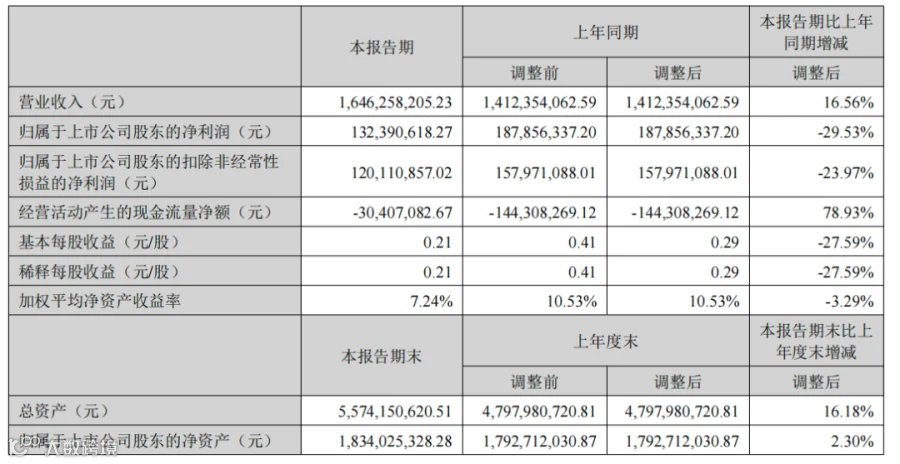
今天国际2026年度上半年财务报表
主要数据
今天国际实现营业收入16.46亿元,同比增长16.56%;归母净利润1.32亿元,同比下降29.53%;扣非归母净利润1.20亿元,同比下降23.97%。
井松智能
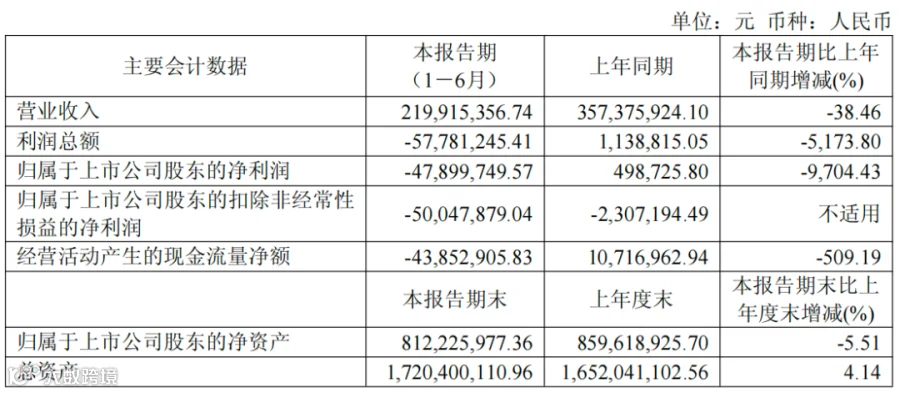
井松智能2026年度上半年财务报表
主要数据
井松智能实现营业收入2.20亿元,同比下降38.46%;归母净亏损4,789.97万元,上年同期为盈利49.87万元;综合毛利率14.51%。
机科股份
机科股份2026年度上半年财务报表

主要数据
机科股份实现营业收入1.24亿元,同比下降6.91%;归母净亏损2,680.36万元,亏损同比扩大;主营业务毛利率5.07%,上年同期为13.94%。
部分企业现阶段盈利承压,多源于行业调整期的阶段性因素与长期业务布局的短期投入。今天国际在行业竞争持续深化的环境下,主营业务毛利率出现阶段性回落;井松智能受部分客户项目建设节奏调整影响,项目交付与收入确认有所延后,同时公司持续加码研发与团队建设,短期费用端有所承压;机科股份则受项目交付节奏波动、传统业务价格承压以及研发持续投入的共同影响。这些压力大多来自行业转型升级过程中的阶段性挑战,属于产业提质升级阶段的正常波动。随着后续项目落地交付、业务布局成效逐步释放,企业盈利端有望迎来修复。
2026 年上半年,物流装备行业仍处于价格战出清与结构升级的叠加期。从具体企业看,杭叉集团实现营业收入、归母净利润和扣非净利润同步增长;瑞晟智能、东杰智能和兰剑智能的扣非净利润均同比改善;音飞储存归母净利润增长较快,但增幅受到资产处置收益影响;凯乐士收入增长、期内亏损收窄,但仍未实现盈利。中科微至和科捷智能由亏损转为盈利,不过扣非后仍为亏损。今天国际、井松智能和机科股份则分别受到毛利率回落、项目延期验收以及产品结构和价格压力等因素影响。
由企业表现扩展到行业整体,21家本企业中有17家营业收入同比增长,14家实现盈利,但按归母净利润或期内亏损的同比结果看,只有8家实现利润增长、扭亏或亏损收窄,另有9家出现收入增长而利润下降或亏损扩大。由此可见,2026年上半年物流装备行业的收入扩张面较广,利润改善仍集中在部分企业,收入增量向利润增量的转化并不均衡。
从表现较好的领域看,叉车企业仍占据收入和利润规模前列;海外业务在部分企业形成较明显的增量,兰剑智能海外收入和海外毛利率同比提高,音飞储存海外新签合同增长,杭叉集团国外营业收入占比提升,极智嘉海外销售保持较高占比;智能工厂装备、机器人驱动、AMR及综合系统部署也为瑞晟智能、凯乐士等企业带来收入增长。承压环节主要集中在项目型系统集成业务:市场竞争导致部分产品毛利率下降,客户土建、安装调试和验收节奏影响收入确认,价格压力、项目结构和费用投入进一步影响利润。
从各公司半年报已经披露的在手订单、海外布局和研发项目看,行业下一阶段的经营重点主要沿三条路径展开:
一是继续推进海外销售网络、本地化生产和海外项目落地;
二是增加新能源叉车、AMR、具身智能、算力及机器人相关产品的研发和应用;
三是项目型企业加强交付、验收、回款和成本管理,提高收入转化与盈利质量。
尽管 2026 年上半年物流装备行业仍处于调整期,部分企业面临盈利压力,并非简单地“全面回暖”或“普遍承压”,但行业长期发展的底层逻辑并未改变,制造业智能化转型、供应链效率提升的需求持续存在,出海与技术创新为行业打开新的增长空间。
经历市场竞争的洗礼后,行业正在从规模扩张转向质量提升,具备核心技术、优质产品与全球化布局的企业将在分化中脱颖而出,迎来更广阔的发展空间。
上述均来自企业报告期内已经实施或正在推进的事项,仅用于观察行业经营重点,不构成对未来业绩的预测。
本文源自物流技术与应用融媒新媒体
本文版权归《物流技术与应用》所有,欢迎文末分享、点赞、在看!转载请联系后台。