


张仪莹 Nina Zhang
国际财税专家
18年国际财税顾问经历
导语
Introduction
一家中国制造集团计划赴海外建厂,当地提供企业所得税减免优惠。企业原本预计税负降低后可将更多资金用于扩产和后续投资。
但若集团纳入全球最低税(GloBE)适用范围,该优惠需重新测算。因税收优惠减少的所得税负,按GloBE规则计算后可能形成补足税,由当地或其他有权辖区征收。不同类型优惠在GloBE下处理方式不同,需结合实质性所得排除、安全港及当地实施规则综合判断。
对大型跨国集团而言,评估海外项目不能仅看名义税收优惠幅度,更应关注优惠落地后的实际留存价值。
01
适用范围
哪些跨国集团受到影响?
Pillar Two是OECD/G20 BEPS双支柱方案核心内容,GloBE规则设定15%为最低有效税率。判断是否受影响,首要核查集团收入门槛。

即使海外工厂刚投产且规模较小,也可能作为集团成员实体被纳入整体计算,具体需依据实体范围及排除规定判定。
根据OECD手册,适用门槛为:当前财年前4个财年中,至少2年合并收入达7.5亿欧元。
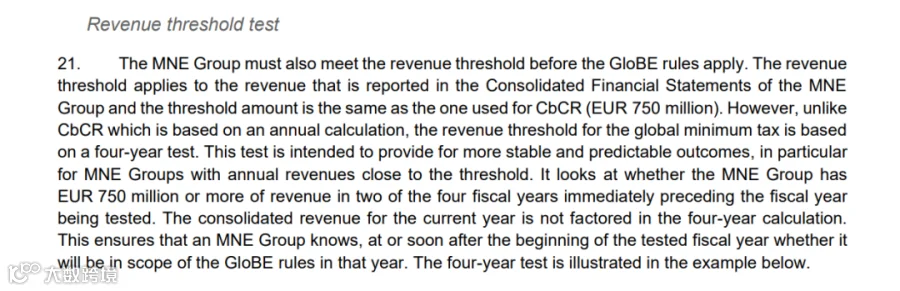
图源:经济合作与发展组织(OECD),2023年10月11日,《最低税实施手册(支柱二)》
02
税负测算
15%最低税率如何计算?
进入适用范围后,当地税收优惠需重新测算。GloBE并非直接比较法定税率,而是以管辖区为单位计算有效税率,统筹考量所得、涵盖税额及递延税等因素。有效税率低于15%,不代表所有利润均需补缴至15%。
规则允许基于符合条件的人员薪酬和有形资产计算实质性所得排除额,并从补足税基数中扣除。
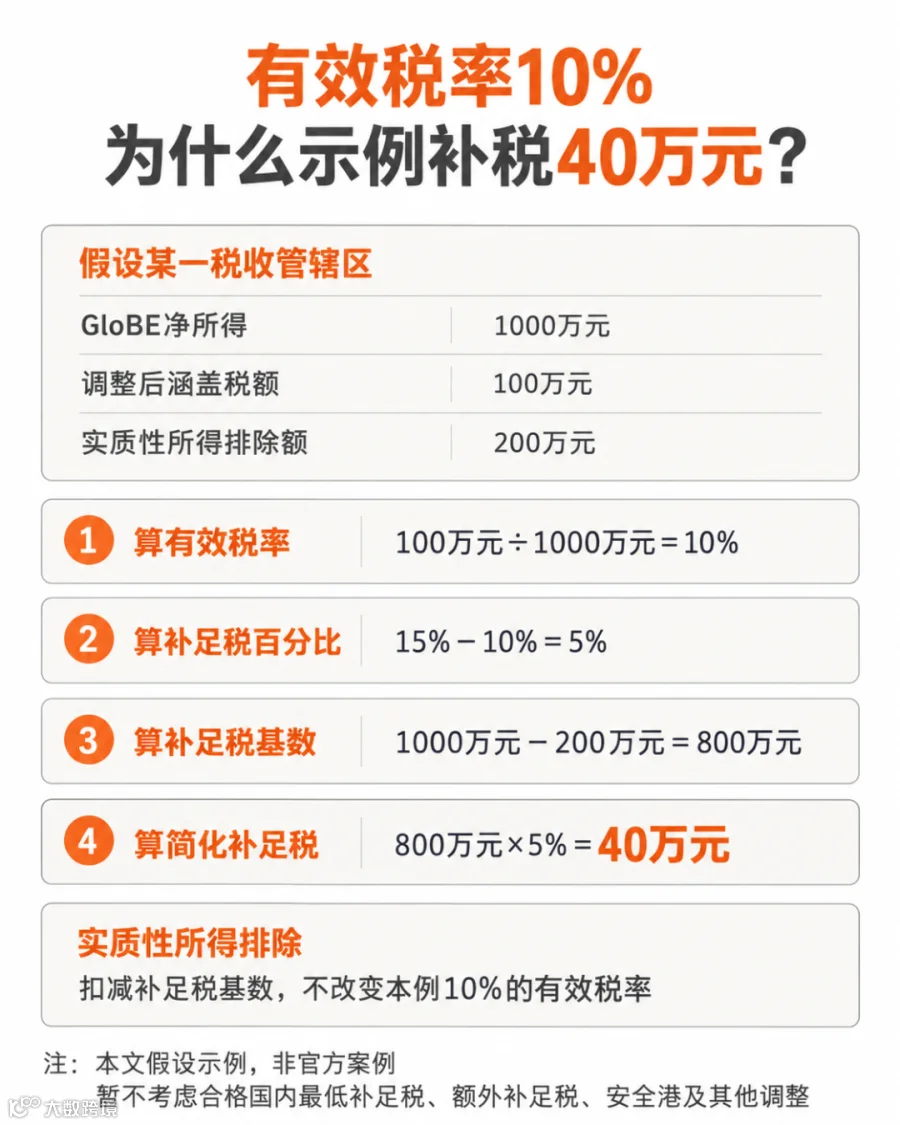
因此,评估税收优惠实际价值,须结合人员资产投入及安全港等规则综合测算。
值得注意的是,2026年OECD引入“实质性税收优惠安全港”(Substance-Based Tax Incentive Safe Harbour)。对于与当地实际投入或生产活动挂钩的特定优惠,若满足条件及限额,其Pillar Two影响可获得一定缓释。全球最低税并非简单将所有低税率或优惠“补回15%”,企业需精准判断优惠类型、计算方式及安全港适用性。
以下OECD条文摘录明确了符合安全港条件的税收优惠类型及相关限额约束。
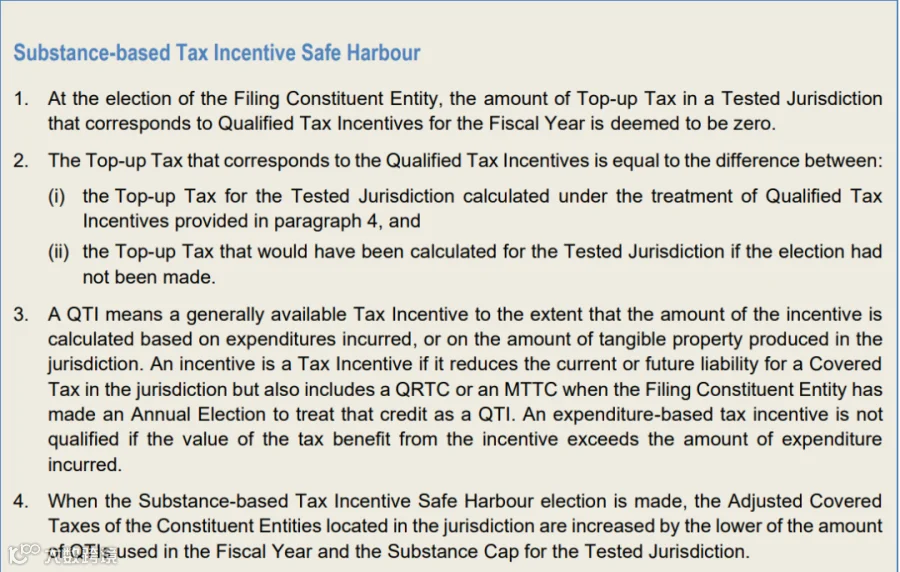
图源:经济合作与发展组织(OECD),2026年1月5日,《全球反税基侵蚀示范规则(支柱二):并行方案》
03
征税机制
补足税由谁承担?
补足税未必全由海外工厂所在地征收,需依循下图规则顺序确定征税权归属。
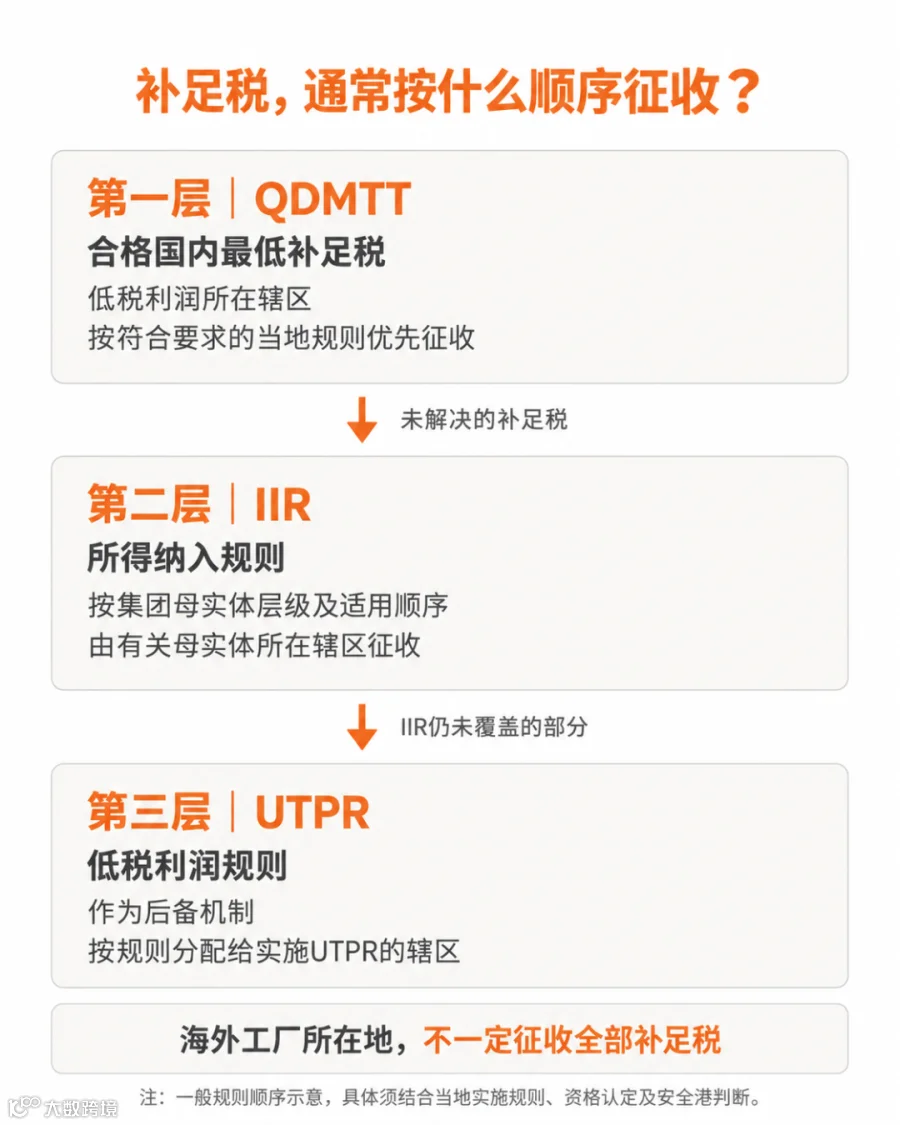
例如,中国集团经香港公司持有海外工厂。香港已对2025年1月1日及之后财年实施IIR及香港最低补足税(HKMTT)。
满足适用条件并结合母实体层级及IIR顺序判断后,香港相关母实体可能就境外低税成员实体承担IIR补足税。
04
投资决策
海外项目回报如何重估?
全球最低税深刻影响新建工厂、跨境并购、增资扩产及持股架构调整。企业应在投资阶段完成下图五项关键测算。

若未提前厘清上述问题,业务部门可能仍按优惠税率测算回报,而财务部门后续申报时却发现需承担补足税。因此,全球最低税必须前置纳入项目投资模型。
05
集团管理
全球税务数据如何统筹?
GloBE计算要求总部统一掌握各地税务与经营数据。
除利润和税额外,还涉及递延税、人员薪酬、有形资产、集团架构及股权变动等信息。
总部应统一数据口径与测算标准,由各地团队提供底稿并明确复核申报责任。发生股权变更、新增投资或重大资产投入时,须同步更新测算。
即便预计补足税为零,也应持续核查当地是否存在通知、登记或信息申报义务。下方香港税务局说明列明了适用集团的年度补足税通知要求,企业需确认通知责任与办理期限。

图源:香港税务局,《跨国企业集团的全球最低税及香港最低补足税》专题页
15%全球最低税正重塑跨国集团海外投资决策。税收优惠的实际价值,需综合有效税率、补足税、经营实质及安全港规则进行判断。企业应将全球最低税纳入投资回报测算、持股架构设计及集团税务管理体系,在国际税收规则变革中重新评估海外布局的长期价值。
万企帮长期服务中国企业海外投资与本地经营,可结合集团架构、境外实体分布、税收优惠及财税数据,协同本地专业团队,对全球最低税适用范围、潜在补足税、数据准备及申报责任开展专项评估。
从投资规划、架构设计到实体设立、财税管理与本地运营,万企帮以一体化跨专业服务贯穿企业海外经营全过程,为投资决策与后续运营提供持续专业支持。
参考资料
〔1〕经济合作与发展组织(OECD),2021年12月20日,《税收挑战与经济数字化——全球反税基侵蚀示范规则(支柱二)》
〔2〕经济合作与发展组织(OECD),2023年10月11日,《最低税实施手册(支柱二)》
〔3〕经济合作与发展组织(OECD),2026年1月5日,《税收挑战与经济数字化——全球反税基侵蚀示范规则(支柱二):并行方案》
〔4〕经济合作与发展组织(OECD),2026年1月5日,《国际社会就全球最低税一揽子方案达成共识》
〔5〕香港特区政府,2025年5月28日,《政府欢迎〈2024年税务(修订)(跨国企业集团的最低税)条例草案〉获通过》
〔6〕香港税务局,《跨国企业集团的全球最低税及香港最低补足税》专题页
〔7〕经济合作与发展组织(OECD),2025年1月15日,《经济数字化带来的税收挑战——GloBE信息申报表(2025年1月)》